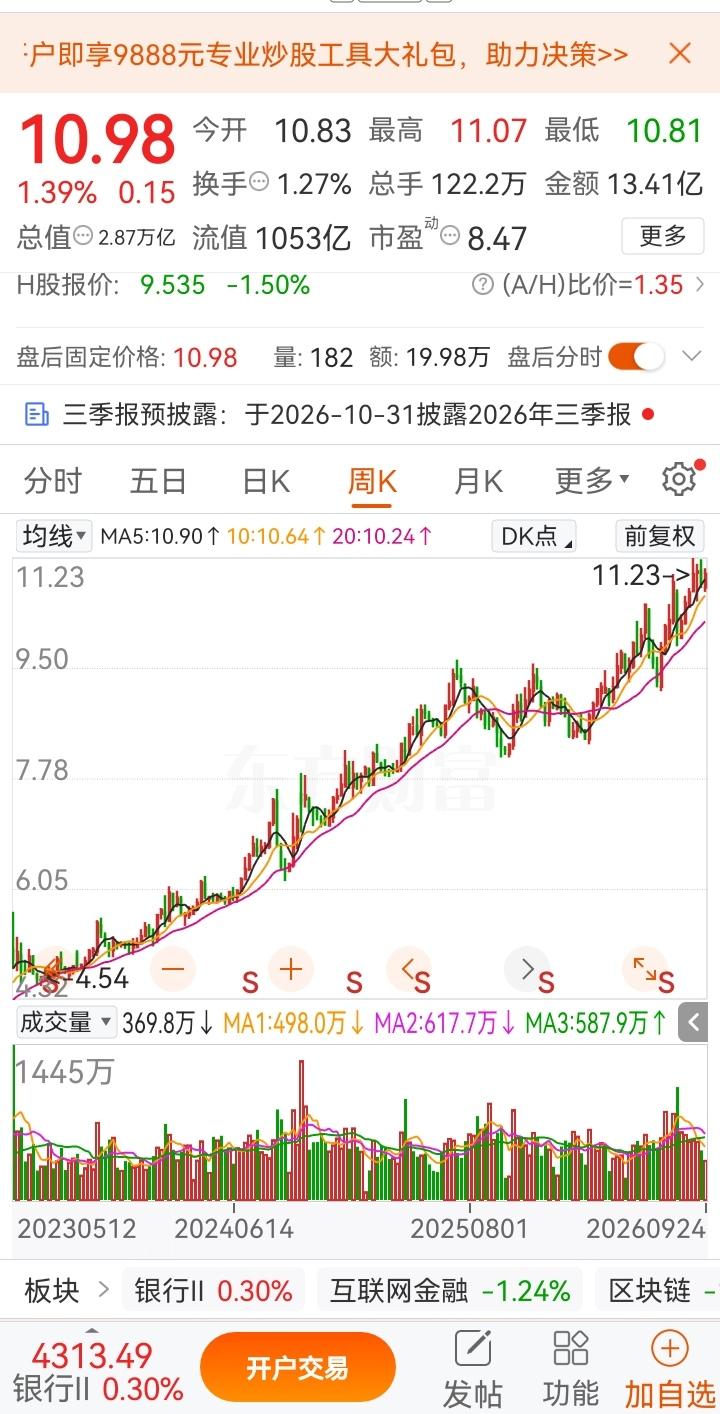
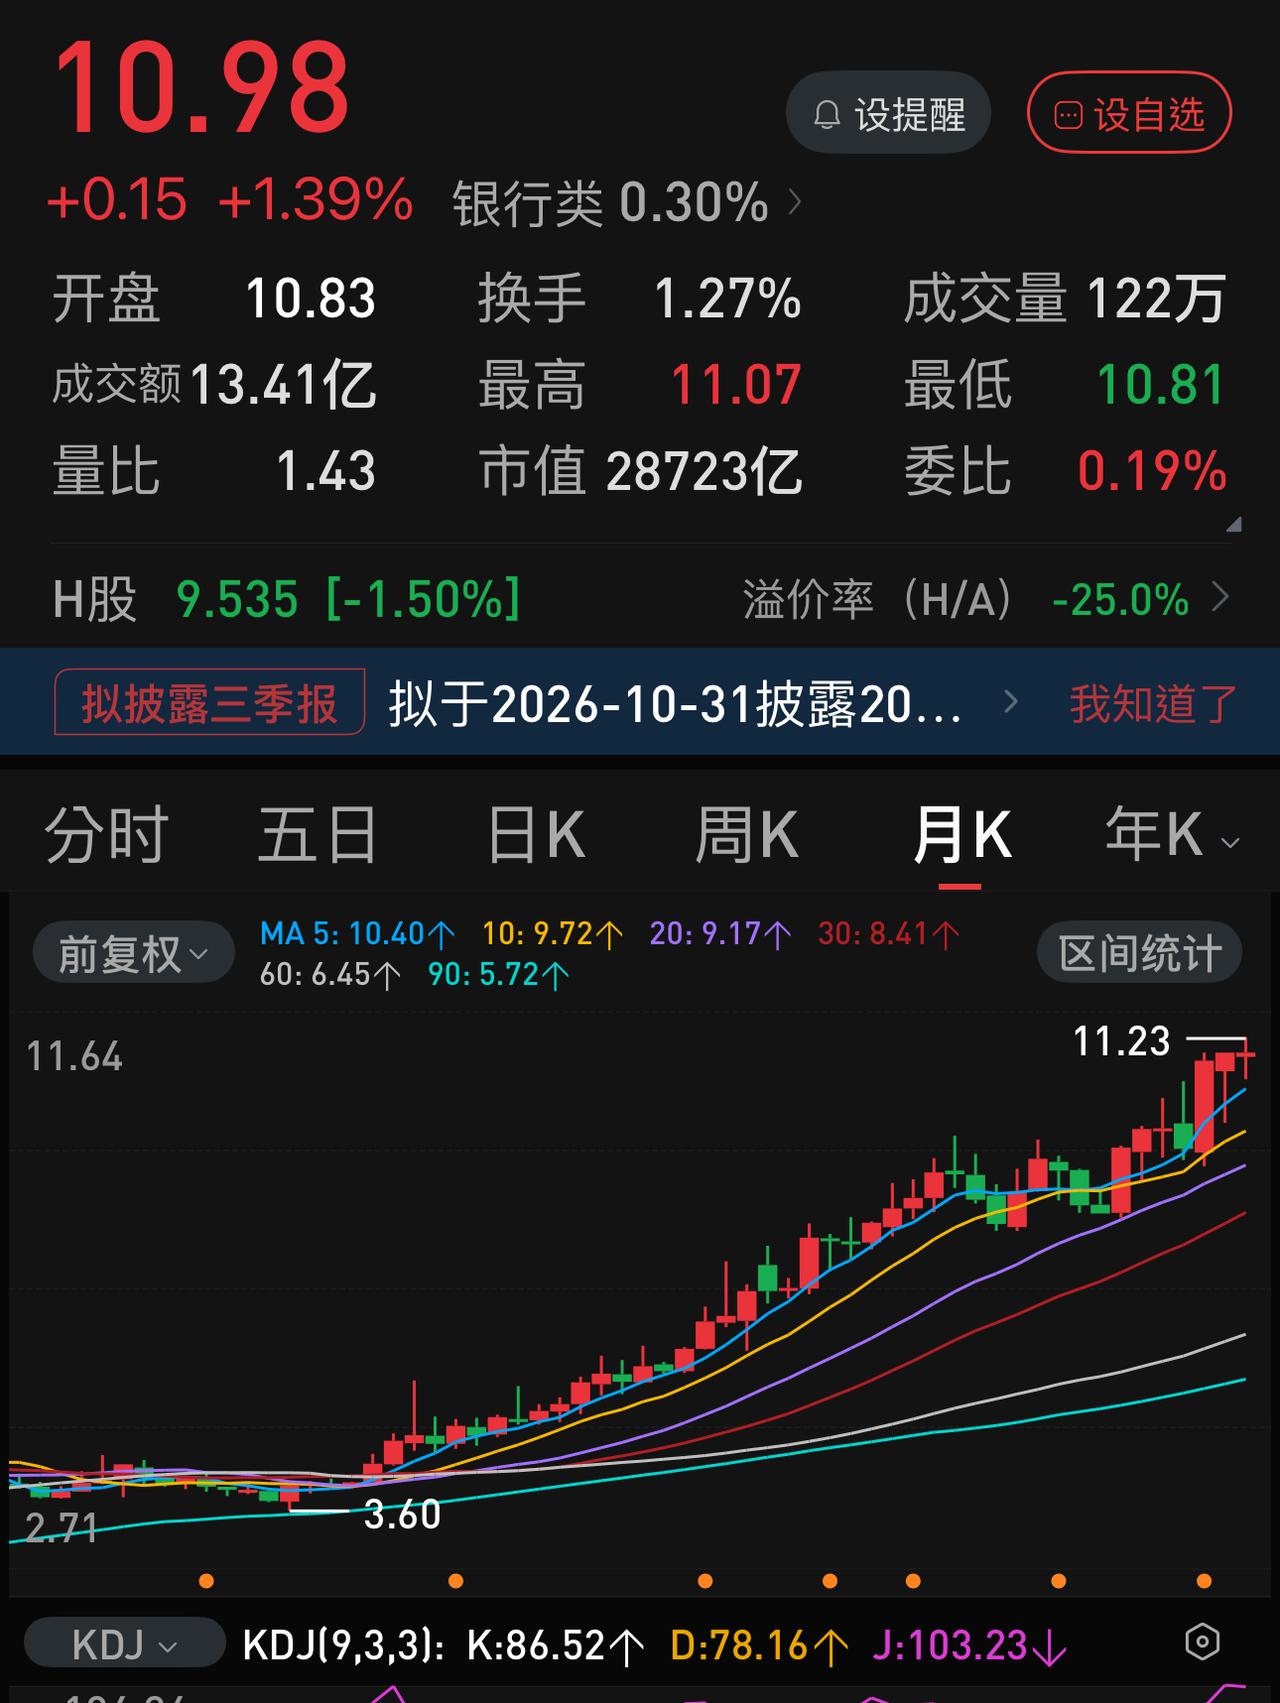
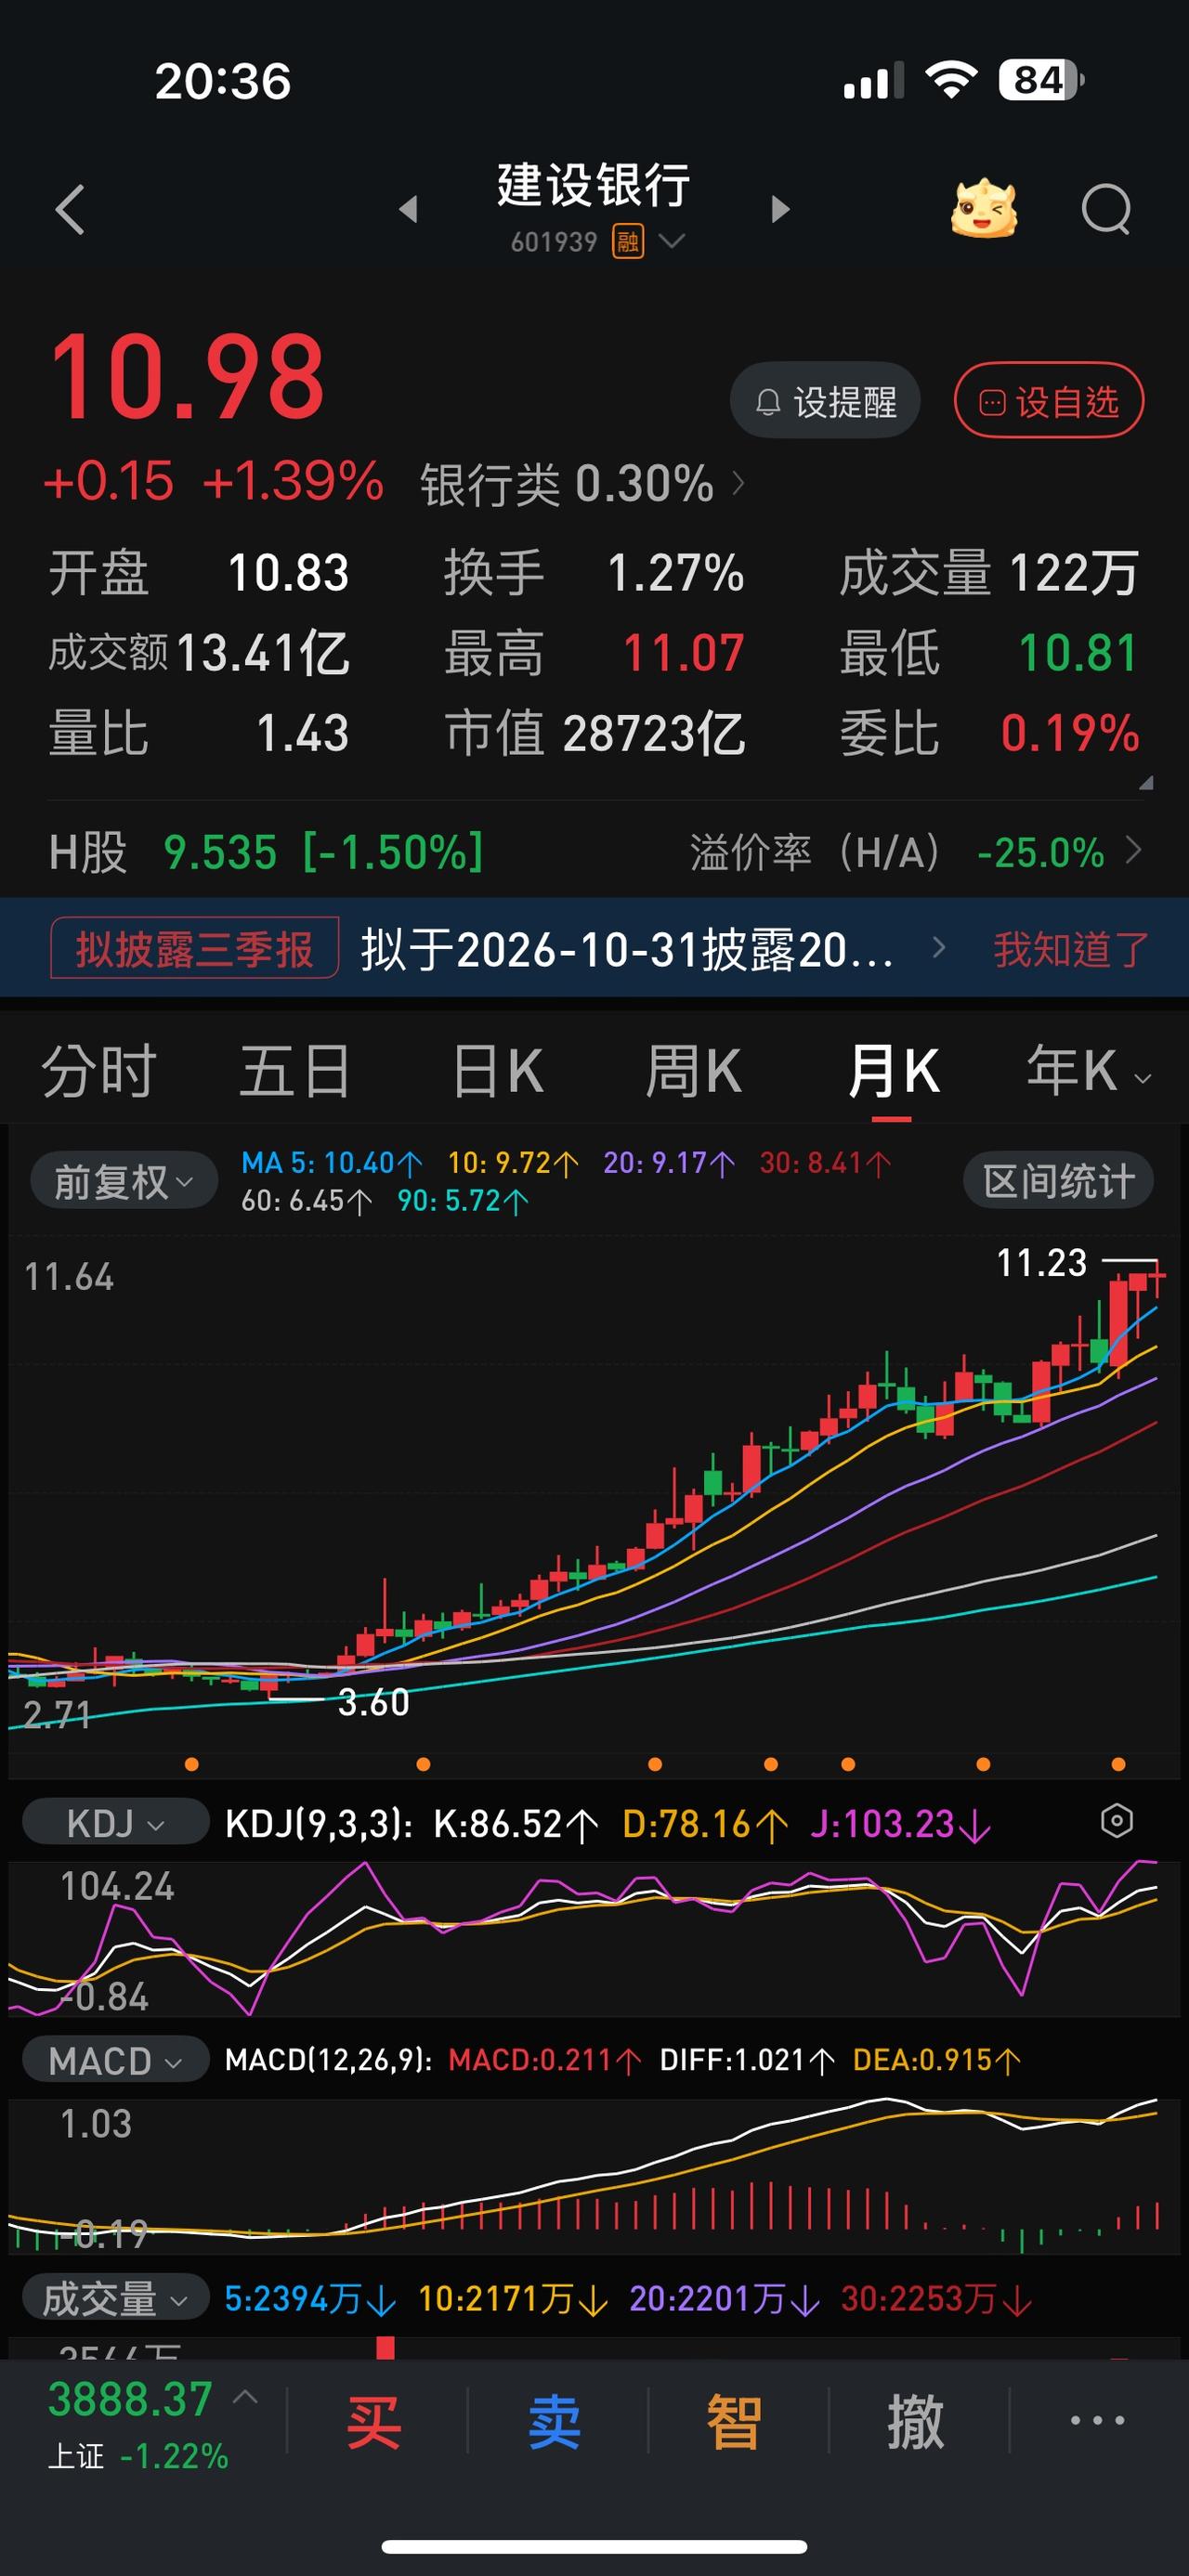
谁能想到,一只银行股走出了如此强势的行情。股价一路稳步向上攀登,从2元多的低位,一路上涨突破到11元区间,走出了一段长周期的上行行情。
我认为,研究这种银行股最容易犯的错,就是只盯着K线感叹“怎么还能涨”,却没去看价格后面发生了什么。
银行股能在几年时间里不断抬高平台,难的不是某一天拉出大阳线,而是在一次次回撤、分歧和解套盘出现时,市场还愿意给它新的定价。
按公开信息去对照,这段描述和江苏银行的长期走势比较接近。
经济参考网披露,江苏银行2026年8月19日收于11.95元,年内多次创历史新高,上市以来股价累计上涨超过200%。
很多人喜欢把这类走势归结成“主力长期拉升”,我觉得这个解释太省事了。
一只大市值银行想把行情走成几年级别,光靠情绪很难撑住。
持有人会兑现、会调仓、会在前高附近卖出,机构也会重新比较收益率。
股价每往上走一层,都得有人愿意用更高价格接走筹码,背后看的还是利润、资产质量、资本实力和股东回报。
江苏银行2026年上半年营业收入489.52亿元,同比增长9.11%,归母净利润218.76亿元,同比增长8.09%,年化加权平均净资产收益率15.72%。
我更愿意说,这些数字比一句“资金抱团”更有解释力。
长期行情要想站得住,盈利至少不能掉链子。
资产质量也很关键,江苏银行6月末不良贷款率0.81%,较上年末下降0.03个百分点,拨备覆盖率维持在300%以上。
可做银行研究不能只盯不良率一个数字,还得看关注类贷款、逾期贷款、拨备这些指标是不是一起改善,单个指标漂亮,不等于所有风险都消失。
我觉得这类慢牛最有意思的地方,是市场会从“它便不便宜”慢慢转向“它值不值得更贵一点”。
2026年8月19日,江苏银行市净率约0.81倍。破净不代表一定低估,银行股长期低于净资产并不少见。
要是ROE往下掉,再低的PB也可能长期趴着;要是ROE有韧性、风险数据稳、利润还能增长,市场才有理由把原来的折价往回收。
分红也不是简单的“每年收一笔钱”,江苏银行自上市以来累计派发普通股现金股利近600亿元,这会改变长期资金看它的方式。
可我不赞成把高股息说成稳赚逻辑,分红后股价会除权,真正要看的是企业未来还能不能持续赚钱、资本够不够、分红政策能不能延续。
再看整个行业,2026年上半年42家A股上市银行合计营业收入约3.14万亿元,同比增长7.42%,归母净利润约1.13万亿元,同比增长2.96%。
二季度商业银行净息差为1.41%,比一季度回升1个基点。
我个人会把它理解成“压力出现缓和信号”,还不会直接喊成趋势反转。
一个基点太小,后面的贷款收益率、存款成本和信贷需求,都可能改变结果。
这也能解释银行股为什么会分化,行业都叫银行,地区经济、客户结构、零售风险、对公资产质量、负债成本却差很多。
有的银行息差回升,有的还在下滑;有的利润增速较快,有的仍有压力,把所有银行股都塞进“高股息慢牛”一个框里,研究反而容易失真。
至于所谓“消化套牢盘”,我的看法是,不必想得太神秘。
前面买贵的人解套后卖出,新资金愿意接,筹码完成换手;企业利润继续积累,每股净资产和分红能力往前走,老价格对应的估值也在变化。
时间一拉长,原来看着很重的压力位,可能已经不是同一个估值位置。
我认为,这类银行股真正值得普通投资者学的,不是去猜下一根K线,而是把股价、利润、资产质量、净息差、ROE和分红放在一起看。
尊重公开信息,敬畏市场风险,不追逐未经证实的传闻,才是更理性的投资态度。
资本市场要走得稳,也离不开真实、透明和长期主义。