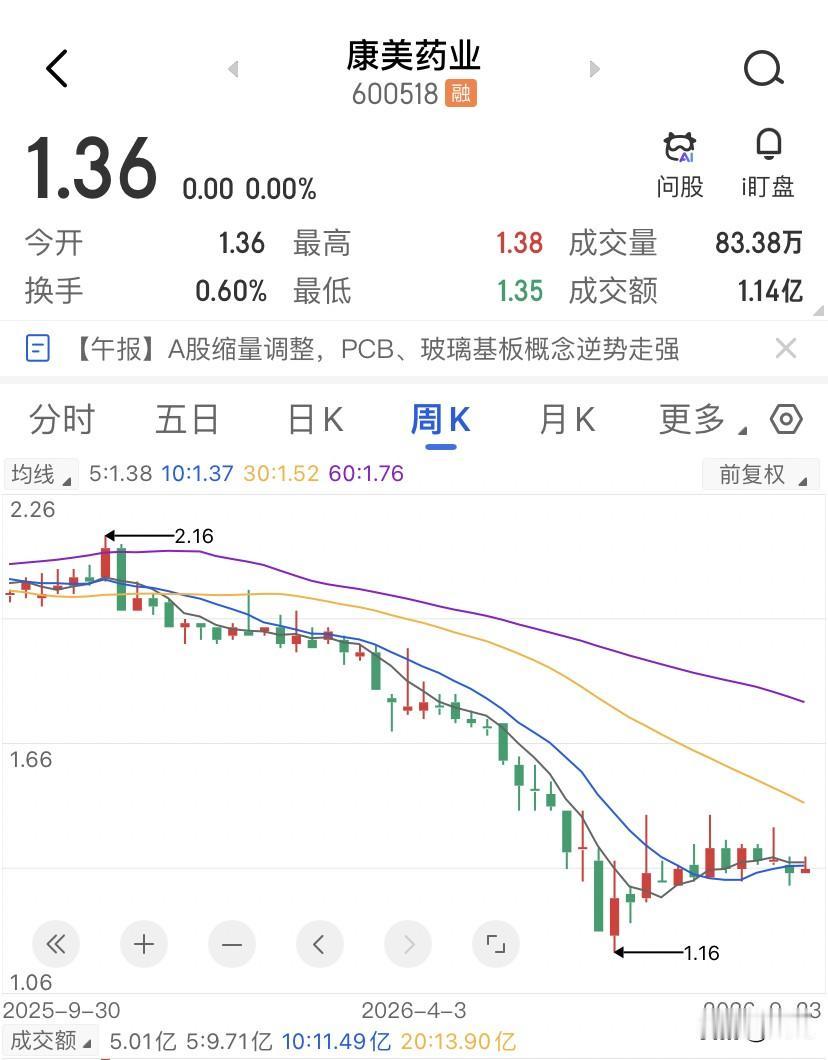
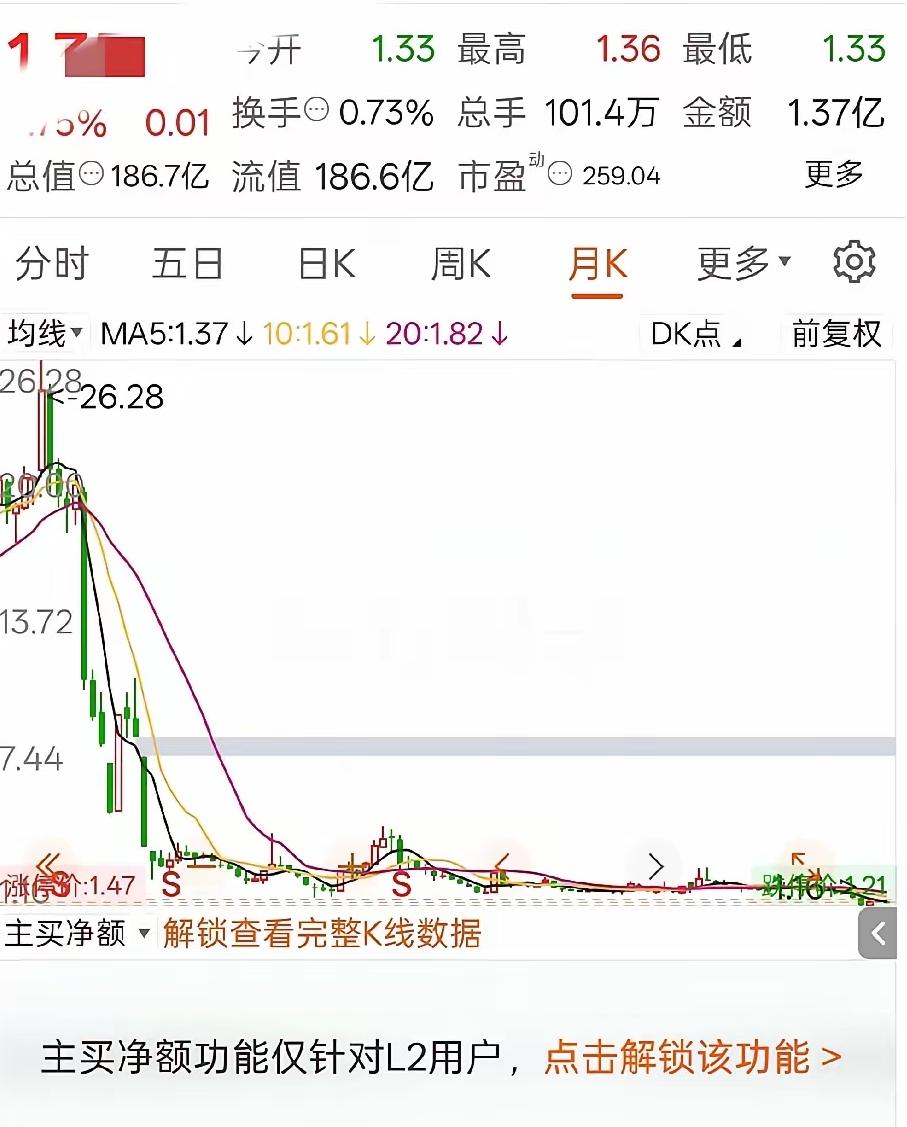
康美药业死不了,但也活不过来,1.36块,30万股东,一天成交额才1.14个亿,换手率0.6%,这不就是一潭死水吗。
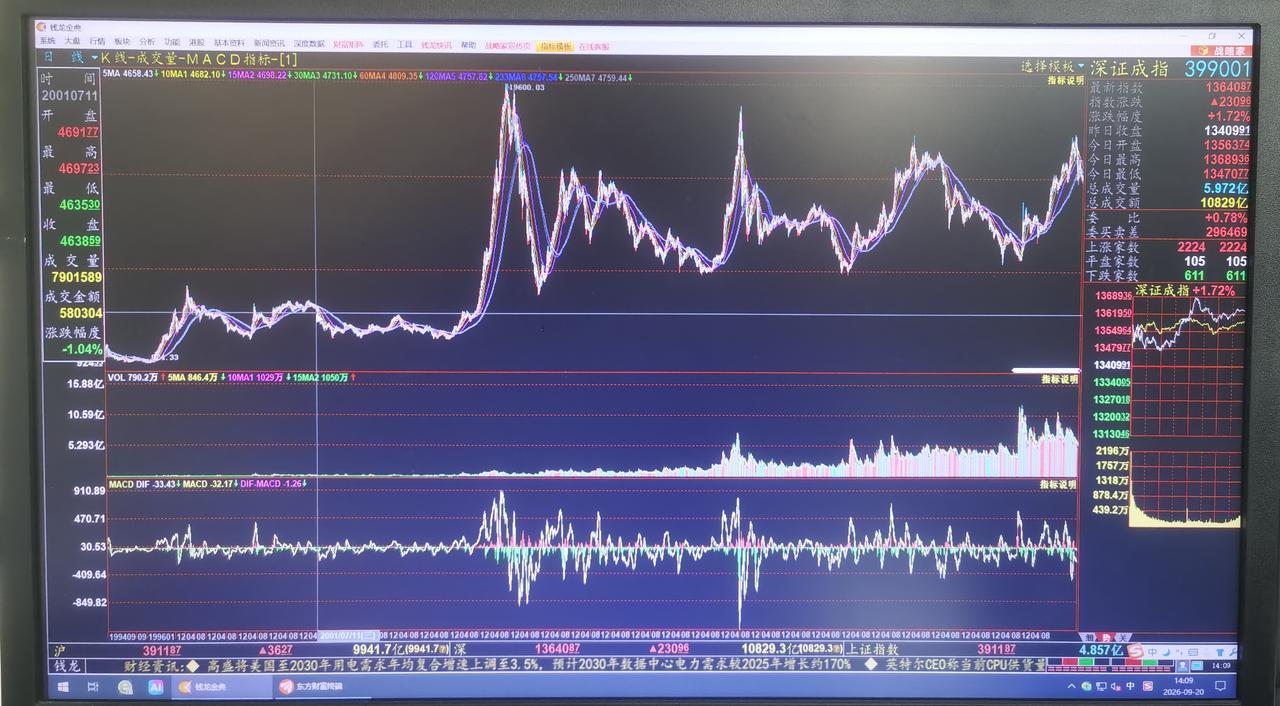
6月份的时候,康美药业的价格还在1.5块左右挣扎,到了7月一度跌到1.16块,近一年的跌幅超过34%。然后从1.16块反弹到现在的1.36块,反弹幅度大概在17%。但你看均线系统,5日、10日、20日、30日均线全部贴在1.36到1.38这个窄窄的区间里,MACD在零轴附近几乎是一条直线。这种形态在技术分析里叫粘合待变,简单来说就是没人知道方向,主力也在等。
康美药业当年有个每10股转增18股的事,很多人当年的理解是,我手里有10股,突然变成28股,这不是补偿是什么?康美当年转增了88.9亿股,其中11.13亿股分给了中小股东。账面上看,你的股数是多了。但你知道除权参考价定的是多少吗?4.3块。除权前收盘价是4.58块,10转18之后,理论上你的持仓市值不变,只是每股对应的价格被摊薄了。
这不是补偿,是一个数学题,你的票从10股变成28股,但每股的价值从4.58块变成了4.3块对应的除权价。公司没有多掏一分钱现金给你,总股本从49.74亿股膨胀到了138.64亿股。股本做大了,但蛋糕没变大啊,每个人分到的比例自然就被稀释了,就像你有一杯水,倒进一个大桶里,水还是那么多水,桶变大了而已呗。
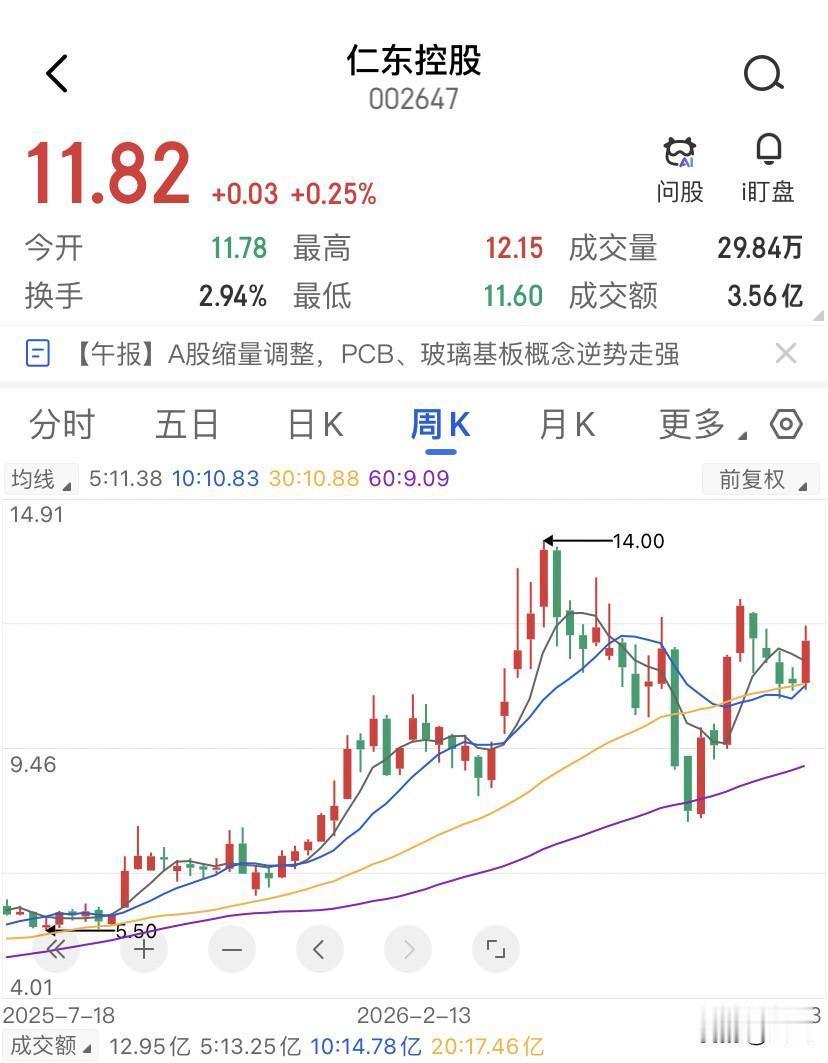
有只票叫仁东控股的股票,重整时也搞了每10股转增10.186股,结果转增完成之后价格一路阴跌,中小股东拿到的转增股,根本没有改变公司的基本面,反而因为股本大幅扩张,每股收益被进一步摊薄。这就是大多数重整股的宿命,转增其实就是给债权人看的,不是给散户发福利的。
真正让康美药业麻烦的,不是那11.13亿股分给了谁,而是扣非利润还在亏。26年半年报,营收22.9个亿,净利润3603万,看着还行,但扣掉卖资产赚的7795万之后,扣非净利润是负5959万。也就是说,主营的中药饮片和智慧药房还没办法稳定造血。你拿着转增来的股票,本质上拿的是一个还在亏钱的主业的份额。
对于康美药业我的判断是,1块钱是最后一道生死线了,康美药业的52周低点是1.16块,1.2到1.18块是重整低位筹码密集区,也是市场公认的第一支撑位。但真正的红线在1块,这是A股面值退市的硬标准。公司已经明确回应过,目前不存在触及退市风险的情形,但投资者对这个问题的焦虑从今年5月就开始了,当时的价格1.51块,康美药业说没问题,结果18个交易日后就跌到了1.33块,现在1.36块,距离1块只有26%的空间。
上方压力也很清楚。第一压力位在1.4块,这是短期套牢筹码的集中区,第二压力位在1.68到1.71块,这是前期震荡中枢破位后形成的阻力,真正的中长期分水岭在1.94块,那是去年全年箱体的下沿。在扣非利润没有连续两个季度转正之前,1.94块这个位置,基本不用想。
所以,康美现在的局面是,下方1块元退市红线悬着,上方1.4块套牢盘压着,中间这四毛钱的空间,就是30万股东的等待成本。 转增股给了你更多的股数,但没有给你更多的选择权。真正决定你能不能解套的,是中药饮片的主业什么时候能自己站住,而不是你账户里多了几张股票凭证。