标签: 碧桂园



无意中翻到一个榜单,2020年中国民营企业前十,目前有的已经破产,还有几家濒临破产,尚在苦苦挣扎,一
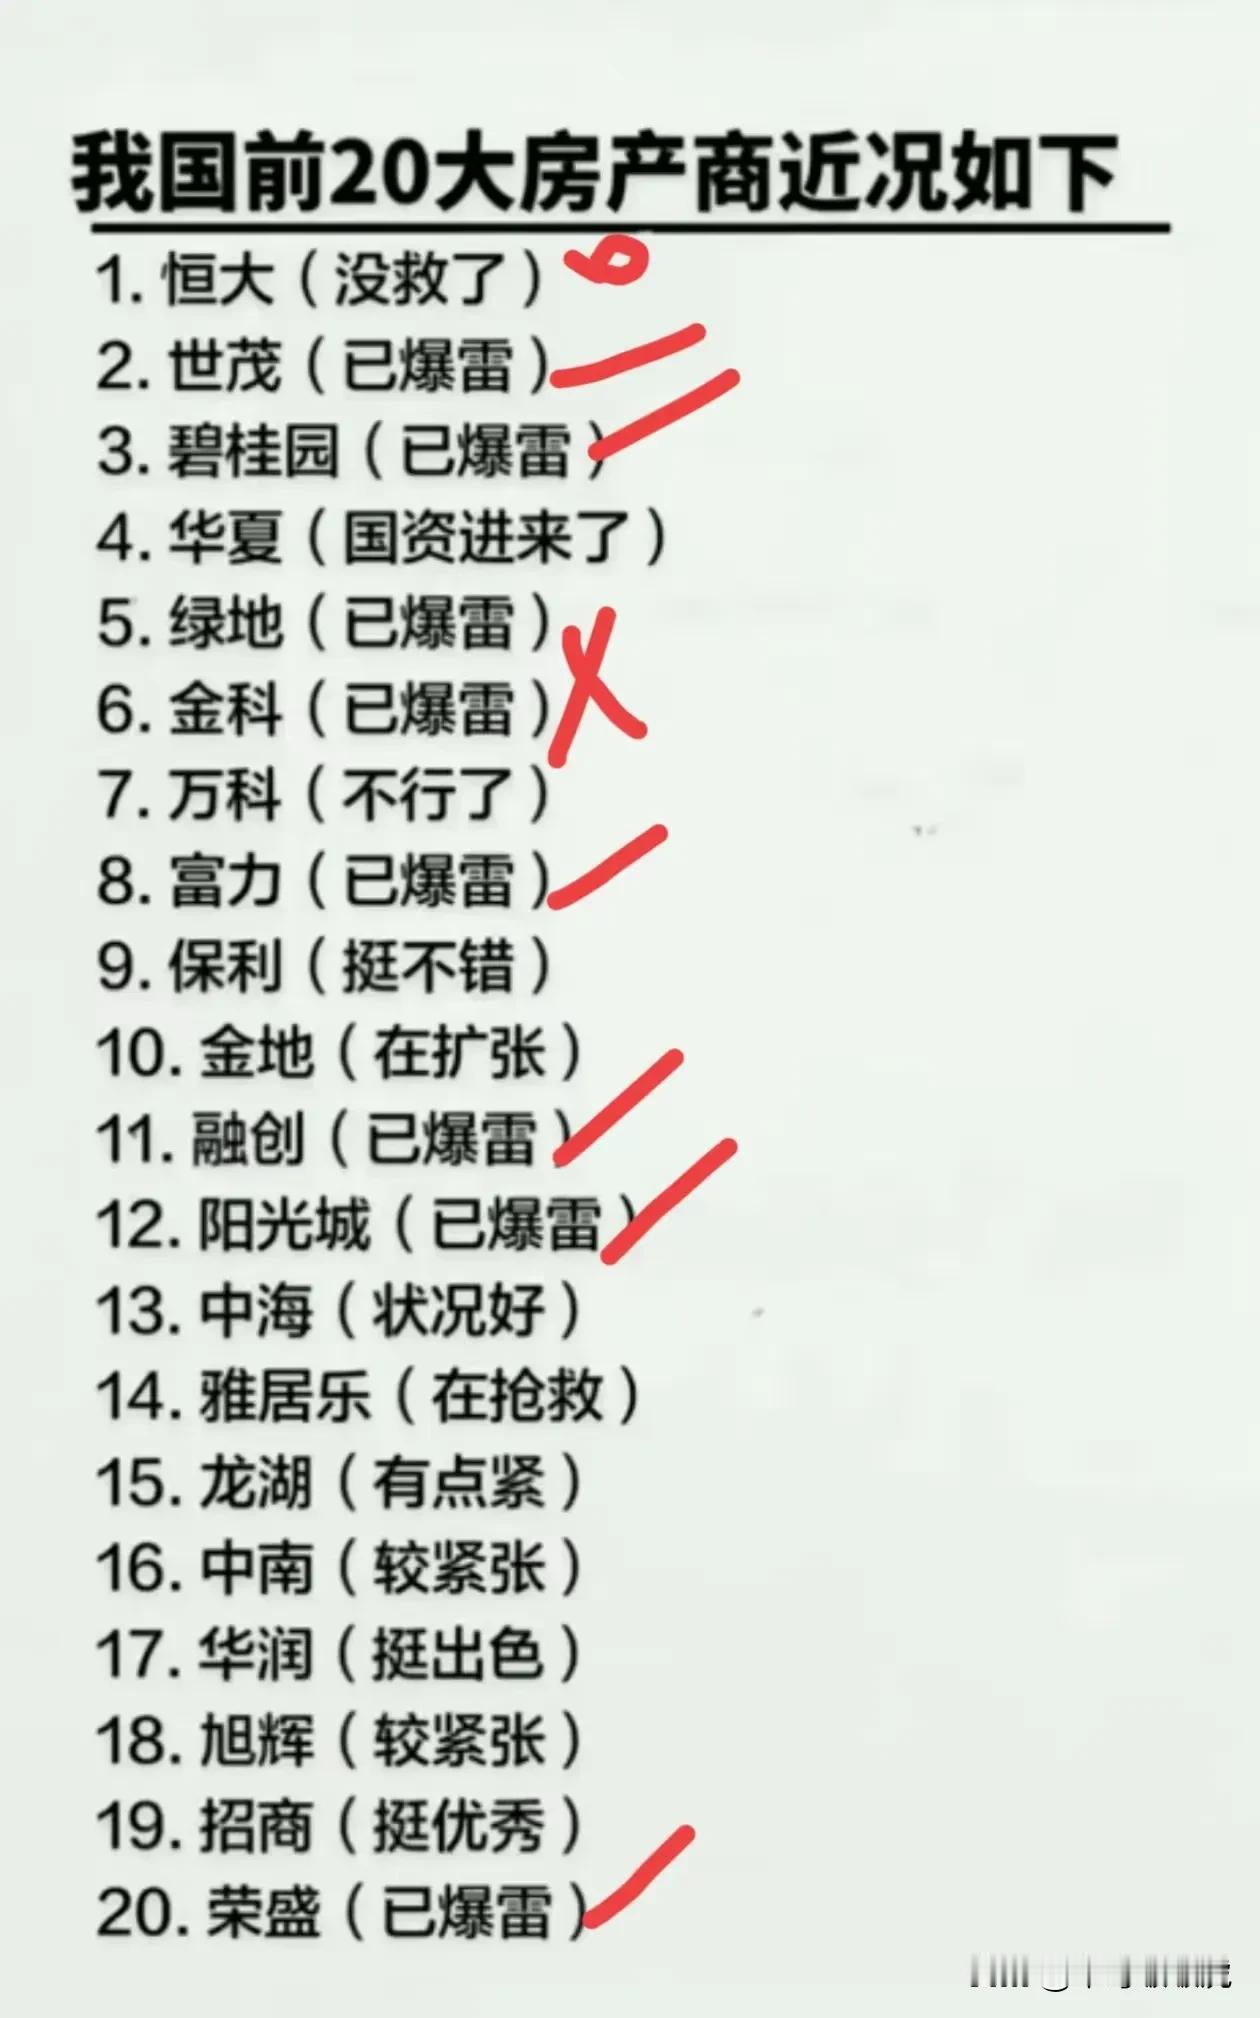
无意中翻到一个榜单,2020年中国民营企业前十,目前有的已经破产,还有几家濒临破产,尚在苦苦挣扎,一半以上不行了,而这才仅仅过了六年时间。2020年中国民营企业前十,分别是华为、苏宁、正威国际、恒力、碧桂园、恒大、联想、国美、万科、吉利。无意中翻到一个榜单,2020年中国民营企业前十,目前有的已经破产,还有几家濒临破产,尚在苦苦挣扎,一半以上不行了,而这才仅仅过了六年时间。2020年中国民营企业前十,分别是华为、苏宁、正威国际、恒力、碧桂园、恒大、联想、国美、万科、吉利。

碧桂园的债,没你想的那么吓人,也没你想的那么简单824亿违约债务,这个
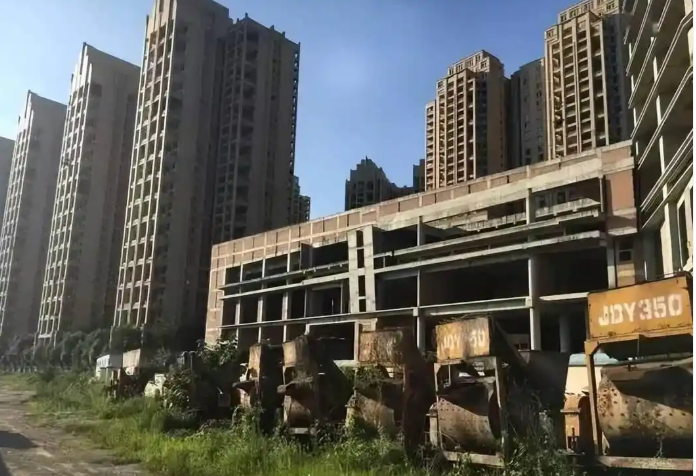
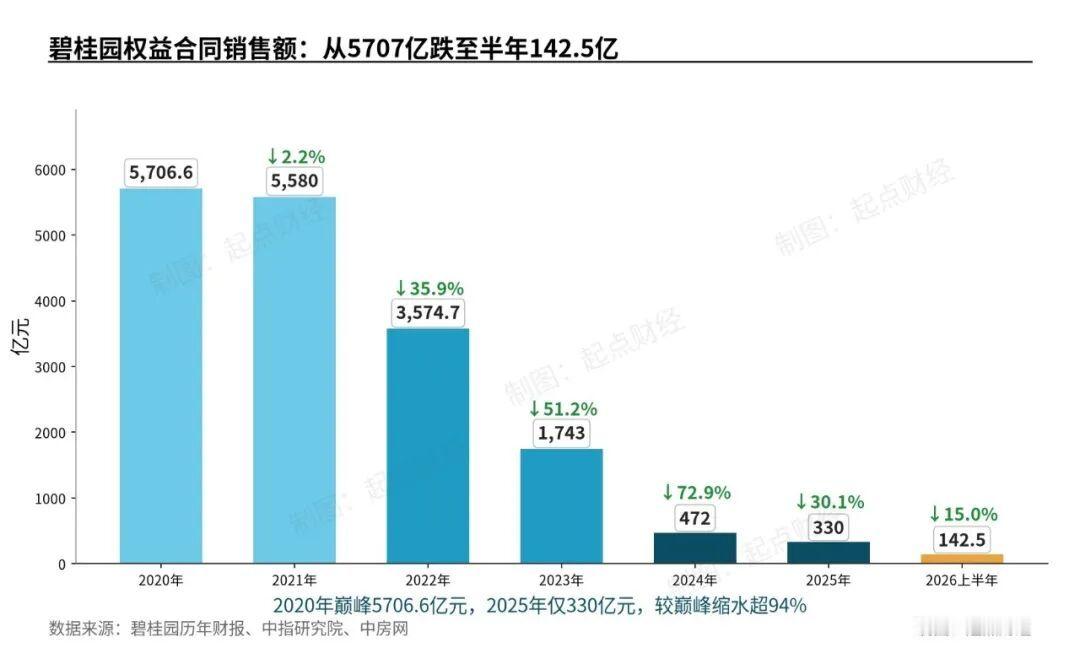
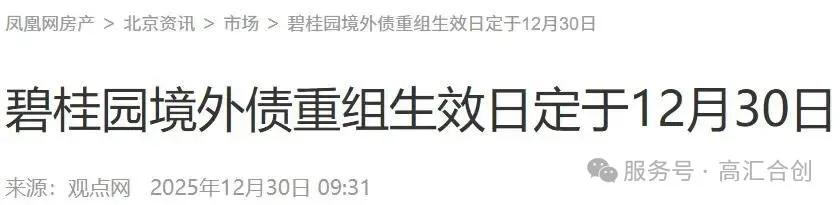
碧桂园的债,没你想的那么吓人,也没你想的那么简单824亿违约债务,这个数字一出来,不少人心里咯噔一下。但别急着慌,这笔账得掰开看。截至6月底,碧桂园确实还有约824亿处于违约或交叉违约状态的债务,可那都是重组之前的老账本了。重组方案落地之后,真正需要用现金硬扛的债务,远没有这个数吓人。第一个关键的偿付节点已经顺利过去了,至少说明眼下没出大乱子。境内债这边,部分境内债券本金得到一定幅度削减,剩余债务摊到2031年分期偿还。未来五年,基本没什么本金兑付压力,喘口气的空间是有的。境外债务重组引入了大量可转股工具,大幅降低了短期现金刚性偿付的压力。这么一看,表内债务的弹性,其实被不少人低估了。但真正的雷,往往埋在看不见的地方。子公司拖欠的工程款、各类非债券类借款,这些经营性负债才是潜在的流动性黑洞。它们不像债券那样有明确的到期日和完善的披露规则,风险点更加分散,防控难度更高。这次重组确实帮碧桂园减了超过900亿的债务,融资成本降了,期限也拉长了,账面上好看不少。可问题的根子不在债务本身,在房子能不能卖出去。上半年销售金额还在往下掉,光靠腾挪债务解决不了根本问题。资产得有人接手,房子得有人买单,这个链条转不起来,再漂亮的重组方案也只是把风险往后推了几年。碧桂园算是喘上了一口气,但离真正站起来,还差着几场硬仗。房子卖不动,说什么都白搭。温馨提示:本文仅为行业事件解读,不构成任何投资建议。