标签: 必和必拓
这次澳洲算是看清了!中国买矿石认准人民币结算,不再陪美元玩了。 9月4日,铁
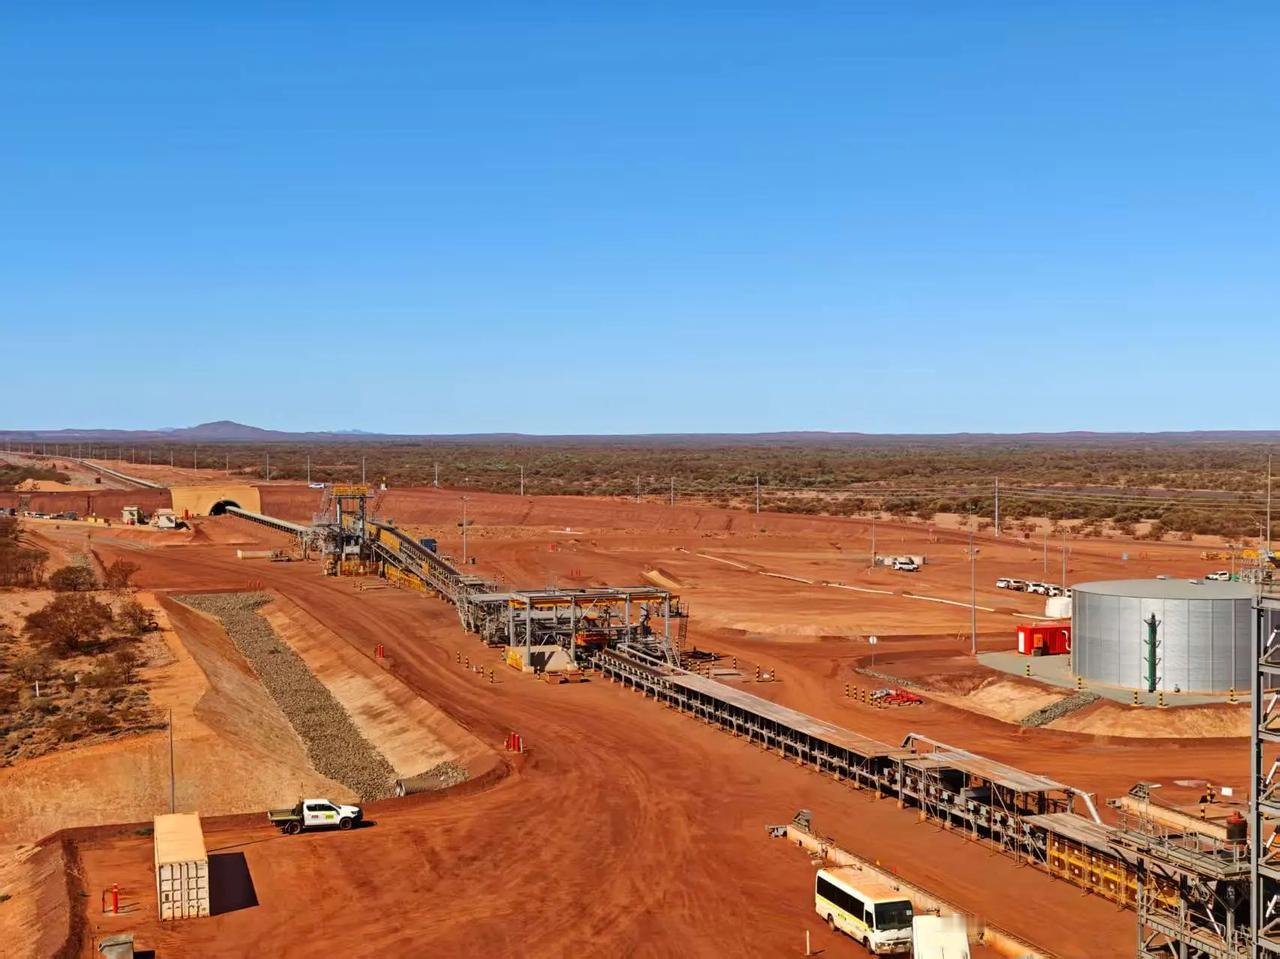
这次澳洲算是看清了!中国买矿石认准人民币结算,不再陪美元玩了。9月4日,铁矿石市场又传出一个更有分量的消息:中国宝武正在考虑收购必和必拓西澳大利亚金布巴铁矿15%至25%的股份。谈判还处于初步阶段,可我认为,这个动作已经把中国的态度说得很明白。以前是坐在码头等矿石,现在开始把手伸进矿山。以前只谈价格,现在连产能、供应和结算方式一起谈。金布巴不是一座无关紧要的小矿。它在2026财年为必和必拓贡献约6250万吨铁矿石,相当于这家矿业巨头铁矿石产量的四分之一。必和必拓目前持有85%的股份,剩余权益由日本商社掌握。这么一块成熟资产,中国钢铁巨头如果真正进去,意义绝不是分点利润那么简单。我要的是矿石,你要的是长期订单。我要供应稳定,你要矿山有人接盘。既然双方谁也离不开谁,中国凭什么只能拿着美元,在矿商定好的规则里买货?过去国际铁矿石贸易长期用美元计价,澳大利亚矿商习惯了卖方说了算。价格用美元谈,付款走美元系统,汇率波动和融资成本也由买家承担。中国钢厂买得最多,却很长时间没有与采购规模相匹配的话语权。这口气,中国早该争。转折出现在中国矿产资源集团开始集中谈判之后。中国钢企不再各自拿着订单找矿商,而是把庞大的采购量拧成一股绳。2025年9月底,中方买家一度暂停与必和必拓部分美元计价铁矿石交易。随后双方达成安排,从当年第四季度起,必和必拓对华铁矿石现货贸易中约30%改用人民币结算。请注意,是现货贸易的30%,不是全部铁矿石合同一夜之间都抛开美元。长期合同当时仍以美元为主,还需要观察人民币指数的市场接受程度。可我照样认为,这一步非常关键。大宗商品结算最难的从来不是把合同里的“美元”改成“人民币”,而是要有足够大的买家、稳定的贸易量、配套的银行融资,还要有人愿意持有和使用收到的人民币。中国恰好具备这些条件。中国钢铁产量已经连续多年维持在10亿吨左右。全球四大矿商又掌握着中国大约七成的主要铁矿石供应。矿商当然可以坚持美元,可它们更不愿失去中国市场。矿石从地下挖出来以后,不能永久堆在港口,也不能因为华盛顿喜欢美元,就自动变成美国订单。这就是我认为澳大利亚最难受的地方。安全上,它愿意跟着美国走。金融上,它习惯美元体系。可真正能长期吞下数亿吨铁矿石的,不是美国,而是中国。华盛顿可以告诉澳大利亚应该防着谁,却不能替澳大利亚钢铁巨头找出另一个同等规模的买家。美国自己的钢铁产量和铁矿石需求,根本撑不起澳大利亚现有的出口体量。日本、韩国和印度可以买,但同样无法在短时间内接下中国留下的巨大缺口。矿山不是芯片工厂。今天卖不出去,明天换个型号继续卖。矿山每天都要开采、运输、装船,铁路、港口、设备和工人都在烧钱。一条年产数千万吨的生产线,最怕的不是少赚一点,而是订单突然断掉。所以澳大利亚矿商最终会算明白一笔账:美元是结算工具,中国才是付款的人。2026年4月,中国矿产资源集团与必和必拓结束持续半年多的争议,部分曾被限制采购的矿产品恢复交易。到了9月,中国宝武又传出考虑入股金布巴铁矿。把这两件事连起来看,我看到的不是中国退回旧规则,而是合作正在向更深处走。人民币负责结算,中国企业进入矿山,中国市场消化产量。这样一来,贸易链条就不再只是“澳大利亚挖矿、中国付美元”,而是逐渐变成双方共同投资、共同供应、人民币参与循环。美国最不愿看到的,恐怕正是这一幕。美元真正的力量,不只来自华尔街,更来自石油、矿石、粮食这些实物贸易。全世界每买一船资源,都要先找到美元,美元的需求自然就被撑起来。人民币只要在铁矿石这样的核心商品里站稳一块,哪怕暂时只是部分现货,也等于在美元最结实的地基上敲进了一颗楔子。我不认为美元会因此马上倒下,可我认定,美元独占大宗商品结算的日子已经开始松动。中国这次真正厉害的地方,不是逼澳大利亚选边,而是让澳大利亚矿商自己面对现实:政治口号不能装船,军事同盟不能炼钢,最终给矿山带来现金流的,还是中国订单。中国愿意继续买,但不愿永远按别人的方式付款。澳大利亚愿意继续卖,就得适应最大客户提出的新规则。这不是谁声音大谁赢,而是谁手里握着真实需求,谁就有资格把付款方式摆上桌。美元可以继续存在,澳大利亚也可以继续亲近美国。但矿石运到中国港口以后,用什么货币结算,中国这个最大买家当然要说话。我看这才是最让美国难受的地方:中国没有掀桌子,只是把手按在账单上,平静地告诉卖家——生意照做,但规矩不能永远由美元一家定。
中国买矿石坚持用人民币,不再玩美元那一套了。美国让澳大利亚必须用美元卖,结果自己
中国买矿石坚持用人民币,不再玩美元那一套了。美国让澳大利亚必须用美元卖,结果自己又不用矿石,没法接盘。澳大利亚夹在中间没办法,只能听中国的。不过有个细节得先说清楚,目前没有任何权威公开信息能证明美国正式要求澳大利亚“只能用美元卖铁矿石”。这种说法更像是民间对中美金融博弈的一种直白概括,点中了现实矛盾,但未必是白纸黑字的官方指令。真正发生的事情,比“美国施压”这个说法复杂得多。事情得从2025年夏天说起。那年8月,中澳双方坐下来谈2026年度铁矿石长期协议,全球铁矿石现货价已经跌到每吨80美元左右,可澳大利亚矿商必和必拓开出的条件是,涨价15%,报价约109.5美元一吨,坚持年度定价,而且只收美元。中方这边不干了,中国矿产资源集团直接出手:2025年9月30日,通知暂停接收必和必拓所有以美元计价的铁矿石,连已经在海上的12艘船也一刀切在名单里。这一下把澳大利亚拍懵了,过去二十来年,铁矿石定价权基本掌握在三大矿商手里,中国作为最大买家只能被动接受普氏指数定的价。普氏指数怎么来的?每天傍晚,普氏的记者打几个电话问问矿商“今天报价多少”,矿商报个虚高,这个数字就成了全球定价基准。就这么个游戏,他们躺着从中国卷走了不知多少钱。但这次不一样了。2022年中国成立了中矿集团,把过去分散在几百家钢厂的采购权收上来集中谈判。过去中国钢厂各自为战、互相竞价,被人牵着鼻子走;现在是一个拳头说话。拉锯持续了七个月,到了2026年4月,必和必拓终于扛不住了,4月22日,必和必拓正式官宣与中矿集团完成2026年度铁矿石长期销售合同谈判。合同的核心突破在于三个数字:年度长协价从109.5美元砍到80到90美元区间,人民币结算比例从30%提升到50%以上,必和必拓的长协定价体系首次纳入北京铁矿石交易中心的人民币港口现货指数,打破了以往单一锚定普氏指数的格局。此外还给了中矿集团1.8%的专属大客户折扣,据测算,这一让利每年可为国内钢铁行业节省超百亿元采购成本。必和必拓签了,力拓也没闲着,它拉着中国宝武、中铝跑到非洲几内亚投资西芒杜铁矿,西芒杜项目2025年11月正式投产,是全球品质最优、规模最大的矿山之一。到2026年6月,出口量已超过100万吨,二季度向中国发运了160万吨。规划年供应能力1.2亿吨。中国对单一矿区的依赖正在下降。三家里面只剩福德士河(FMG)还在硬扛,2026年6月,中矿集团要求国内钢厂不得与FMG探讨其计划7月发货的新产品。到了7月15日,管控进一步升级,中矿集团对已入境并存放于青岛、曹妃甸、日照三大港口的722万吨FMG铁矿石实施禁止提货出库。这批货已完成报关缴税,占全国港口铁矿总库存的约5%。FMG九成以上营收来自对华出口,现货被锁死后,面临巨额资金占用、仓储费及矿石风化贬值等多重压力。货就在眼皮底下,就是动不了,这种“港口锁喉”比直接禁运还疼。FMG硬扛了一阵子,最终也松口了。2026年8月传来的消息是,人民币结算份额从30%提升到了50%以上。力拓和FMG也相继宣布改用其他指数。三大矿商,就这样被各个击破。澳大利亚政府彻底坐不住了,铁矿石价格从110美元以上一路跌到93美元一吨。每跌1澳元,光西澳政府就少收9300万澳元的特许权使用费。有媒体测算,澳方整体损失可能高达200亿澳元。于是澳大利亚政府内部开始认真讨论一个被称作“核选项”的方案,让必和必拓、力拓、福德士河三大巨头组成出口卡特尔,统一谈判、统一定价。说白了就是三家合起伙来跟中国谈价格,一个天天念自由市场经的发达国家,要亲手扶植一个垄断托拉斯。澳大利亚的反垄断法明文禁止横向垄断协议,要让三大矿商团结起来对付同一个买家,政府得先给他们发豁免令,这在全球贸易史上极其罕见。但这个“核选项”面临多重风险,中国可以预料会对其他行业采取行动,农产品、旅游业、教育业都可能成为附带损害。澳大利亚一直以市场经济和自由贸易捍卫者自居,这个形象将彻底崩塌。中国还可以向WTO提起诉讼。更关键的是来自盟友的压力,美国一直在推动盟友对华“去风险”,但从来没有建议澳大利亚在铁矿石上对中国动手。如果澳大利亚真的对华断供或限供,全球钢铁价格将暴涨,压力迟早传导到美国。美国自己的钢铁工业也需要铁矿石。说到底,这场博弈真正改变的,不是谁“赢了美元”,而是谁开始拥有拒绝单一结算路径的能力。货币地位从来不是靠口号争出来的,而是靠产业、贸易和市场一笔一笔做出来的。对澳大利亚来说,最理性的选择不是在中美之间情绪化站队,而是承认订单决定商业规则。美国能提供金融和安全影响力,却替代不了中国大陆市场对铁矿石的真实需求。当西芒杜、巴西矿石和人民币支付网络同时向前推进,澳大利亚矿企的选择空间实际上在缩小。