宁德时代,遇到了很大的麻烦。
赚取,依然很猛,今年上半年,营收2769亿,同比涨54.8%,净利润432.84亿,一天净赚2.4亿。
然后呢,就是这么一家「日进上亿」的公司,从今年5月股价高点算起,四个多月,市值蒸发了将近8000亿,A+H总市值跌破1.5万亿,股价创一年新低。
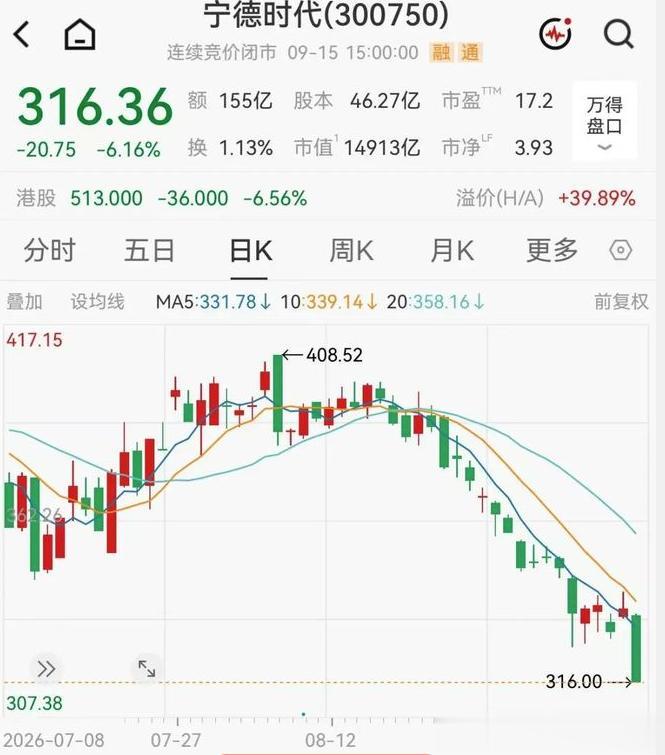
一边是财报炸裂,一边是股价瀑布。
你可能听过一种最流行的解释,车企苦宁王久矣,终于集体掀桌子了。理想跑了,小米跑了,小鹏问界都在扶持二供,就是之前宁王赚得太狠,兄弟们不陪你玩了。
那这个说法,是真的么?
车企在夺权咱先看看车企到底在干什么。
理想9月4日砸26.5亿增资欣旺达动力,成第二大股东。全新L8全系换欣旺达电芯,MEGA后续锁单切自研5C,i6直接不用宁德时代。
小米那边龙甲电池发布会,电芯选中创新航和欣旺达,宁德时代完全缺席。
小鹏把中创新航升成一供,问界拉国轩进来当二供。
你要说这是为了省钱,逻辑上是通的。今年上半年15家主流上市车企归母净利润加起来210亿,还不到宁德时代一家的一半。整车行业利润率1.5%,而电池厂两位数毛利率,那车企肯定觉得,自己辛辛苦苦赚的钱,都被上游电池产业给抽走了。
但你要真以为车企只是想砍成本,那就小看这场事了。
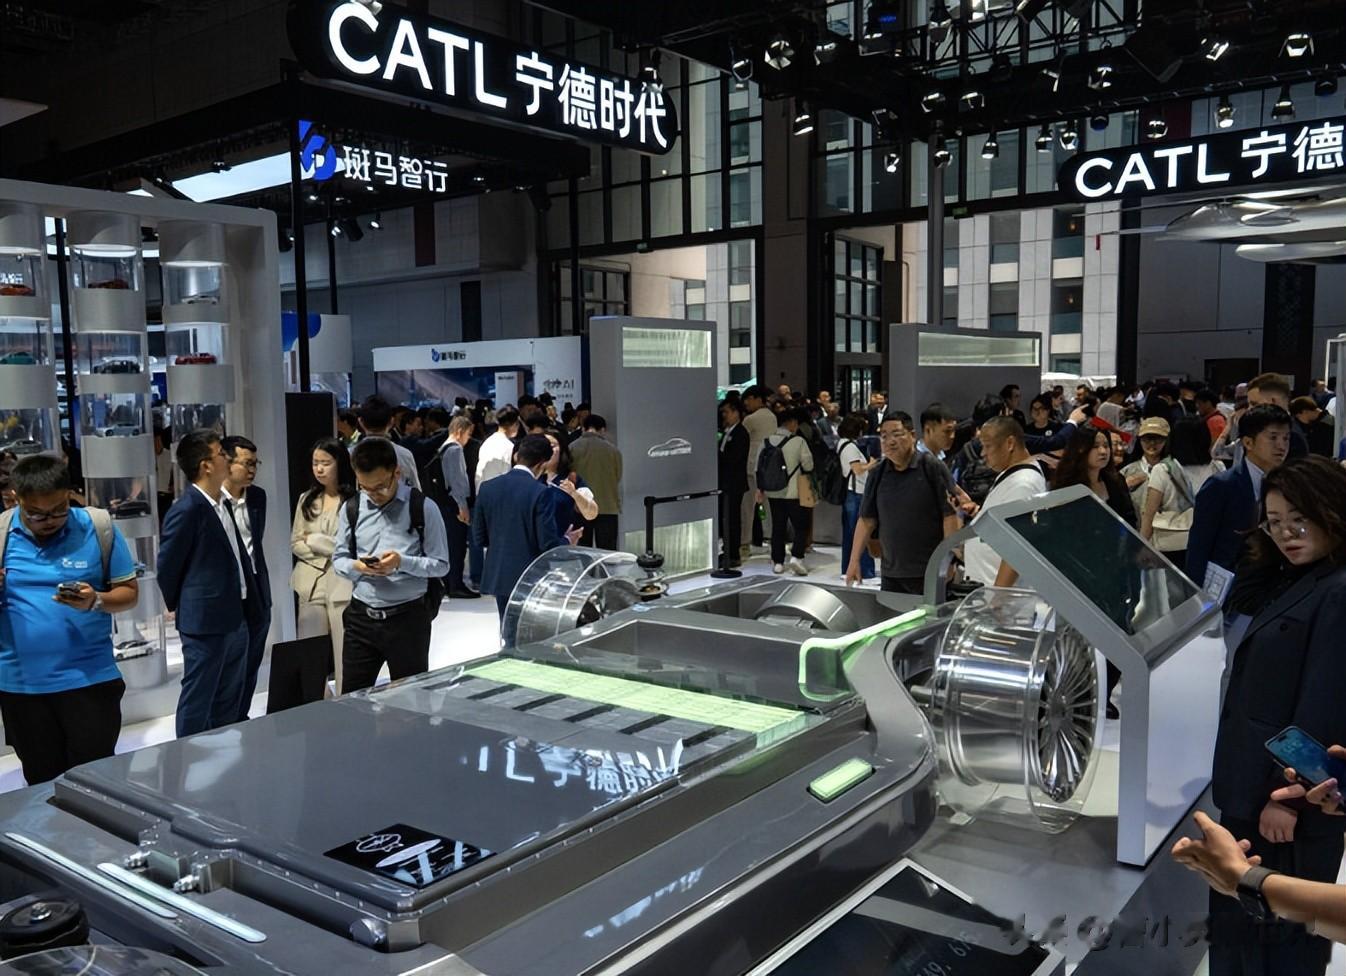
小米做龙甲电池,把自己的质量团队常驻到中创新航、欣旺达的产线上,设了八千多个检查点,管到二级供应商的原材料,数据存十五年。理想更狠,电芯化学体系、封装工艺、BMS算法自己主导,欣旺达只负责造。
这就是车企拎着自家的图纸,跟供应商说:“按我的标准造,别自己发挥。”
过去车企买电池,是去菜市场挑肉。
宁德时代给你什么样的电芯,那就在这个基础上做包、做集成、做营销。放电曲线、充放电策略、热管理标定,全在人家黑盒里。
现在车企要干嘛?要从点菜的变成做菜的。电化学体系我定、电压平台我定、热管理我定,你就负责按我说的做。
所以去宁化,不是“不用宁德时代的电池”,而是“不接受宁德时代的定义”。
宁王最大的资产,正在变成最大的负债宁德时代过去十年最牛的一步棋,面向消费者做品牌。
你知道车的塑料用哪个牌子的么?车灯用的那哪个牌子的么?但很多人买车的时候都会问一句,“这车是不是用宁德时代的电池?”。
宁德时代把自己一个ToB的零部件供应商,做成了消费者认知里的“品质标签”,跟英特尔当年那个“Intel Inside”是一个套路。
这个品牌资产牛不牛?牛。
牛到宁德时代可以定高价、可以让车企排队、可以在合同里加“预付款+长单”锁产能,2025年合同负债492亿,同比增长77%。
牛到80%到90%的原材料涨价,都能顺着管子甩给下游车企。
但这件事有个副作用。
当消费者认宁德时代认到这个份上,车企就变成了什么?变成了给宁德时代打工的。
消费者花几十万买的车,最大的卖点长在别人身上,车企很难受。
忍到有一天,车企发现,把宁德时代从卖点里拿掉,用一套自己主导的电池方案,加上一个自己起的名字,龙甲、麒麟、金钟罩,消费者一样买账,那事情就变了。
宁德时代最值钱的品牌资产,此刻就变成了车企必须挣脱的枷锁。
而且宁德时代知名度越高,车企越想让你消失在自己的宣传物料里。
估值逻辑要换了我们再回到那个撕裂的画面,业绩这么好,股价为啥这么惨?
因为资本市场看你今天赚多少,更看你未来能不能一直这么赚。
宁德时代过去被给的是“高成长科技股”的估值。
市场默认宁王在在这条赛道上有绝对话语权,你能定价、你能扩张、你能吃掉行业大部分利润。所以给你三十几倍的市盈率,愿意为你的“垄断溢价”付钱。
现在呢?市场看到了另一层。
理想跑通了“我定义、二线代工”这条路,小米也跑通了“影子工厂”这条路。
这两条路一旦被证明可行,就意味着可以被复制。吉利、长城、广汽、上汽早就在自研电池,头部车企一个接一个学,宁德时代的护城河不是被填平,而是被绕过去了。
关键的关键在这里:市场重新给宁德时代定价的时候,参考系变了。以前对标的是台积电,现在对标的是,一个规模很大、但话语权正在流失的传统制造业龙头。
大华继显把目标市盈率从31倍砍到23倍,就是砍身份。
从“科技股”降级为“周期制造股”,市值蒸发几千亿都不用惊讶。
宁德时代自己也急,7月抛出A股史上最大回购,200到400亿注销股份。结果呢?8月一直没动手,9月11日才首次回购60万股,只花了2亿。
回购这件事,本来是老板对市场喊“我家股票被低估了,我自己买”。
结果宁王喊了一嗓子,扔了两块钱试水温。市场立马明白了,你自己心里也没底。
宁德时代没有输,只是不高估那宁德时代就完了吗?完全没有。
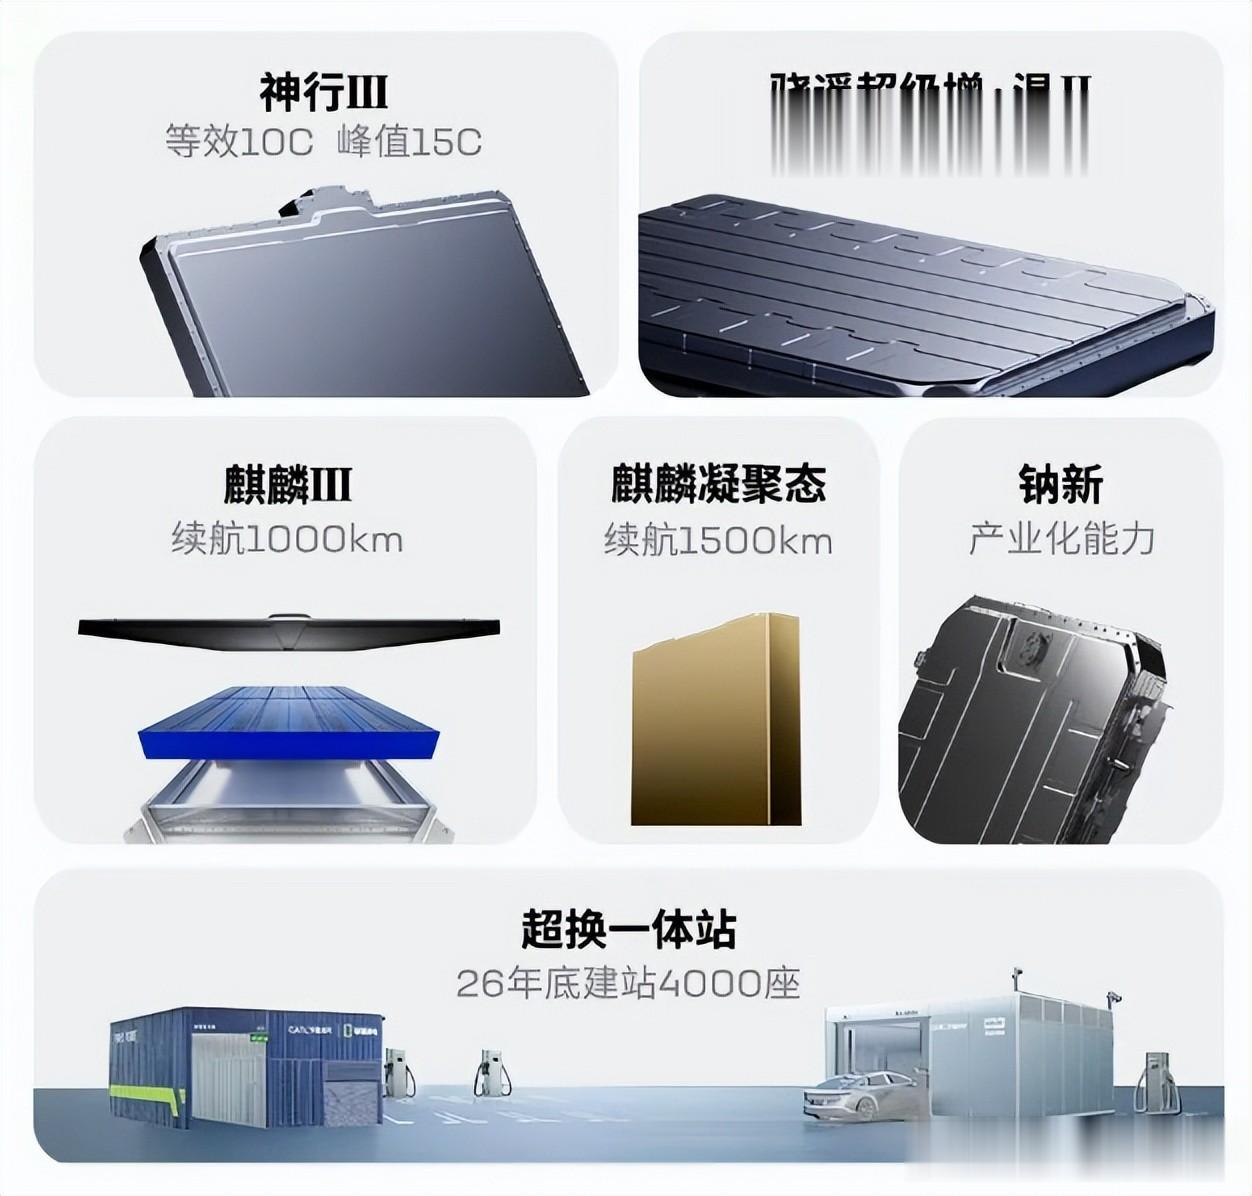
手里的牌还很硬。全球40%的动力电池份额,一家超过后面三家之和。储能业务上半年营收涨87.54%,海博思创十年长单200GWh。宁王还在往换电、储能、算电协同、机器人供电这些新场景里砸钱。
曾毓群自己说过,未来行业空间是现在的千倍。
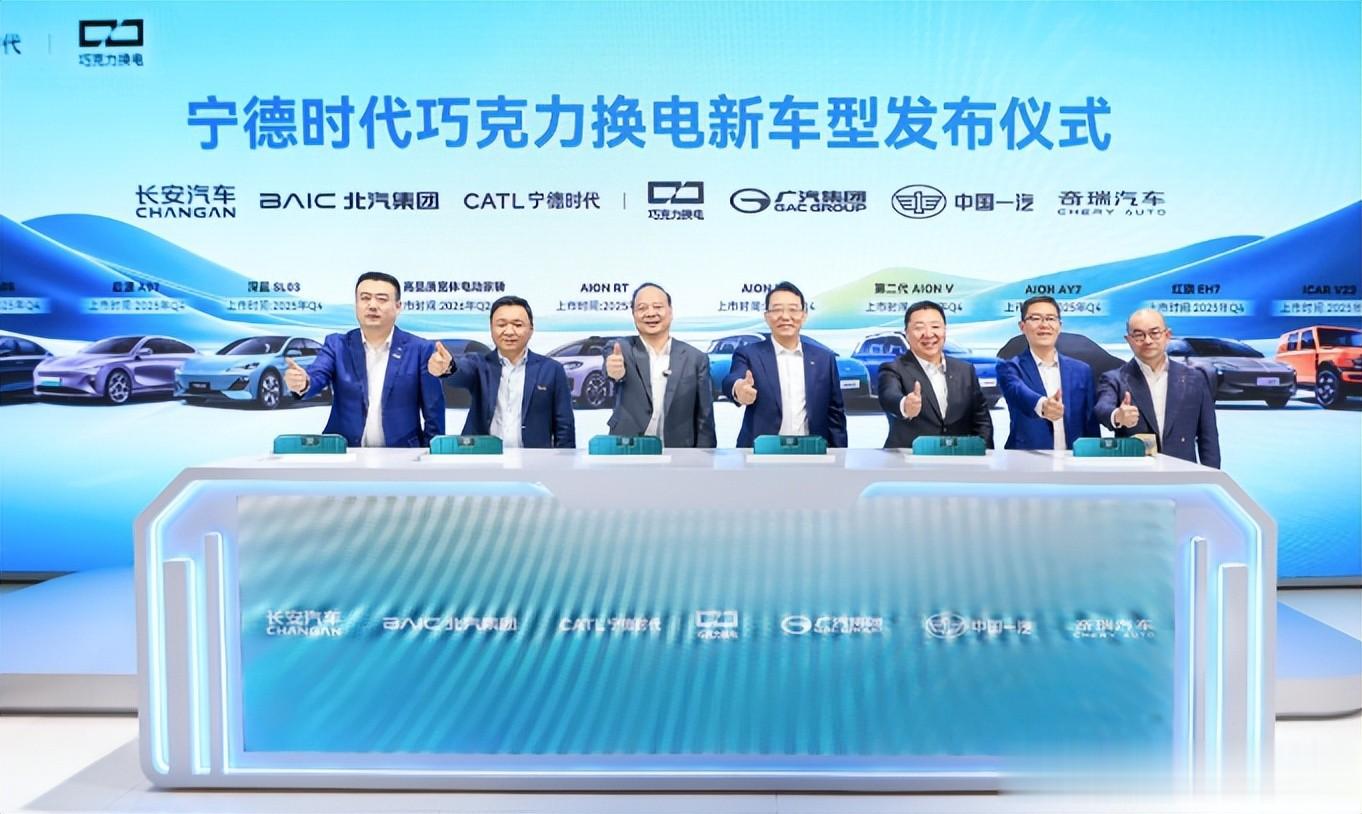
但这里有个特别拧巴的问题。宁德时代想从“车企的乙方”,转型成“新能源基础设施运营商”。
这个方向没错,但它有一个bug,你转型的每一步,都在变成车企的竞争对手。
你做换电网络,那是抢车企的补能生态;你做储能系统,那是抢车企To B的第二曲线;你做能源管理,那是抢车企的数据入口。
车企凭什么让一个“既是供应商、又是竞争者”的伙伴,长期霸占自己的核心供应链?
所以,宁德时代这场戏,挺有意思的。
因为讲的是中国制造业里一个特别熟悉的循环,一个环节太赚钱,上下游就一定会想办法把这块肉切下来一块。手机行业里高通被华为、苹果、三星陆续绕过去,是这个逻辑,面板行业里三星LG被京东方追上,也是这个逻辑。
宁德时代的问题不是它做错了什么,恰恰是它做得太对了,对到让所有下游都感到窒息,对到所有客户都开始琢磨“我能不能自己来”。
一个行业的王座坐得太稳,往往就是这个王座开始晃动的开始。
而这件事,才刚刚开始。