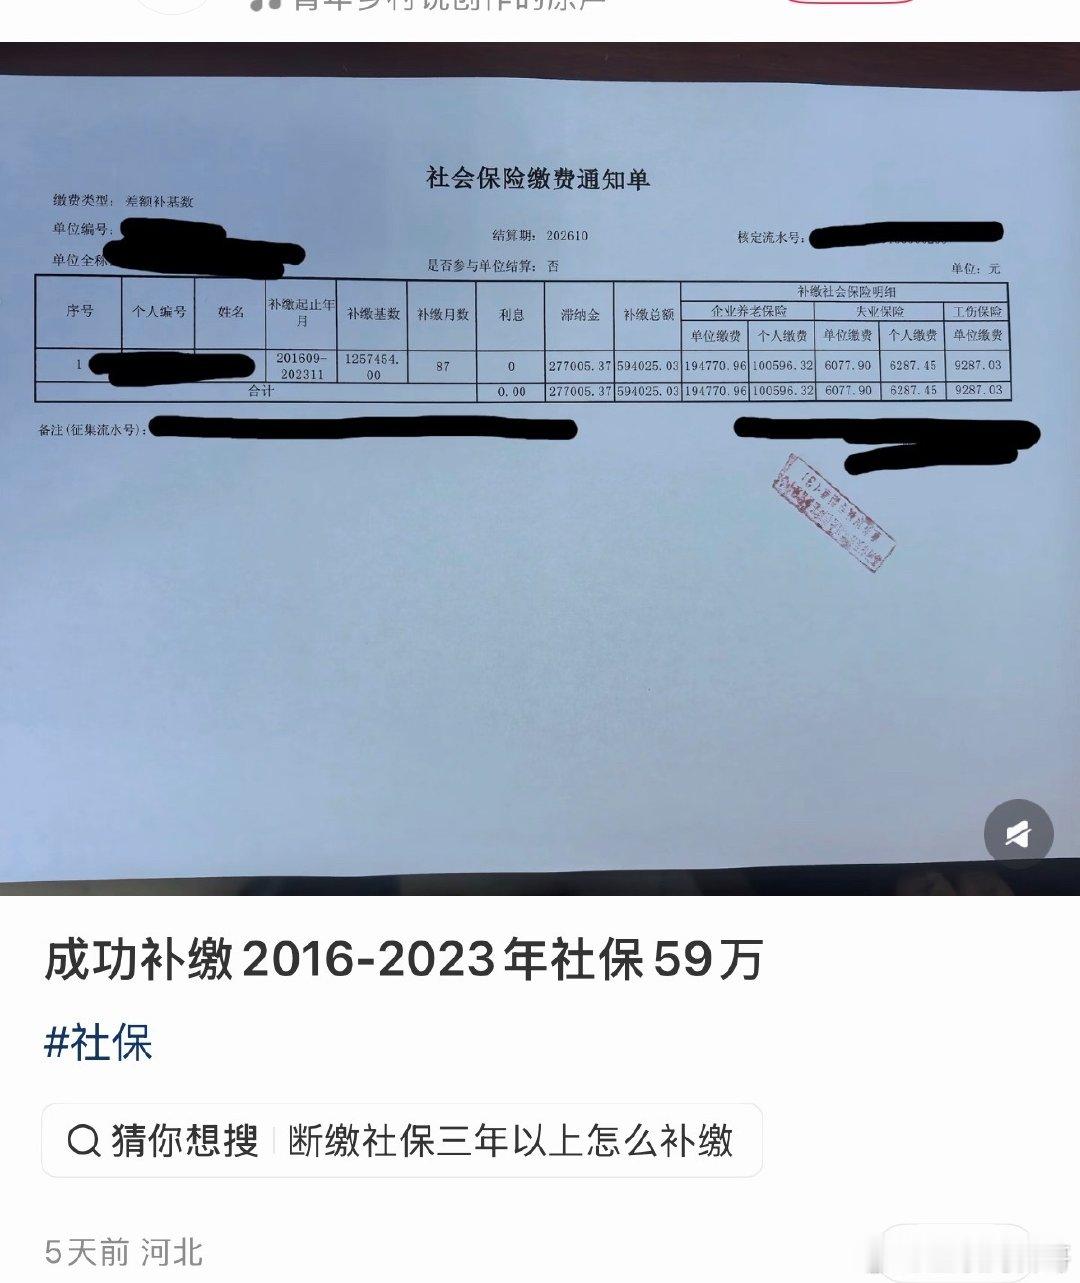
很多人信奉交得多领得多的理念,咬牙选择较高缴费档次。以为当下加大投入,退休之后便能享受优厚待遇。现实却截然相反,对于大部分灵活就业者,缴费标准一味拉高,收益反而大打折扣,甚至造成资金浪费。
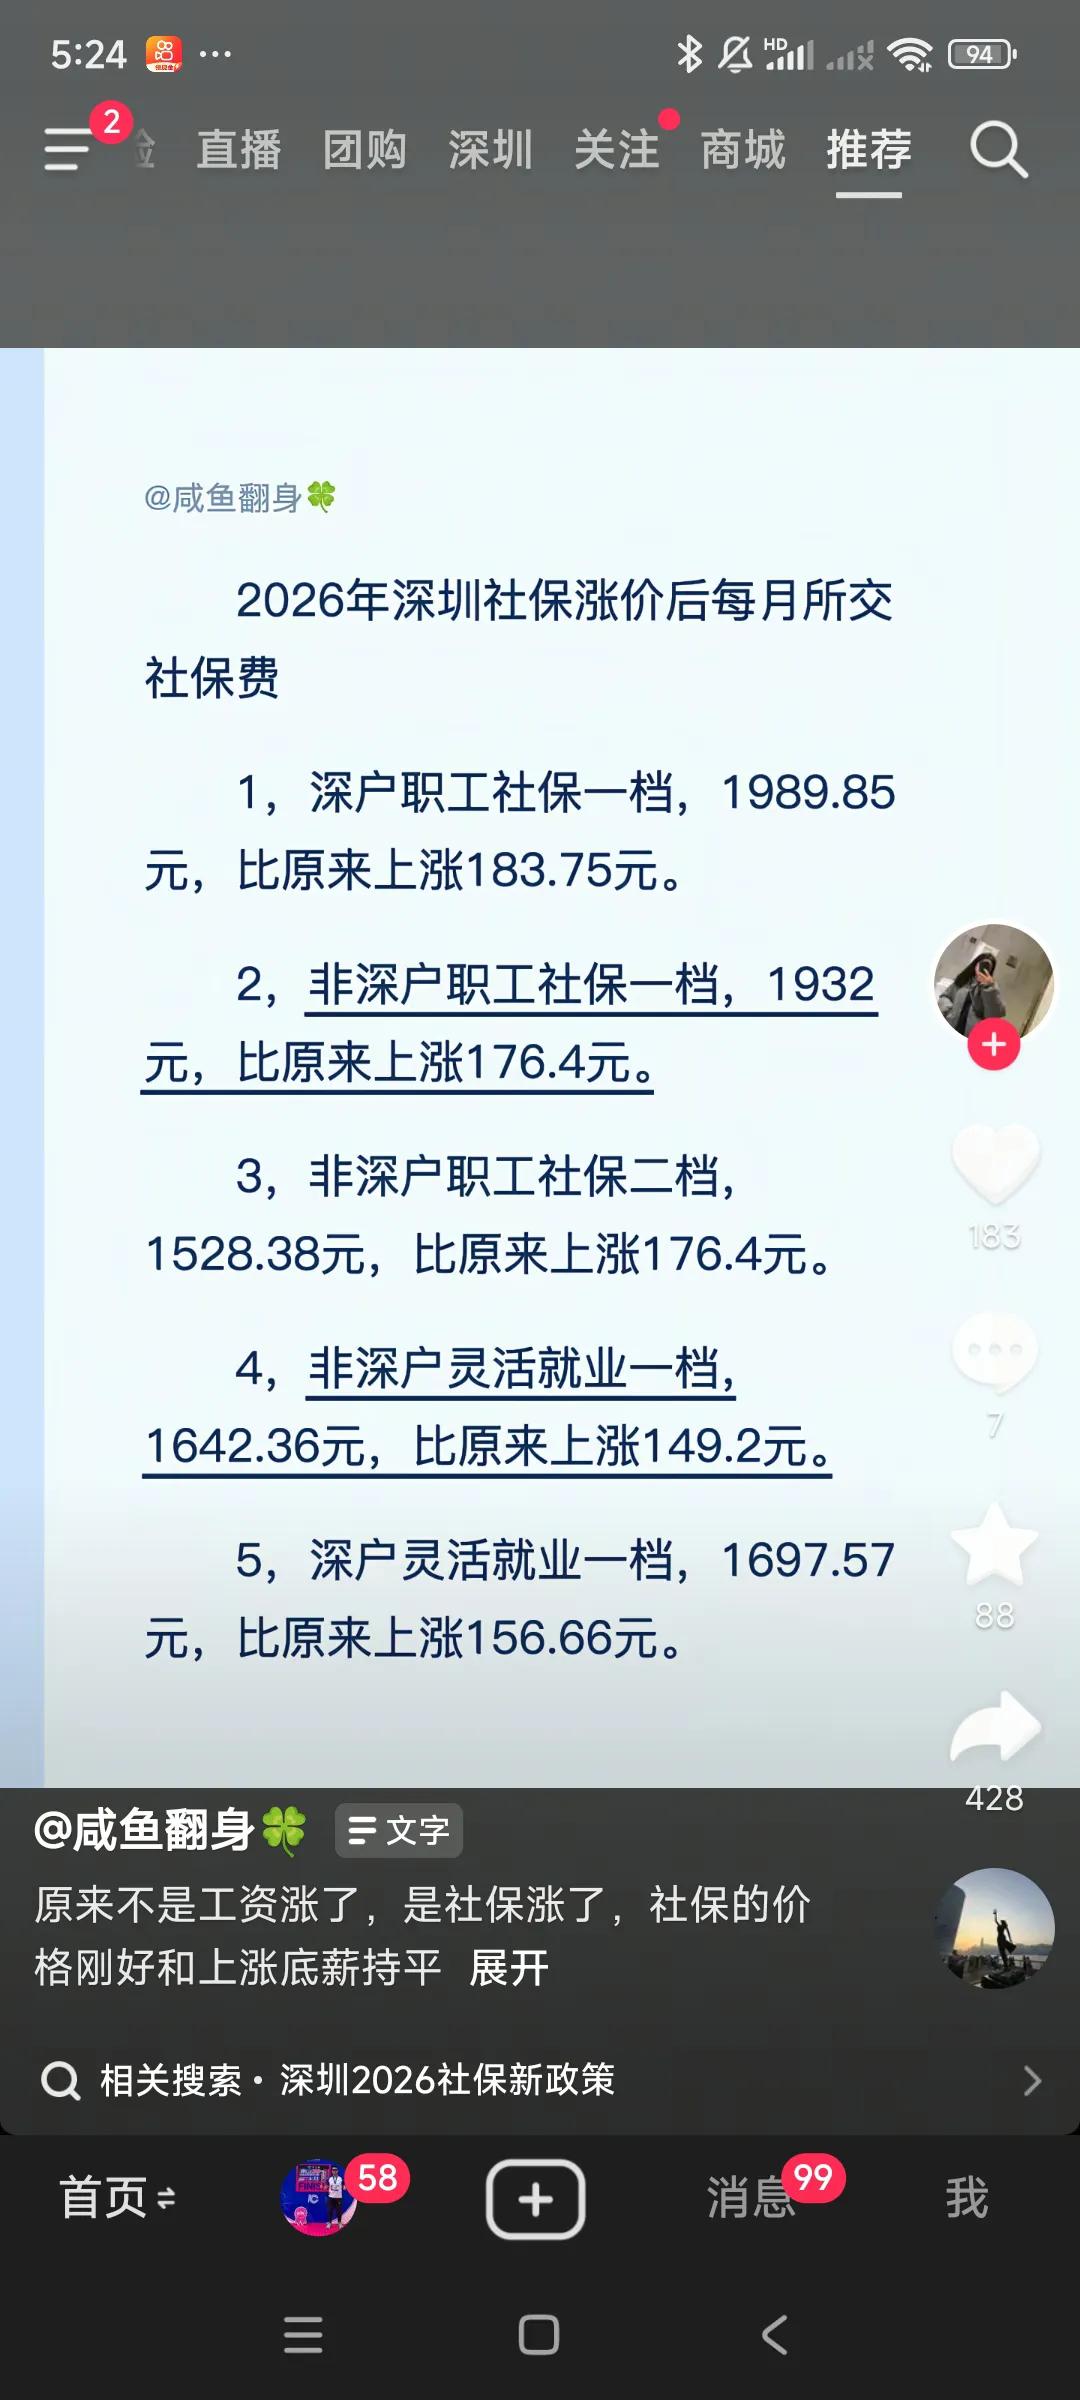
伴随着2026各地社保缴费基数上调,继续盲目追求高档。高额的支出,换不来对等的退休福利,实在得不偿失。今天把内里的账目剖析清楚,灵活就业养老保险该怎样挑选档位,深思熟虑之后再缴费,避免白白耗费积蓄。
不少人连续数年缴纳灵活就业社保,依旧不了解资金分配规则。灵活就业参与职工养老,整体缴费比例为20%,全部由个人自行承担。这笔费用并非全数归入个人账户。仅有8%划入个人专属账户,资金归个人所有,每年计算利息,退休后按月发放,离世之后还能够继承。剩余12%汇入统筹基金,作为公共资金池,用来发放现有退休人员的养老金。
简单来讲每投入一百元,仅有四十元属于自己。档位不断提升,流向统筹部分的资金随之增加。这部分资金,需要足够长的寿命,依靠基础养老金慢慢收回。上班族的统筹部分由单位负责出资。灵活就业人员却要独自扛起全部压力。档位越高,个人背负的公共成本就越沉重,这便是高档性价比走低的根源。
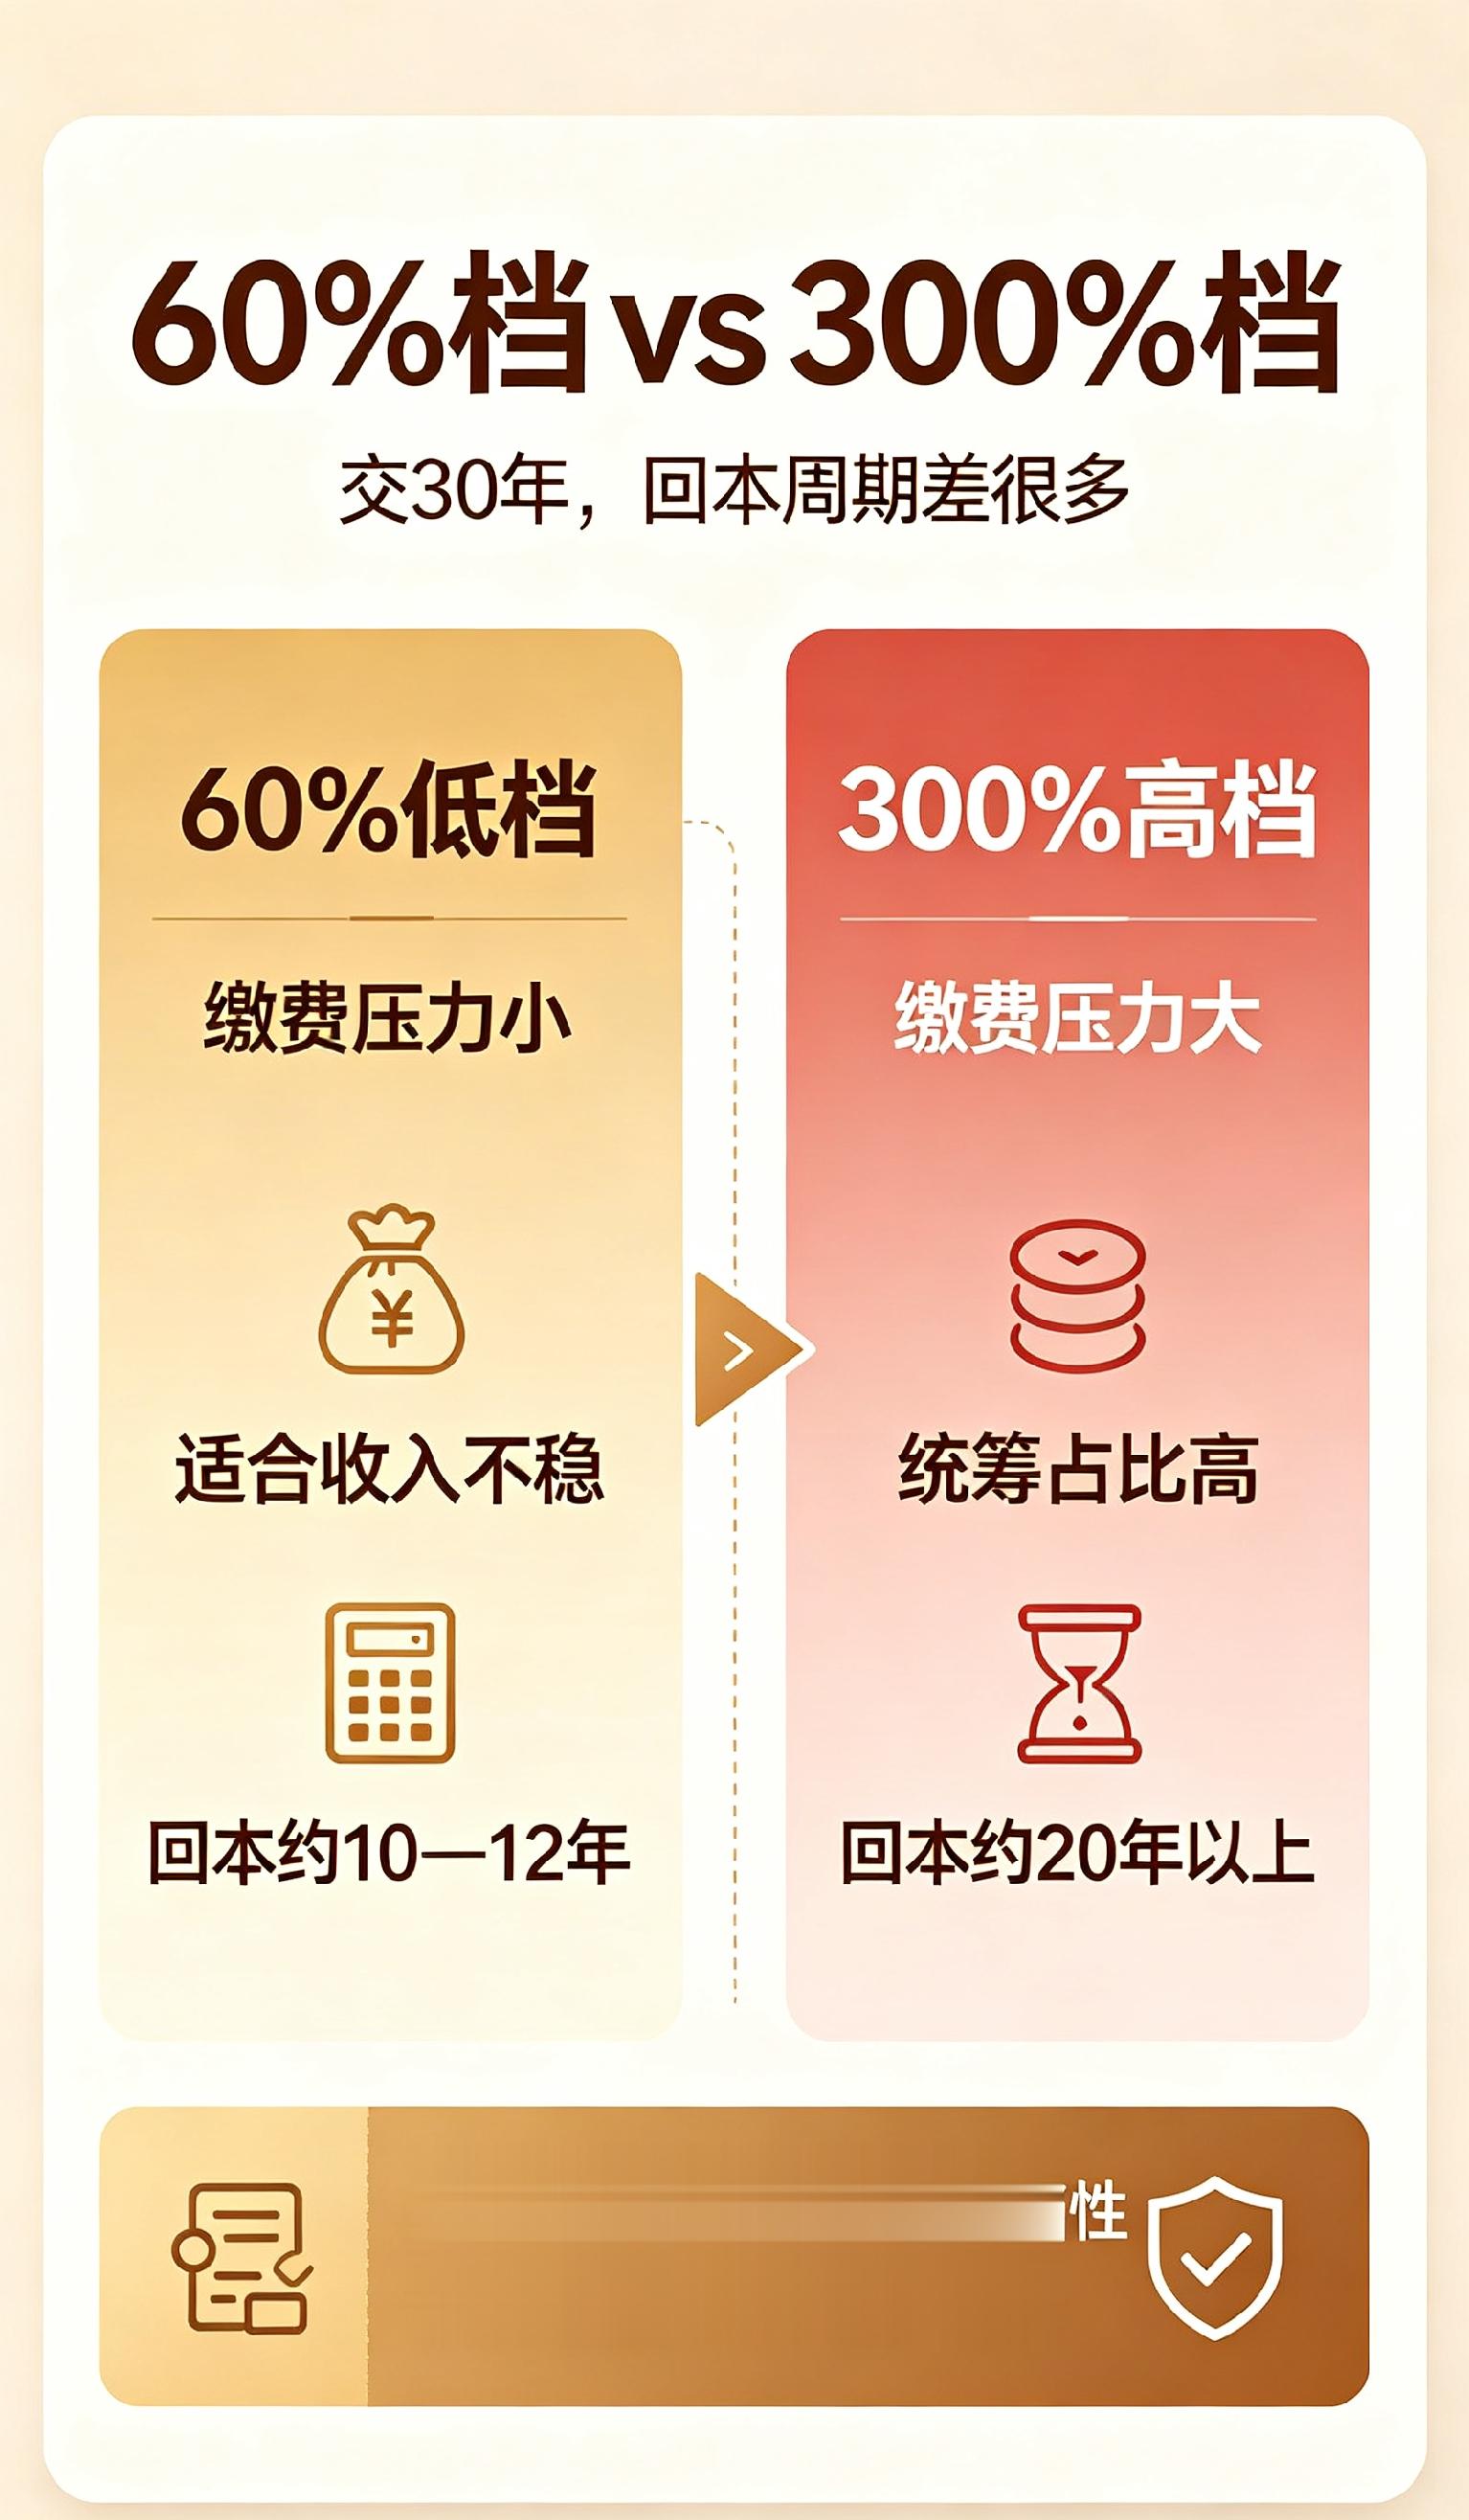
结合2026某省的数据直观对比。60%最低档和300%最高档,持续缴费三十年直至六十岁退休。高档每月缴费达到低档的五倍,个人账户存入金额同步放大五倍。
基础养老金却无法实现五倍增长,涨幅仅两倍有余。大量额外支出流向统筹账户,回本周期被大幅拉长。低档大约十至十二年拿回本金,最高档回本周期拉长至二十年以上。普通人贸然选择最高档位,长期大额投入,能否回本充满未知数。
缴费档次提升带来的回报呈现明显的边际递减。60%提升至100%,养老金提升效果亮眼。继续向上调整,收益增长持续放缓。超过100%之后,每多投入一笔资金,养老金的增量微乎其微。灵活就业群体收入起伏不定,行情好收入可观,低谷阶段收入微薄。硬撑高档一旦资金断裂出现断缴,损失难以弥补。如今政策不支持灵活就业社保事后补缴。中断一个月便减少一段缴费年限。适度降低档位,保证连续缴纳,远比短暂的高档缴费更有价值。
档位的挑选需要贴合自身现实情况。收入起伏较大,预算紧张的外卖摊贩从业者,优先选择60%档位。核心目标便是维持缴费连续性,积攒足够年限。稳定的自由职业从业者,收入处于中等水平,可以选择80%‑100%区间,被称作黄金档位。平衡当下压力与未来保障。经济条件宽裕的群体,上限建议定格在150%,不建议冲击更高档位。
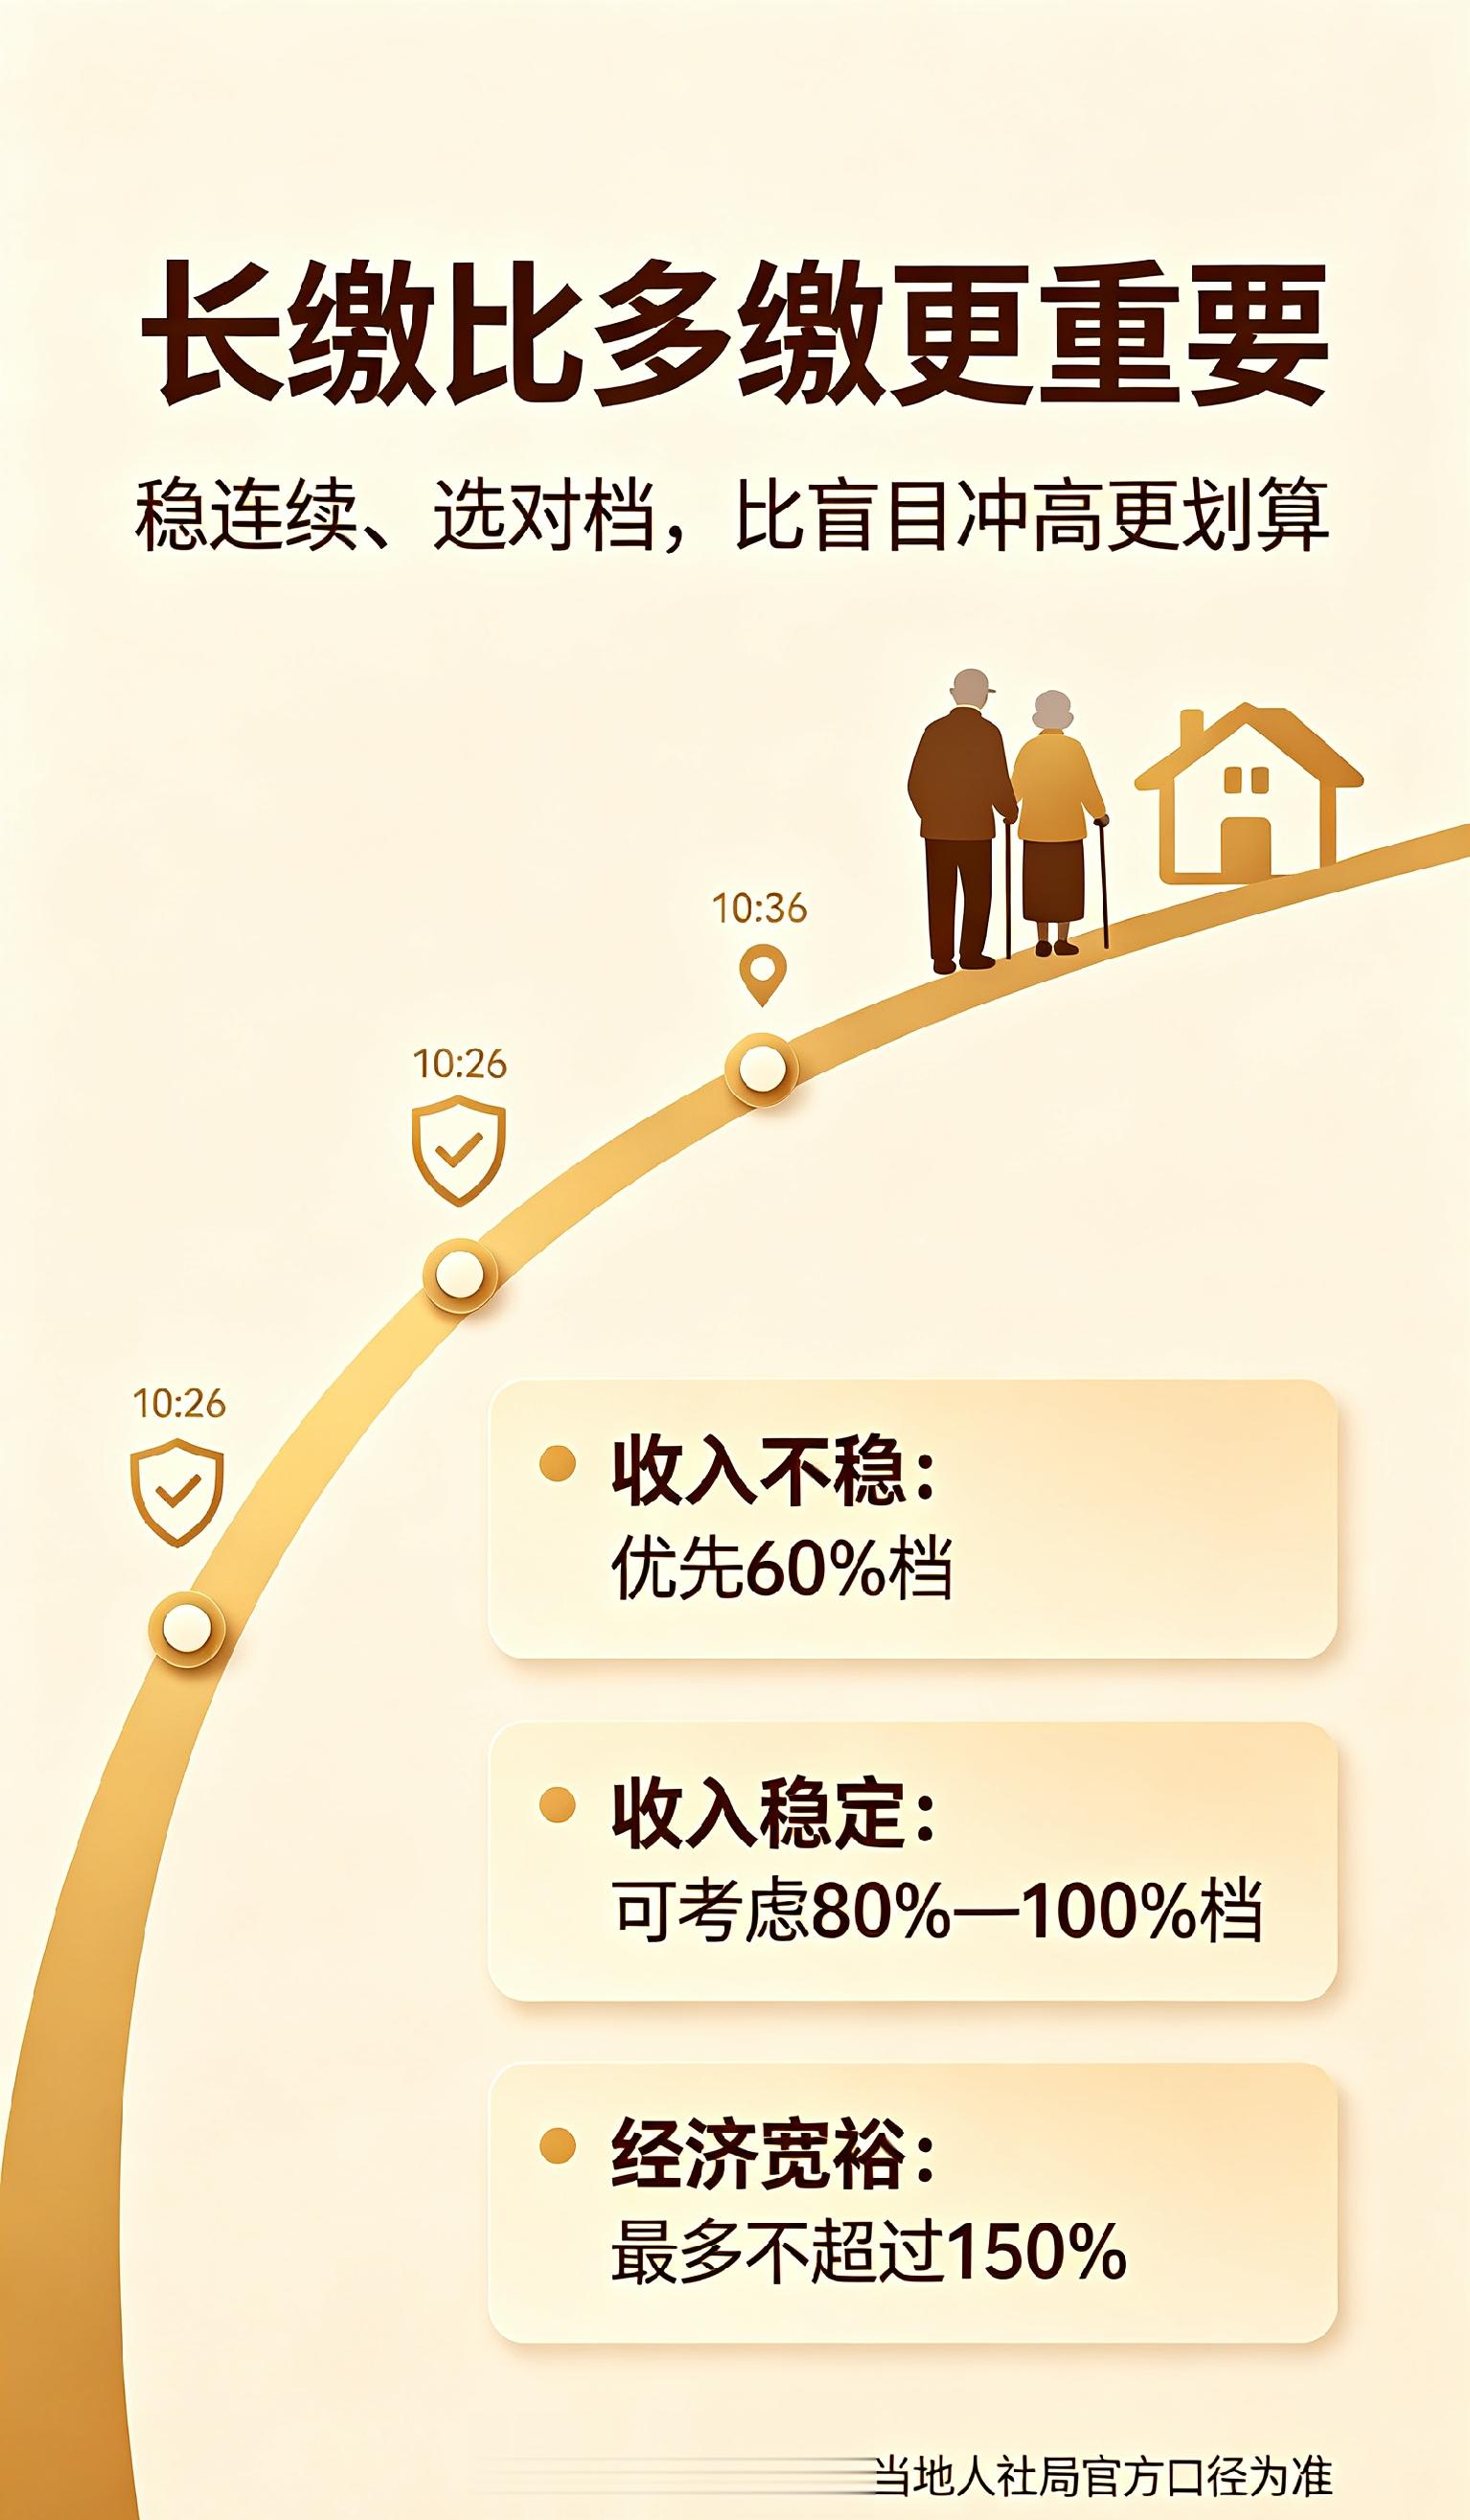
拉长缴费年限,往往比短期拉高档次更加明智。采用前低后高的规划,年轻时压力较小选择低档,临近退休五至十年适度提标,用更少开销拉高平均指数。符合条件的人群,一定要申请4050社保补贴,省下一笔可观开支。预算紧张之时,也可以采用职工养老搭配居民医保的组合,压缩每年开支。同时牢记几条红线,拒绝盲目攀比高档缴费,尽量避免断缴,远离社保挂靠的陷阱,医保保障千万不可舍弃。
社保缴纳讲究适配,而非一味追求高标准。灵活就业人群立足自身收入,稳住长期缴费节奏。寻找到契合自己的方案,才能让每一分投入发挥价值。转发给身边从事灵活就业的亲友,一起理清思路,理性规划社保。