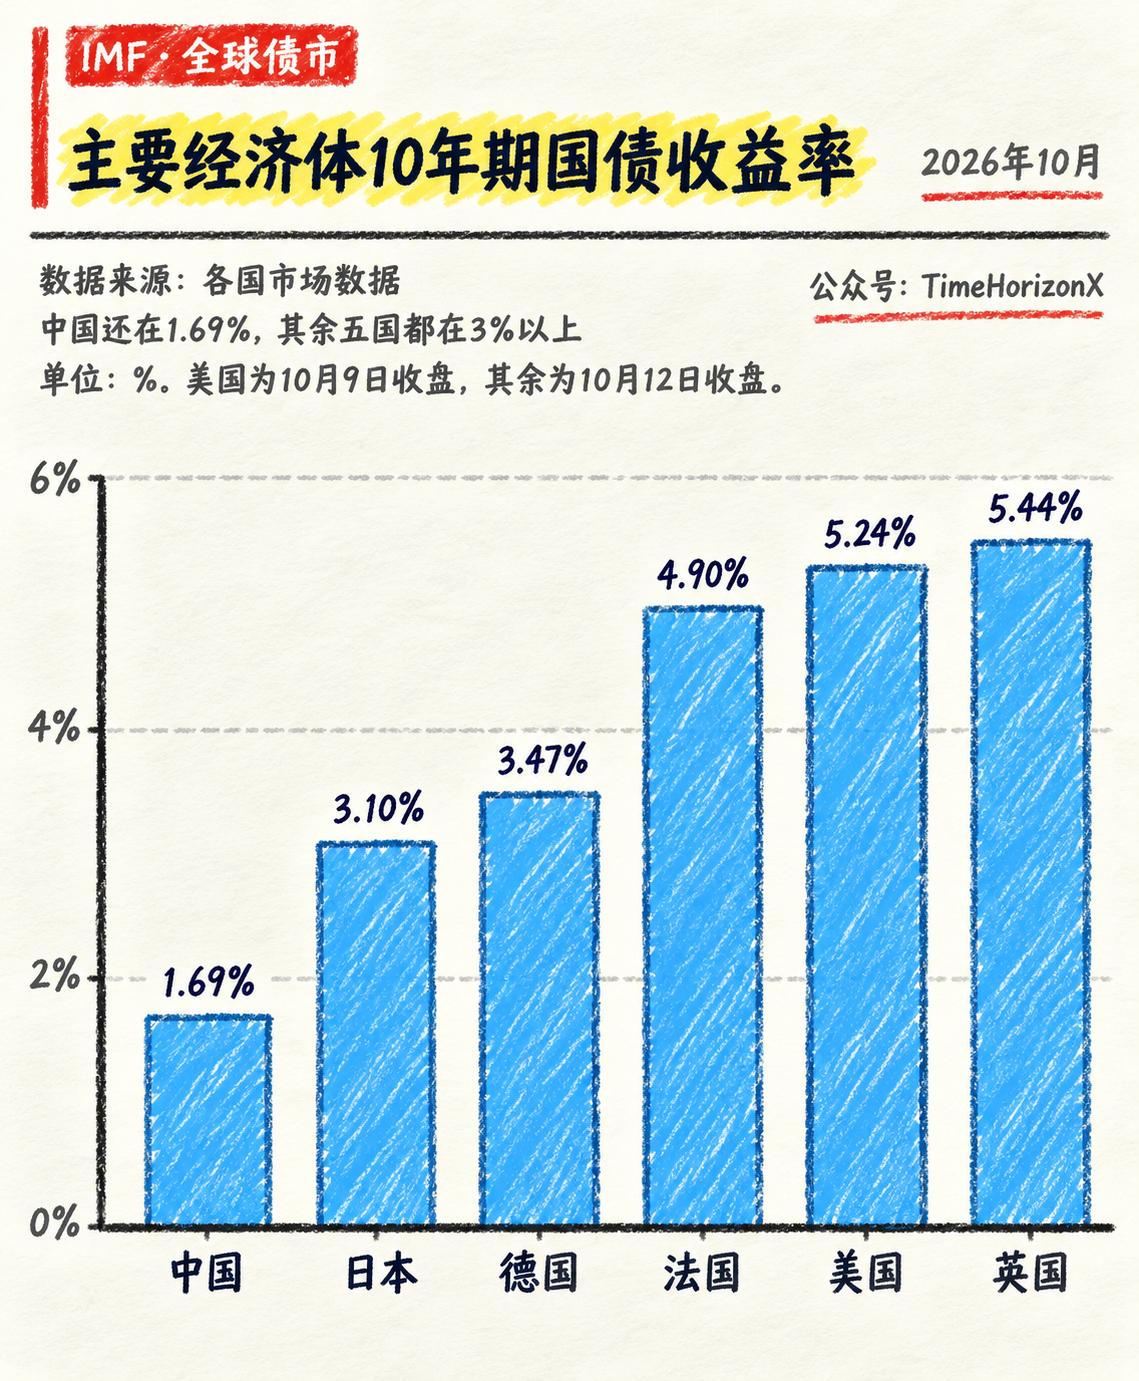
中国1.69%,日本3.10%,德国3.47%,法国4.90%,美国5.24%,英国5.44%。看完这份全球主要经济体10年期国债收益率图表,不少人第一想法或许是:好家伙,英美两国国债收益率都站上5%,把资金投进去难道不香吗?
美债收益率站上5%以上,背后是几股力量拧在一起的结果,中东局势反复推高能源价格,通胀预期迟迟降不下来。
联邦政府债务规模持续膨胀,长期国债的供给源源不断,而过去承接这些长债的央行和商业银行都在收缩久期敞口,买家少了,价格自然得往下压,收益率就得往上抬。
摩根资产管理的策略师把这种局面概括为财政赤字、通胀预期与经济增长三者共振,这个判断是准确的。
问题在于,当无风险利率被抬到这个位置,股票、企业债乃至新兴市场资产的定价基准全都要跟着重新算一遍。
高收益率看起来是白给的便宜,实际上是对整个资产定价体系的一次压力测试。
日本那边的故事更值得细看,因为它揭示了一种自我强化的困境,政府债务占GDP的比重超过200%,2026财年预算里光是还本付息就占31万亿日元,新发国债还要将近30万亿日元。
收益率每往上走一点,融资成本就涨一块,财政支出又很难收手,投资者看到这个格局就继续抛长债,收益率被推得更高。
央视新闻引述社科院专家的分析指出,这种利息支出的膨胀会直接挤占教育、医疗等民生支出的空间,同时推高企业的贷款成本,把压力从金融市场传导到实体经济。
日本长期利率的这轮上行,不是经济回暖带来的自然抬升,而是财政扩张与货币环境转向共同催出来的结果,它对经济的侵蚀远大于表面上的那点票息回报。
中国国债收益率只有1.69%,这个数字容易被误读成吸引力不足,但境外机构的动作给出了另一种答案。
中央结算公司的数据显示,境外机构已经连续四个月增持中国国债,持有总规模升到接近2.03万亿元。
看中的不是票息绝对值的高低,而是人民币债券与全球市场较低的波动相关性,以及中国主权信用带来的稳定性。
有分析测算,虽然10年期国债到期收益率只有1.68%左右,但综合考虑汇率和资本利得之后,人民币国债的年内总回报率大约在5%,跑赢了发达市场和亚洲区域债券。
低票息对应低风险溢价,市场不需要用高回报来补偿持有中国国债的不确定性,这本身就是一种定价上的认可。
当然低利率也有需要留心的地方,收益率下行太快会挤压银行和保险的资产端收益,所以政策层面一直强调曲线保持在合理区间,既别太高推升融资成本,也别太低累积金融风险。
把这几条线索放在一起看,那张收益率图表传递的信息就清楚了,高收益率是一张明牌,但牌桌底下那些关于通胀路径、财政可持续性和金融结构脆弱性的暗牌,才是决定一笔跨境投资最终是赚是赔的关键。
全球资产配置的逻辑正在发生变化,安全性和稳定性的权重在上升,单纯盯着票息数字做决策的习惯正在被修正。
国债收益率的每一次变动,都是市场参与者用真实资金写出来的风险判断,读懂这层含义,比记住那个百分比本身要重要得多。
信源:
证券时报,2026-05-23——“全球国债收益率持续攀升 中国宏观调控需留足余地”
央视新闻客户端,2026-01-06——“日本国债收益率持续攀升 冲击民生和金融市场”
中国证券报,2026-09-23——“境外机构看好中国资产 人民币债券全球配置价值提升”