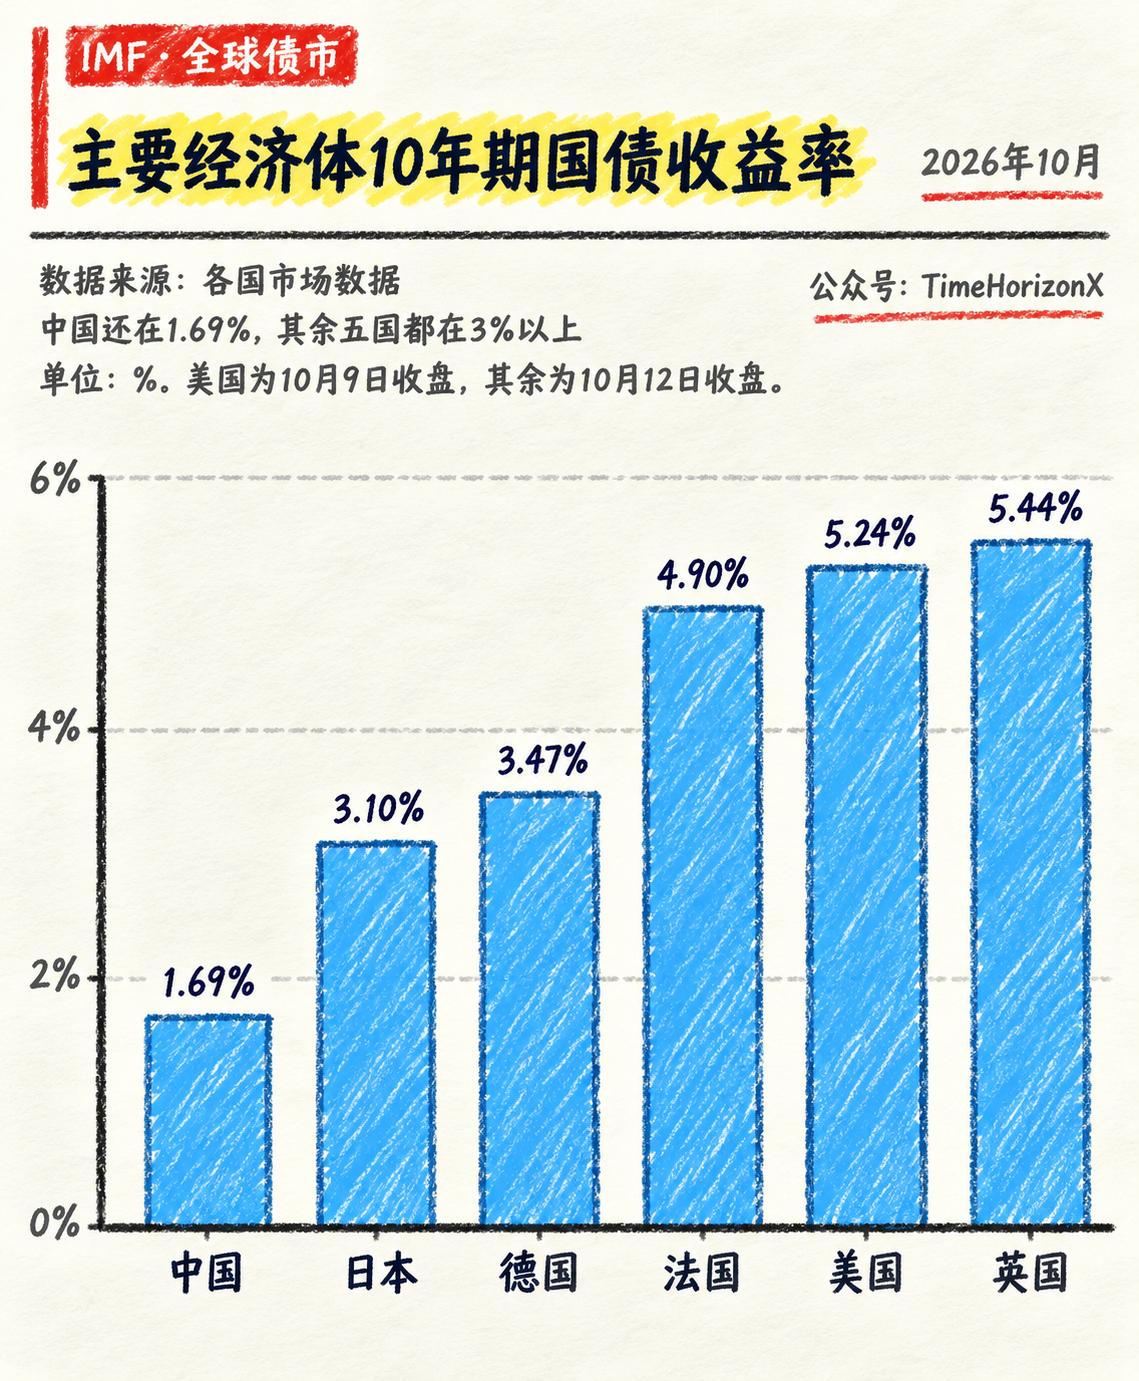
中国1.69%,日本3.10%,德国3.47%,法国4.90%,美国5.24%,英国5.44%。
瞅见这张全球主要经济体十年期国债收益率的表格,不少人的头一个念头怕是:乖乖,英美两国的收益率都冲破5%了,把钞票挪过去躺着吃利息,不照样美滋滋?
先别忙着眼馋。
在宏观金融的底牌库里,十年期国债收益率向来不是利率越高越好。它是全球资产的定价之锚,眼下正把世界掰成两个相反的平行宇宙:一头是高债务压着高利息、硬撑死扛,另一头是钱便宜到没处安放、闹资产荒。
国债收益率,说白了,就是一家国家的财政部跑进市场借钱的价码。
英国5.44%,美国5.24%。这俩数字背后藏着啥?
意思是山姆大叔和英国财政部每发一万亿美元十年期国债,一年光净付的利息就顶到五百多亿。美国眼下的国债盘子堆到了吓人的份上,一年利息开支头一回压过国防预算,成了财政账本上最疼的一道出血口。
这哪是什么高收益馅饼,明摆着是发债借新还旧、利息悬在头顶的烂摊子。英国更是凭5.44%的利率拔了头筹,打从当年特拉斯整出那场惊掉下巴的理财闹剧起,英国国债就始终贴着一种特拉斯溢价。
高利率如同给整个西方经济体挂上了高挡,房贷利率窜上7%,企业债务一到期要重组,融资成本翻着跟头往上涨,银行账本里那些低利率年代买进的旧国债,更是悄悄砸出一个接一个的大浮亏窟窿。
这一连串窟窿,头一个得从美国说起。
今年8月,美债总额头一回破了40万亿美元,人均背债11.6万美元。这数字听着吓人,涨得更吓人——2024年7月才破35万亿,一年出头就蹿到40万亿,雪球不是滚大的,是坐着滑梯溜下来的。
利息更是水涨船高。2025财年,美国光国债利息就付了约1.2万亿美元,压过了国防预算。国防开支好歹能换来军力,利息付出去连个响都听不见。更要命的是,债还得靠借新债还——成本越高窟窿越大,窟窿越大越得借,活活套成死循环。
轮到英国了,5.44%的收益率独占鳌头,这顶帽子戴得有年头。2022年秋天,新上台的首相特拉斯想干一票大的,宣布搞半个世纪来最大的减税计划,美其名曰“迷你预算”。
听着挺美,可市场不傻:钱从哪儿来?还不是靠发债借!话音未落,英国国债被疯狂抛售,30年期收益率几天内暴涨超100个基点,一度冲破5%。更凶险的是,这场震荡差点把英国人的养老钱搭进去。
不少养老基金玩的是负债驱动投资,就是借钱加杠杆做对冲,国债一暴跌,抵押品不够,只能抛资产补保证金,越抛越跌、越跌越抛,到了崩盘边缘。英国央行被逼无奈,紧急出手救市,才缓过这口气。
特拉斯上任45天就被赶下台,成了英国任期最短的首相。从那以后,市场给英国国债记了一笔账:有点风吹草动,它先抖三抖,这就是“特拉斯溢价”。
银行的日子同样不好过。2023年3月,美国硅谷银行一夜倒闭。这家银行在低利率时代买进大把长期国债,吃利差吃得正稳。可美联储一激进加息,旧债利率低、新债利率高,账面立刻砸出大窟窿。
储户一看不对劲,纷纷跑来取钱,挤兑潮涌来,银行手里全是浮亏债券,现金顶不住,只能关门大吉。
高利率传导到老百姓身上,最扎眼的就是房贷。10月初,美国30年期房贷平均利率升到7.28%。一套40万美元的房子,30年下来,光利息就比房价还高。老房主更不敢动——当年3%的低息贷款舍不得扔,一卖房就白白丢掉。
再瞧中国1.69%。有人嘀咕:人家5%,咱才1.69%,吃亏了?账不能这么算。利率低,说明国家借钱便宜,财政腾挪空间大,发债搞建设、托底民生都便宜。
另一头也有难处——存款利息一降再降,理财收益跟着走低,钱越来越不好找去处,这就是“资产荒”。一边利息高得烫手、债务压身,一边利息低得贴心、钱多没处放,各有各的烦心事。
那张表上的5%,不是白捡的馅饼。收益率越高,越说明这个国家借钱难、市场不敢信它。国债收益率就是一面镜子,照出来的不是谁家利息高,而是谁家日子紧。
看懂了这层,往后理财、买房、存钱,心里就多根弦:别光盯着利率眼馋,先看看数字背后那家人的底子,再掂量钱往哪儿放。