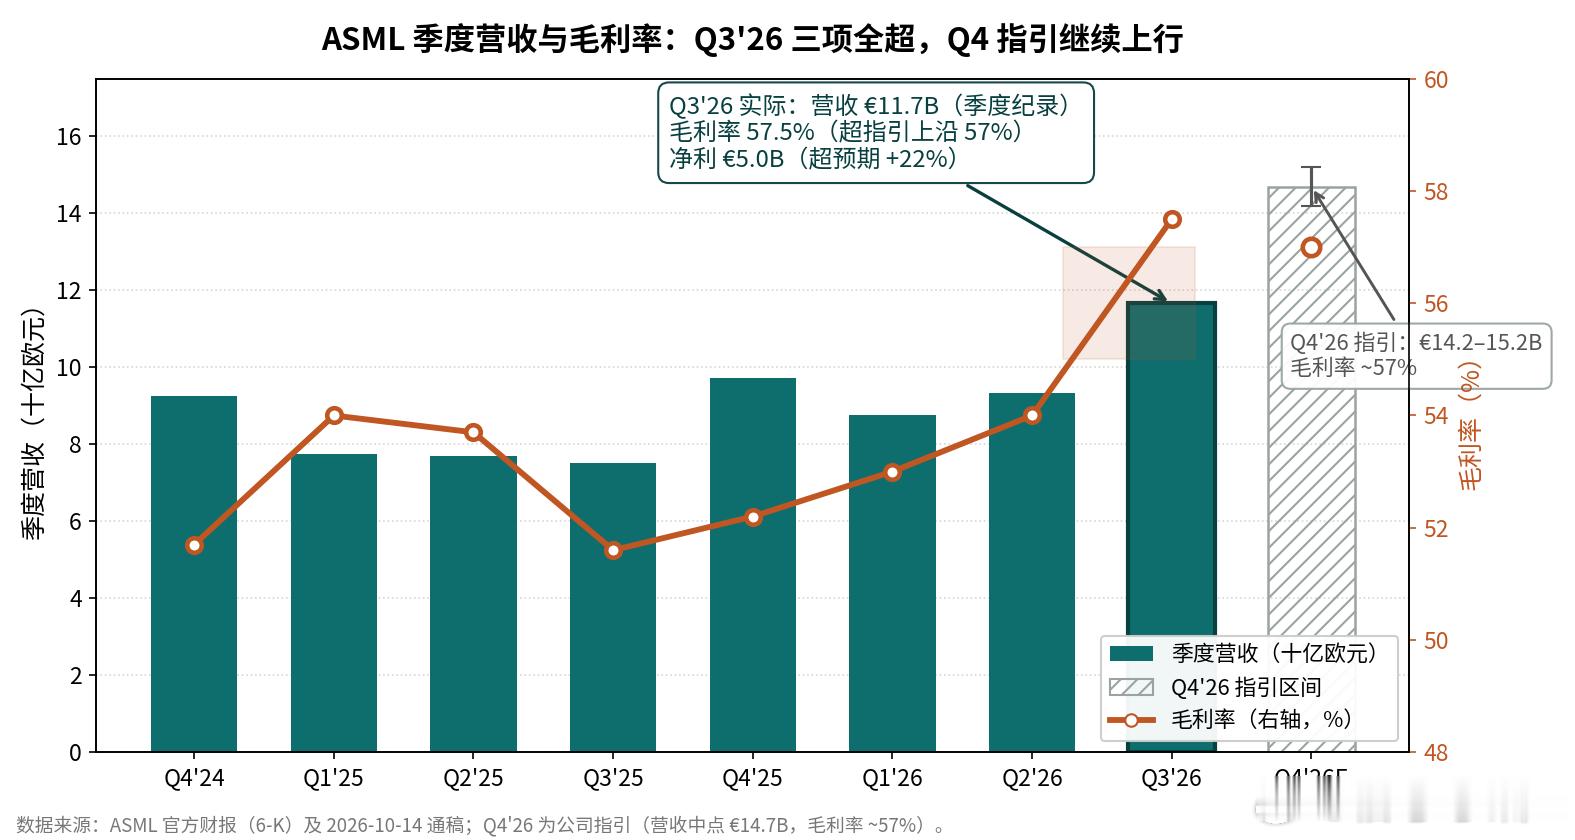
ASML Q3 财报三项全超还跌:
实际:营收 €11.7B(季度纪录,达预期中值)、毛利率 57.5%(超指引上沿 57%,大超)、净利 €5.0B(比预期的 €4.1B 高出 22%)。
Q4 指引营收 €14.2–15.2B、毛利率 ~57%(中点 €14.7B,高过之前倒推的 €14.2B);全年指引上调收窄到 €44–45B / ~56%。
2027–28 产能表述边际更紧:CEO 说已规划的供应"无法完全满足客户需求",2028 年在 +30% 之外还要再研究加码。
两个没给的:bookings 没披露具体数字,只有"逐季增强"的定性话;中国区通稿里零表述,CXMT 叙事没被正面回应——今晚 21:00(北京时间)电话会大概率被追问中国问题,ADR 盘后还有二次定价。
刚看了眼,ASML 的 ADR 盘前 $1717.76,跌约 1.9%,延续了昨天 -3.6% 的跌势。
财报三项全超还跌,2 个原因:
1.预期打满了。年内 +60%,期权早就定价了 ±6% 的波动,这种位置 beat 是"应该的",miss 才是新闻。典型的 buy the rumor, sell the news。
2.最关键的问题没回答。市场这轮最想看的是 AI 支出到底有没有变成实打实的设备订单(bookings),财报没给数字,只有一句"逐季增强"的定性话。没法验证,就先卖再说。
另外现在只是盘前,量很薄,真正的定价要等 15:00 欧洲开盘和今晚 21:30 美股开盘。盘前 -1.9% 别过度解读,重点还是看今晚 21:00 电话会会不会被追问中国和 bookings。