史上最大退休潮来袭!每天6万人退休,养老金到底还够不够发?
先说结论:不会突然崩掉,但压力是真的。养老金体系正在从“靠缴费”转向“靠统筹+国资+投资+多层次”共同撑住。
一、退休潮到底有多猛?
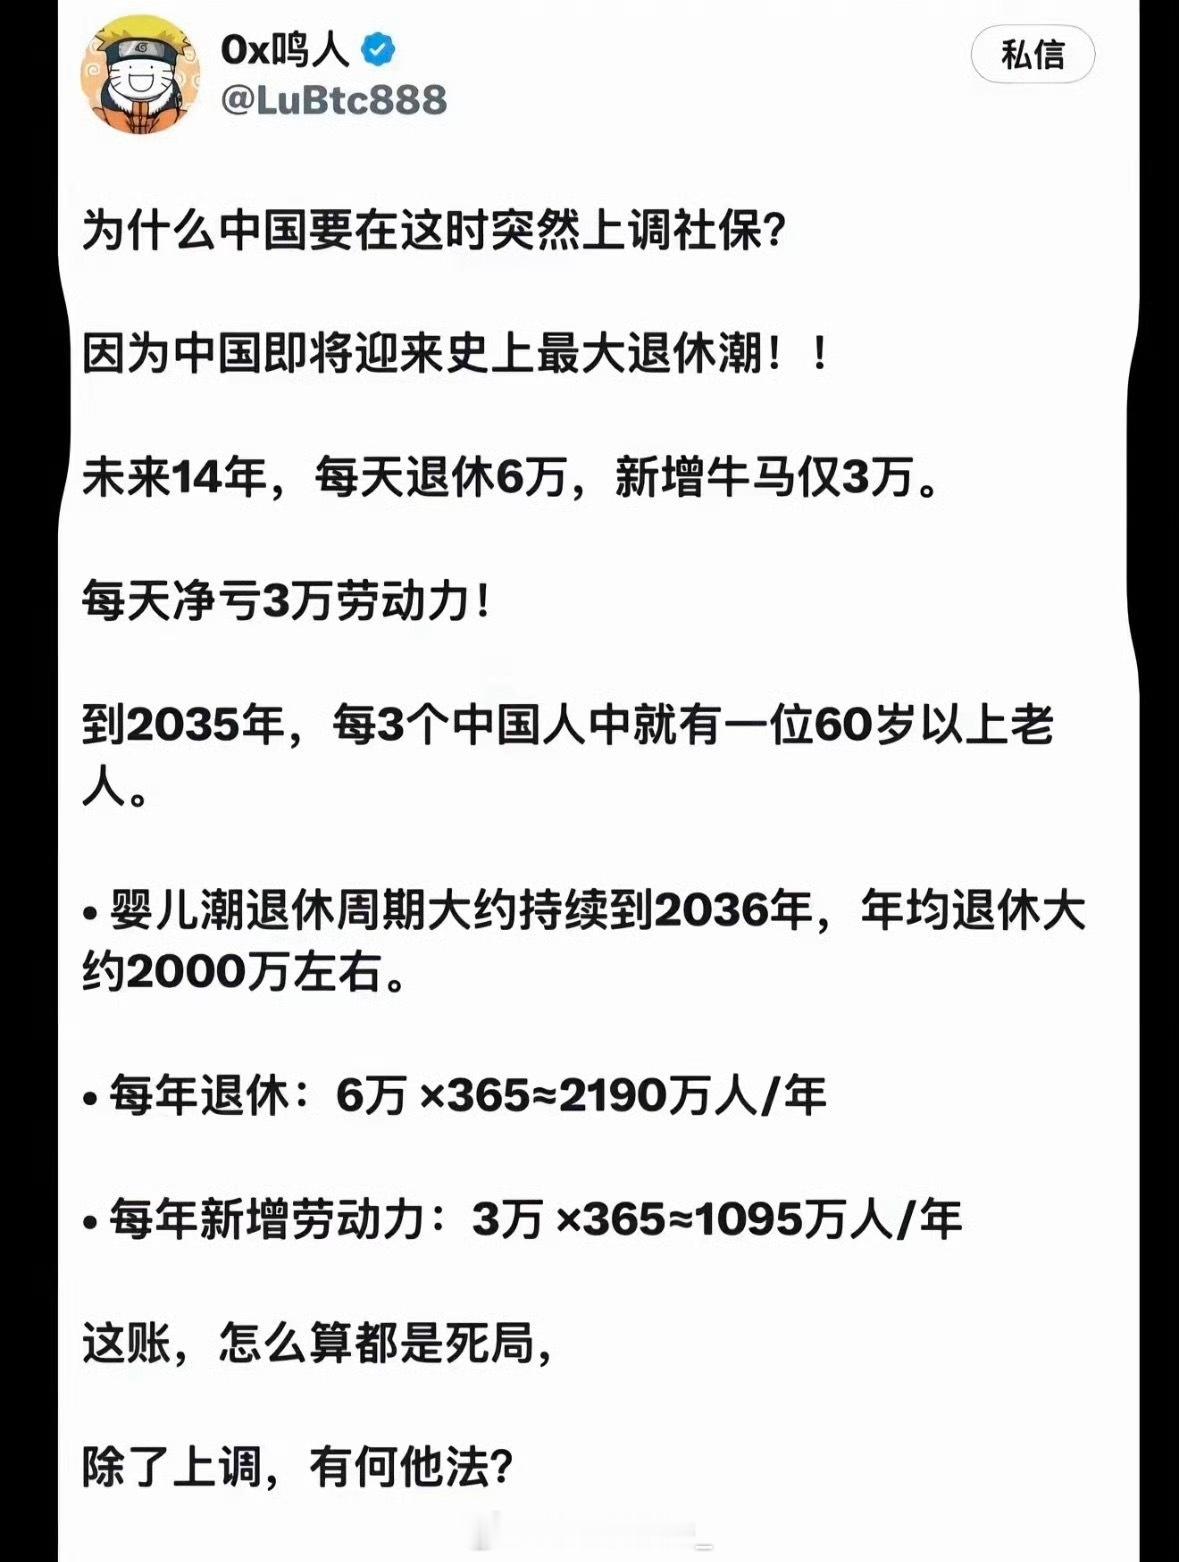
1962到1975年,中国迎来第二波婴儿潮,年均出生约2583万人,累计约3.2亿。从2022年起,这代人开始陆续满60岁,形成持续十几年的退休高峰。未来14年,平均每年约2000万人退休,平均每天超过6万人。
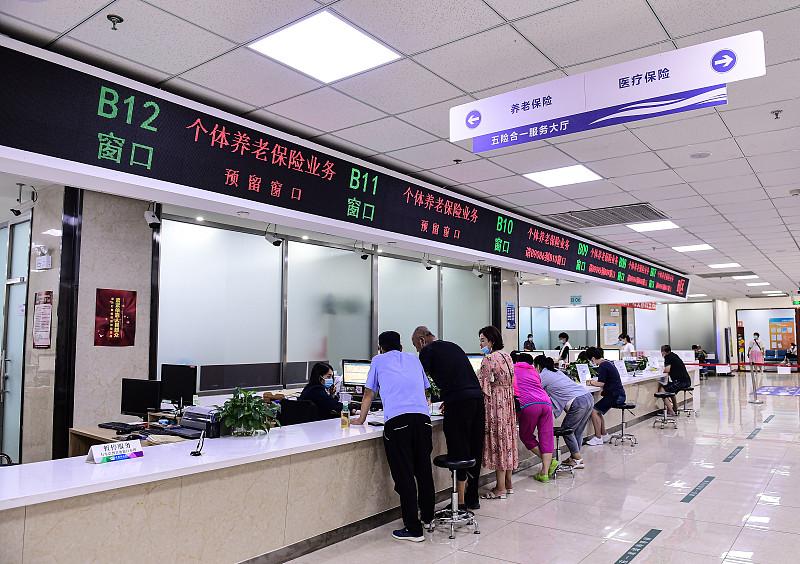
截至2025年末,全国领养老金的人已经约3.4亿——职工退休1.52亿,城乡居民1.88亿。相当于每4个中国人里,就有1个在领养老金。
二、养老金池子现在稳不稳?
2025年,三项社保基金总收入9.1万亿,总支出8.1万亿,年底累计结余10.2万亿。整体看,还能转。但结构性问题已经藏不住了。
2025年末,城镇职工在职缴费人数39457万,离退休人员15215万,抚养比降到2.59:1。十年前还是3.3:1,也就是说,以前3个多年轻人养1个老人,现在不到2.6个。
更麻烦的是缴费端。全国职工养老保险断缴人数已突破5800万,占总参保人数近18%。其中20到35岁年轻人断缴率高达31.7%。收入在收缩,支出在加速,这才是最要命的。
三、国家正在打哪几张牌?
第一张:国资划转。 截至2025年9月,中央层面已划转充实社保基金的国有资本及现金收益共2.26万亿,全国社保基金权益3.34万亿。“十五五”规划明确继续推进。
第二张:全国统筹。 2025年地方上缴2545.74亿,中央拨付2546.44亿。富余地区支援缺口地区,确保养老金按时发。
第三张:延迟退休。 2025年1月起正式实施,用15年把男职工退休年龄从60岁延到63岁,女职工从50/55岁延到55/58岁。精算显示,这能把基金当期缺口从2028年推迟到2036年左右,累计结余耗尽从2035年推迟到2044年前后。但注意,这是“续命”,不是“治愈”。
第四张:灵活就业参保。 灵活就业人员超2亿,以前大多没进职工社保。现在各地取消户籍限制,缴费基数和方式更灵活。相当于在传统上班族之外,新开了一个缴费池子。
第五张:个人养老金。 开户超1.5亿,累计缴费超1000亿,但真正缴过费的只占22%,“开户热、缴存冷”。最近储蓄国债纳入投资范围,产品也在扩容,就是想解决“不会投、不敢投”。
四、普通人该怎么办?
退休潮考验的不是某一年的数字,而是整个体系的结构韧性。过去“人多力量大”的现收现付逻辑在弱化,未来靠的是统筹调剂、国资储备、投资运营和多层次养老。
对个人来说,只靠基本养老金,退休后生活质量大概率会下降。企业年金、个人养老金、商业养老保险,正在从“可选项”变成“必选项”。2025年基本养老保险基金委托投资规模已达2.98万亿,投资收益越来越重要,但那是国家的盘子。自己的盘子,得自己提前摆。
一句话:养老金不会一夜崩,但你也别只指望它。早规划,多一条腿走路,才最稳。