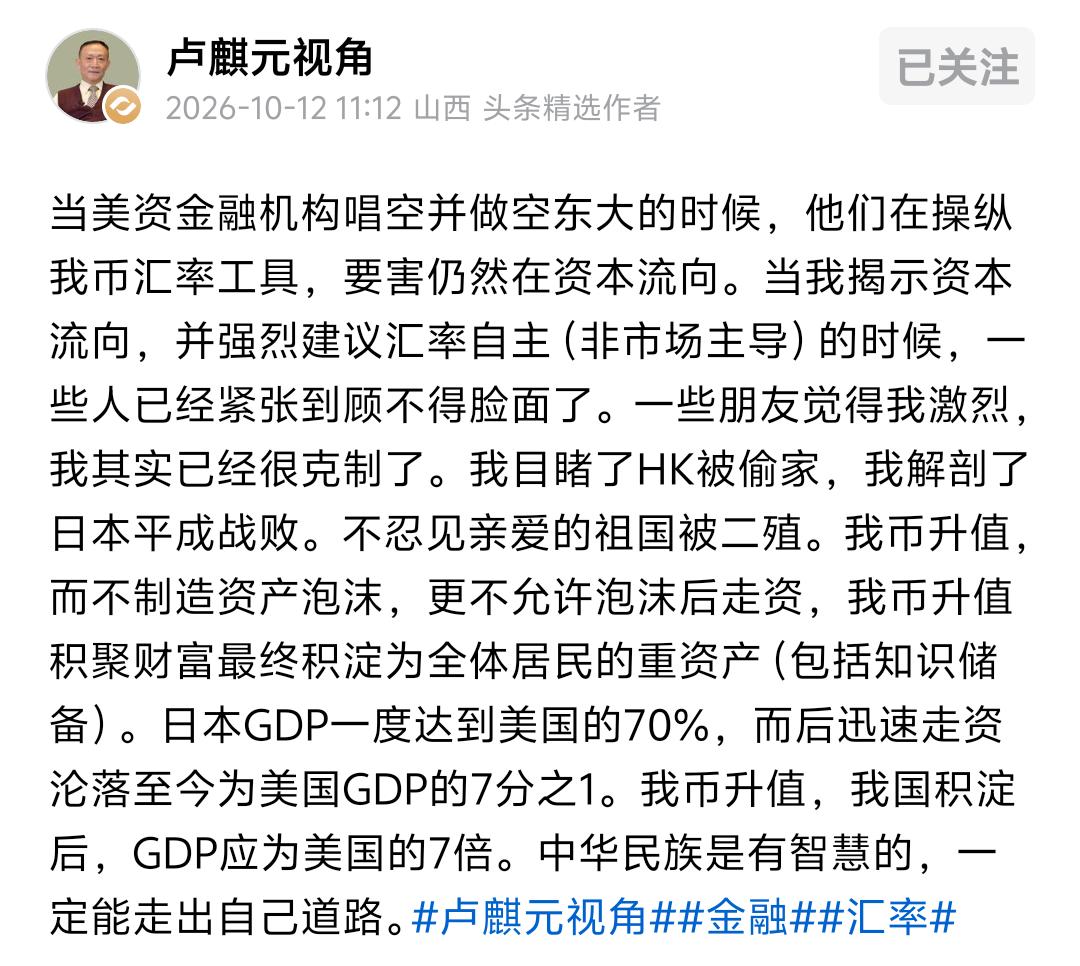
卢麒元10月12日发文,再次呼吁人民币升值,并表示“不忍见亲爱的祖国被二殖”!
但是,一个摆在面前的问题是:人民币能快速升值吗?为什么广场协议之后的日元快速升值及带来的系列后果,让日本“失去了三十年”,我们就能达到相反的结果?
汇率牵着两头,一头是购买进口商品的消费者,另一头是接海外订单的工厂。同一次升值,有人少花钱,也有人少挣钱。
先把时钟拨回1985年9月22日。美国、日本、英国、法国和联邦德国的财长、央行行长,在纽约广场饭店达成协议,准备通过协调政策和干预外汇市场,让美元对主要非美货币贬值。
当时,美国希望缓解贸易失衡,日本则要应对越来越强的贸易压力。协议落地后,日元迅速走强:从会前一天的1美元兑换238日元,到1986年7月,只能兑换154日元。
对日本出口商来说,同样收到一笔美元货款,换回来的日元明显减少。但厂房、工资和本土采购费用,不会跟着一起下降。海外客户若不接受涨价,企业就得自己吞下损失。
日本随后采取了降息等刺激措施。
1986年至1987年初,央行把官方贴现率从5%降到2.5%,这个低利率又一直维持到1989年5月。
钱便宜了,借钱买地、买股票的诱惑也大了。与此同时,金融放松管制,银行房地产相关贷款增加,信贷标准松动。原本希望托住经济的政策,与这些变化交织在一起,助推了资产泡沫。
麻烦在于,房价上涨会让抵押物看起来更值钱,于是又能借更多的钱。借来的钱再去买房买地,价格继续上涨。账面上的财富越滚越大,背后的债务也越堆越高。
到了1989年,日本转向加息。短短一年多,官方贴现率从2.5%升到6%。股市从1990年初开始下跌,楼市随后走弱,借钱投资的人和放贷的银行,都被卷了进去。
房子跌了,贷款却不会自动减少。企业挣钱先还债,家庭花钱更谨慎,银行坏账增加,放贷也更小心。债务、信心和需求互相拖累,经济恢复就变得格外困难。
因此,日本给我们的教训,是汇率变化必须与金融、产业政策一起看。日元急升带来了冲击,长期低利率、资产泡沫、后续收紧和坏账,又把冲击层层放大。人口老龄化等长期问题,也拖住了增长。
拿这段历史讨论人民币,最该追问的就是:升多少,多快升,谁来承担调整成本?
举个假设的例子。一家工厂接了100万美元订单,原来1美元换7元人民币,能收回700万元;交货后若只能换6.3元,就只能收回630万元。
如果原先预计赚50万元,国内成本又基本不变,少收的70万元就足以让这笔生意由赚转亏。订单价格已经签好,企业总不能临时让客户补钱。
当然,如果工厂也用美元购买原料,升值能降低进口成本,抵消一部分损失。企业还可以提前锁定汇率,或者采用人民币结算。实际影响,要看收入、支出和避险安排,不能一刀切。
升值的好处也很实在。购买美元计价的能源、原料和设备,所需人民币可能减少;出国留学、旅游的换汇负担,也可能减轻。但进口价格还受国际行情、运输费用等影响,省下的钱不会自动全部变成消费者的实惠。
更关键的是,人民币对外购买力提高,不会直接让工资条上的数字增加。假如出口企业利润受压,影响了招聘、加薪和订单,部分家庭得到的进口商品优惠,就可能被收入压力抵消。
所以,扩大内需不能只盯着汇率。家庭有稳定收入,对养老、医疗和孩子教育少些顾虑,才更有底气消费。不能指望把人民币推高,国内市场就自动接住所有出口商品。
中国也有自己的升值经历。2005年汇改前,1美元约兑换8.28元人民币,十年后约兑换6.12元,人民币对美元累计升值约35%。讨论升值,不能脱离它发生的时间跨度。
十年的调整,和短时间内猛升,留给企业的准备时间完全不同。逐步调价、改进产品、拓展市场,需要时间;先把汇率拉上去,再等企业完成转型,成本就可能落在工厂和工人身上。
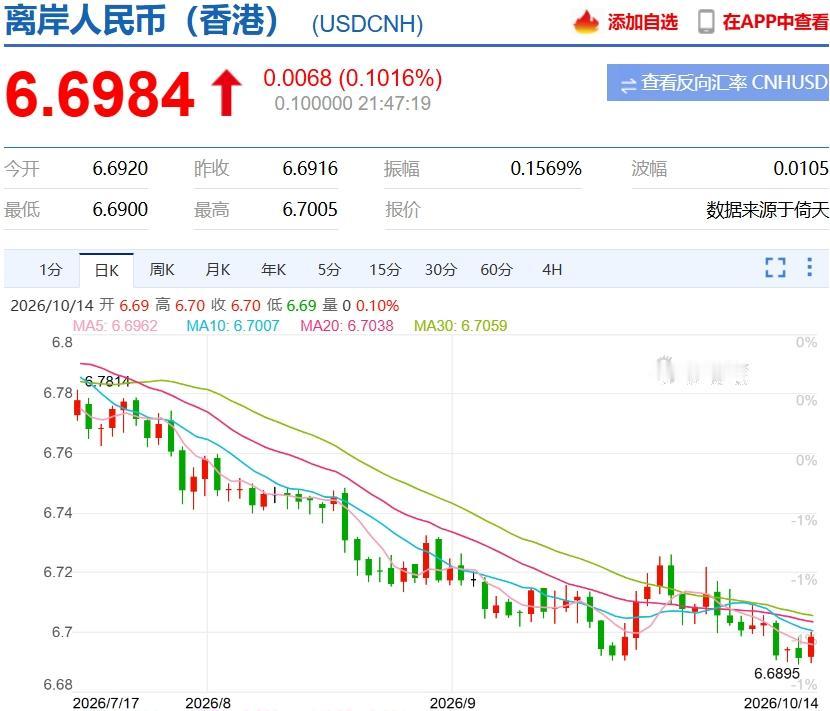
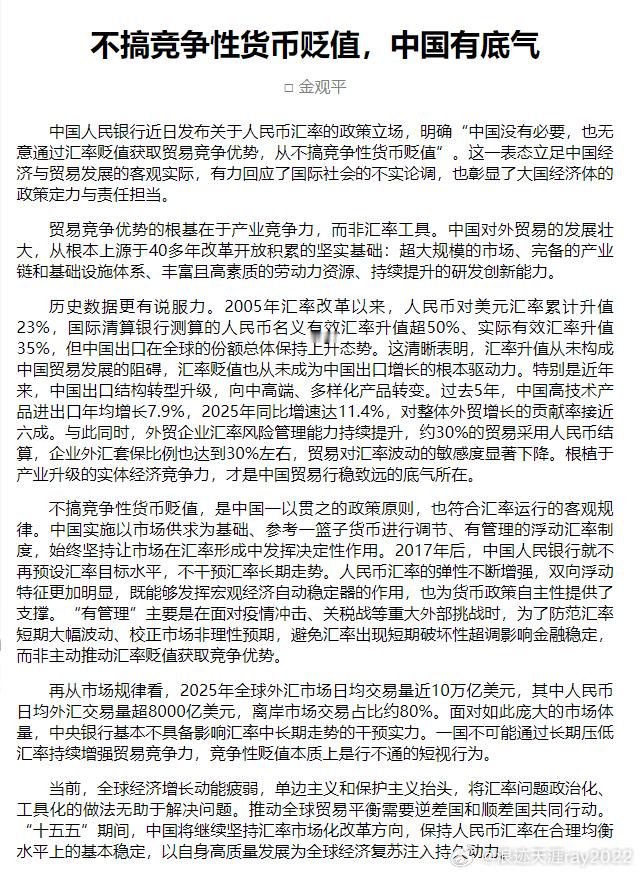
中国实行以市场供求为基础、参考一篮子货币调节的有管理浮动汇率制度。人民币可以随市场变化升值,也可以贬值,政策需要兼顾经济运行和市场预期。
2026年的货币政策安排,仍强调保持汇率弹性、在合理均衡水平上基本稳定,并防范汇率超调。这里的“超调”,就是短期波动跑得过头,给生产经营添上本可避免的麻烦。
如果市场形成“只升不跌”的预期,还可能吸引追逐汇差的资金。企业也容易把经营变成押方向:有人急着结汇,有人推迟付款。一旦走势逆转,新的损失又会出现。
人民币能不能快速升值,市场上存在这种可能;该不该主动追求快速升值,则必须算清代价。产业效率提高、居民收入增长、内需增强,为汇率提供支撑,才有条件让更多人分享收益。
日本的后果不会自动在中国重演,中国也不会因为条件不同就自动免疫。真正值得追求的,是企业能稳稳接单,工人能稳稳挣钱,家庭购买力持续提高,而不是汇率数字先冲上去,大家再追着补窟窿。