美国现在对中国使的招,跟当年整垮日本用的手段一模一样!如今他们计划已完成一大半,只要供应链彻底成型,到时候根本不用动武,就能达成目标。
美国当年对日本干了什么?1985 年 9 月,美国拉着英法德三国,在纽约广场饭店让日本签了字,这就是后来的广场协议。
核心就一条:美元贬值,日元升值。
签完不到 3 年,日元从 1 美元兑 240 日元冲到 1 美元兑 120 日元,翻了一倍,后来最高摸到 80 多日元。日本出口商品的价格优势直接消失,制造业出口遭到沉重打击。
光搞汇率还不够,美国紧接着在半导体领域动手。1985 年,美国动用贸易法里的超级 301 条款起诉日本半导体行业,逼日本签了《日美半导体协定》。
这份协议的内容很直白:美国要求日本政府在 5 年内保证外国芯片在日本市场占到 20% 的份额,还规定日本芯片出口美国必须设价格下限,不允许卖低价。
1987 年,美国又对日本价值 3.3 亿美元的存储器加征 100% 的惩罚性关税,日本芯片基本被赶出美国市场。
东芝事件是最具代表性的一出。1987 年,美国拿东芝向苏联出售数控机床说事,国会议员当着媒体的面砸东芝收音机,把一桩商业交易炒成国家安全危机。
随后美国通过制裁法案,禁止东芝所有产品进入美国市场 2 到 5 年,取消军方采购合同,日本警方逮捕了东芝两名部长级高管,董事长和总经理被迫辞职。
这件事的真正目的不是苏联潜艇的噪音问题,而是向整个日本产业界传递信号:技术发展的上限由美国决定。
汽车行业同样被针对。1981 年美国逼日本主动限制汽车出口,说好只实施 3 年,结果延续了 13 年。
现在看中国,套路几乎没换。芯片领域,2022 年美国通过《芯片与科学法》,用实体清单把中兴、华为、科大讯飞等一批企业列入管制。
2025 年 12 月,美国宣布对部分中国半导体产品加征 301 关税。这套打法跟当年收拾日本半导体的路数一致:先拿国家安全定性,再用出口管制卡供应,最后用关税封市场。
关税方面力度比当年还大。2025 年美国的对等关税政策,对中国商品征税一度达到 145%。而供应链转移才是最核心的布局。
IMF 的数据显示,美国从中国的进口份额从 2024 年的 13% 降到 2025 年 7 月的 9%,退回到 2001 年中国加入 WTO 时的水平。
印度 2024 到 2025 财年吸收外资 810.4 亿美元,同比增长 14%,目前全球 25% 的 iPhone 在印度组装。
东盟 2024 年外资流入 2260 亿美元,连续 4 年成为发展中地区最大外资接收地。越南 2026 年上半年制造业外资达到 107.6 亿美元。有调查显示 62% 的美国公司正在把产能搬出中国。
美国的逻辑很清晰:先用关税和制裁提高在中国生产的成本,逼企业向外转移,再用印度、越南、墨西哥这些节点把供应链重新搭建起来。
等新链条运转稳定,中国作为世界工厂的地位就被架空了。到那时候不需要军事手段,只要订单转移走,经济增长的动力就会下降。
日本当年就是这个路径,广场协议削弱出口竞争力,半导体协定限制产业升级,东芝事件打击企业信心,三步走完,日本从 1990 年代开始经济长期低迷,被称为失去的三十年,至今没有完全恢复。
这里需要说清楚一个判断。这套手段虽然跟当年高度相似,但中国和当年的日本有根本区别。
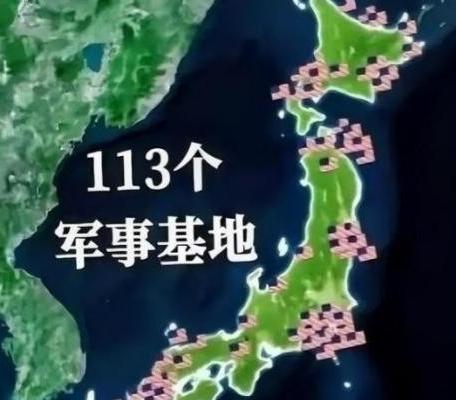
日本当年是美国的军事同盟国,国土上有美国驻军,政治上没有独立决策的空间,美国要求签什么协议基本只能接受。
中国是独立主权国家,有 14 亿人的内需市场,有全球门类最齐全的工业体系,不会因为一纸协议就被限制住。而且供应链转移推进这么多年,真正转出去的主要是下游组装环节,核心零部件和中间品仍然依赖中国供应。
2017 到 2023 年中国出口越南和墨西哥的中间品年均增速分别为 12% 和 16%,说明东南亚和墨西哥的工厂在很大程度上还是中国供应链的下游延伸。
但这不能成为松懈的理由。美国的策略分三层:短期用芯片制裁拖住技术升级,中期用关税推动供应链转移,长期目标是把中国从全球经济体系的核心位置排挤出去。
从目前进口份额的数据看,消费端的替代已经完成了相当一部分。如果未来 5 到 10 年,中游零部件甚至上游原材料也跟着转移出去,那时候面临的压力会比现在大得多。
当前最实际的应对方向,一是把被卡脖子的技术领域逐个突破,二是把国内消费市场真正激活。企业要搬走,靠行政手段拦不住,唯一有效的办法是让自身在技术和市场两个维度上都变得不可替代。
日本当年的教训就在于核心技术受制于人同时市场过度依赖美国,中国如果能在科技自主和内需扩张这两件事上取得实质性进展,当年的套路就很难原样重演。