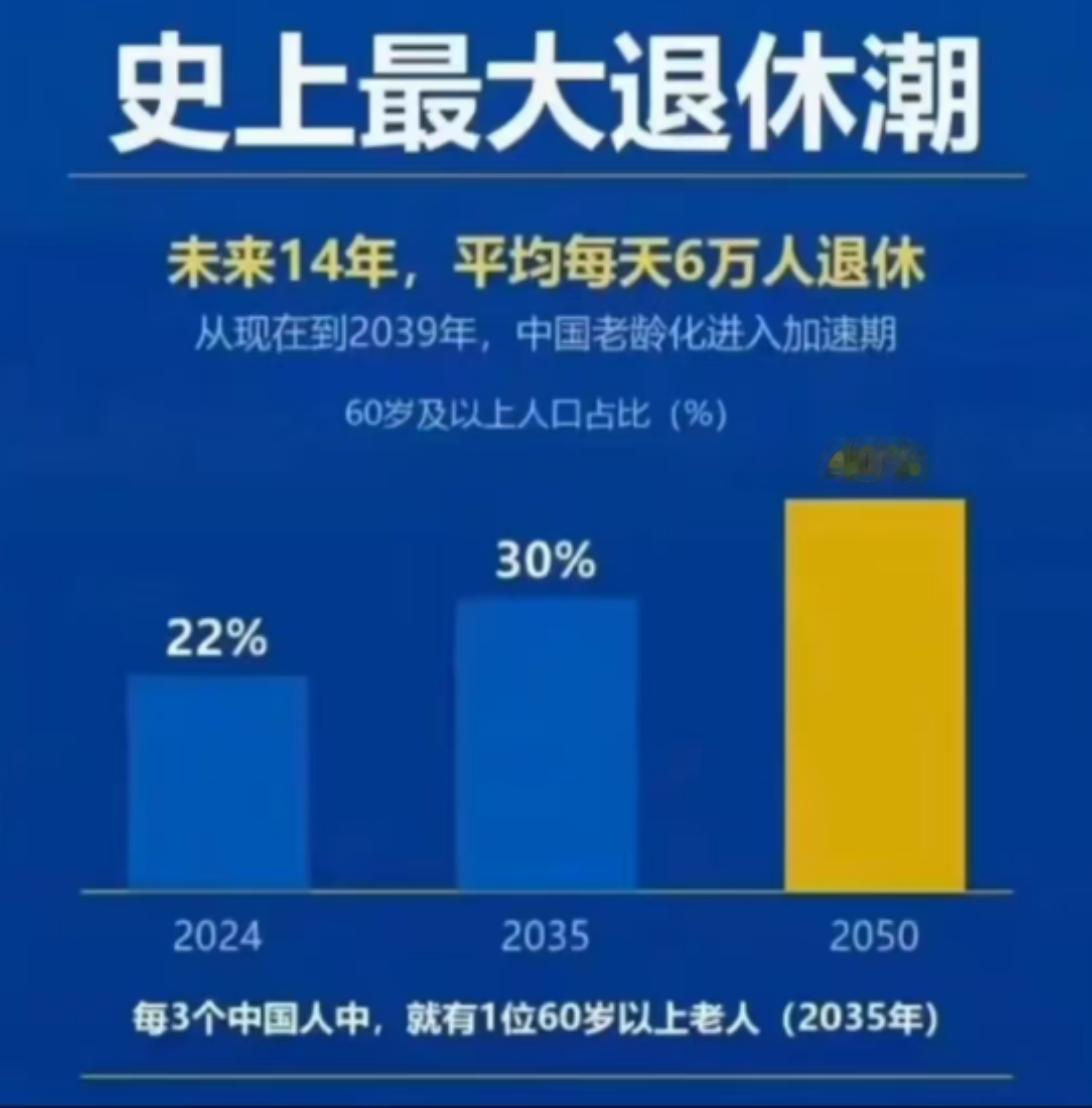
说个扎心的事情,史上最大的退休潮真的已经在路上了… 接下来我们的养老金体系可能会面临一场史无前例的考验:领钱的人越来越多,交钱的年轻人却越来越少,那你觉得这种局面以后究竟会如何解决呢?
先把“每天6万人退休”这个数字拆开看。1962年到1975年,中国经历了长达十几年的婴儿潮,年均出生人口超过2500万。这批人从2022年开始批量进入退休窗口,按出生人口除以天数,确实能算出每天六万多人年满60岁。
可“年满60岁”跟“开始领取职工养老金”是两码事。女性原来50岁和55岁就退休了,1962年出生的女职工早在2012年就退了,根本不算在今天的退休人群里。
这批人里真正参加城镇职工养老保险、能从基金池子里领钱的,占比不到两成。2025年末全国城镇职工养老保险参保离退休人员增加了476万,这才是真实的年度增量。
换个角度看,2025年末城镇职工养老保险参保职工约3.95亿,离退休人员1.52亿,大约2.6个在职人员对应1个退休人员。这个比例不算宽松,但也远没到崩盘的地步。人社部公布的数据显示,截至2026年6月末,全国三项社保基金累计结余11.07万亿,上半年收大于支。
真正要盯住的是趋势。赡养比从2023年的22.5%预计攀升到2040年的41.16%,相当于从4.4个劳动力养1个老人变成2.4个养1个。
社科院最新的精算报告预测,城镇企业职工基本养老保险的年度收支缺口延后至2036年,累计结余耗尽延后至2044年。对比旧版报告的2028年和2035年,缓冲期被拉长了近十年。拉长靠的是三件事:延迟退休、全国统筹、财政兜底。
全国统筹是另一根柱子。2026年核定的全国统筹调剂资金是2506亿元,逻辑是结余多的省份按规则上缴
付压力大的省份接受调剂,这笔钱不用还。中央财政另外安排了约1.2万亿元养老保险补助资金。广东、江苏这些年轻人多、结余厚的省份,把钱往辽宁、黑龙江这些老龄化严重的省份引流,制度性的年度互助调配在运转。
财政兜底是最后一道防线。2026年全国社会保险基金预算收入130890亿元,其中财政补贴收入31128亿元,每收入100块,超过23块来自财政。这不是临时救急,是常态化安排。财政的钱从哪里来,税收、国债、国有资本划转。
截至2025年9月,中央层面已划转充实社保基金的国有资本及现金收益共计2.26万亿元。全国社保基金成立25年来累计投资收益2.29万亿元,年均收益率7.62%,2025年投资收益率13.22%。这笔战略储备金目前还没有大规模动用,留着应对更吃紧的时候。
增量从哪里来。灵活就业人员是最大的缺口。全国灵活就业人员超过2亿,参加职工养老保险的只有7057万人,参保率约35%。2026年10月,人社部等七部门发布新就业形态劳动者权益保障办法征求意见稿,首次以规章形式明确“谁管理、谁负责;
谁派单、谁兜底”的原则。把这两亿人拉进池子,基金规模能大幅扩容,但前提是门槛得够低、负担得够合理。
个人养老金是第三支柱。开户数已突破1.5亿户,累计缴费超千亿元。可真正完成“开户—缴费—投资”完整闭环的比例不足三成,超过七成的账户处于“空转”状态,人均年缴存约3000元,仅占1.2万元缴费上限的2.5%。
老百姓不是不想存养老钱,是在收入增速放缓、房贷教育医疗三座大山压着的时候,没有余钱往一个锁到退休的账户里放。
日本和韩国的经验值得对照。日本靠宏观经济指数化,把养老金待遇调整跟人口结构和平均寿命挂钩,用制度参数自动调节来维持精算平衡。
韩国1998年修订《国民养老金法案》,规定每5年进行一次精算预测,提前发现缺口提前调参数。两国的共同思路是:制度参数跟着人口数据走,不等到池子见底了才动手。
回到最根本的问题。一个国家的养老金体系能不能撑住,取决于两件事:缴费的人够不够多,替代率能不能维持在合理水平。
中国有14亿人口基数,即便新生儿跌到每年七百多万,总量摆在那,池子不会一夜干涸。可替代率往下走、退休年龄往上走、缴费年限从15年逐步提到20年,这些调整叠加在同一个时代的人身上,感受是不一样的。
2044年结余耗尽这个数字,说的是累计结余清空,不是养老金停发。可缓冲期不等于安全期。等到池子见底那天再想办法,成本会高到难以承受。
养老这件事,从来不只是老年人的事。今天交社保的年轻人,明天就是领养老金的人。制度参数的每一次调整,都是在现在和未来之间重新分配负担。这笔账怎么算,关系到的不是某一代人,是每一代人。