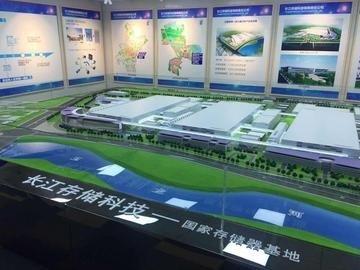
长江存储预计,当前全球NAND闪存市场的供应紧张局面可能还将持续约三年,若这一判断成立,供需矛盾可能延续到2029年前后,SSD、手机以及其他消费电子产品所使用的存储芯片价格仍可能长期处于高位。
但真正值得关注的,并不是一次存储涨价周期,而是全球科技产业正在发生一次资源重新排序。过去几十年,芯片竞争更多围绕处理器、制造工艺展开,而进入人工智能时代后,数据存在哪里、如何快速调用数据,正在成为新的竞争焦点。存储芯片正在从幕后配件走向产业链核心位置。
但关键差异在于,2011年的冲击来自突发事件,而2026年的压力来自AI产业持续扩张,这意味着市场调整时间可能更长。
2026年的一个异常现象是,存储企业并没有简单扩大所有产品产量,而是在主动调整方向。人工智能服务器需要大量高速、大容量存储,企业级SSD成为厂商重点争夺领域。TrendForce数据显示,AI和云服务需求正在推动企业级存储供应紧张,市场结构正在发生变化。TrendForce这说明未来存储竞争的关键,不只是生产多少芯片,而是谁能提供符合AI时代需求的产品。
与此同时,消费市场正在承受新的压力。过去手机、电脑厂商习惯通过大规模采购降低成本,但现在供应资源更多流向数据中心。TrendForce预计,2026年第四季度NAND Flash合约价格可能上涨15%—20%,其中企业级SSD需求最强。这意味着普通消费者面对的可能不是突然缺货,而是产品成本缓慢上升。
国际存储巨头已经开始享受这一轮产业变化带来的收益。三星电子2026年第三季度利润增长明显,市场认为AI相关存储需求成为重要推动力量。Reuters但这种增长也说明一个问题,全球存储产业正在向高利润、高技术方向集中,传统消费电子市场的话语权正在下降。
对于中国而言,这轮变化带来的意义更加特殊。过去全球存储市场长期由少数海外企业占据,中国企业需要在技术追赶和市场竞争中寻找突破口。而当前供应紧张环境,为国产存储提供了扩大市场空间的机会。2026年9月,相关报道显示,长鑫存储正在推进NAND领域布局,希望进入快速发展的闪存市场。这说明中国存储产业正在从单点突破转向更完整的产业竞争。
但机会并不等于优势已经形成。存储行业最大的特点就是周期变化,一旦全球企业同步扩产,价格可能再次调整。因此,中国企业不能只利用短缺周期扩大销量,更需要提高先进制造能力、产品可靠性和高端市场竞争力。
从更大范围看,NAND市场未来三年的变化,实际上是AI时代全球产业链调整的缩影。美国企业推动人工智能计算体系,韩国企业强化存储优势,中国企业争取供应链自主能力,各方都在围绕数据基础设施展开竞争。
如果长江存储关于供应紧张持续三年的判断成立,那么2029年前后可能成为全球NAND市场新的转折节点。但真正决定未来格局的,不是谁在这一轮涨价中赚到更多利润,而是谁能够掌握AI时代最关键的数据存储能力。对于中国存储产业来说,这三年既是市场窗口,也是技术考验,能否把供应压力转化为产业升级动力,将决定未来全球半导体竞争中的位置。