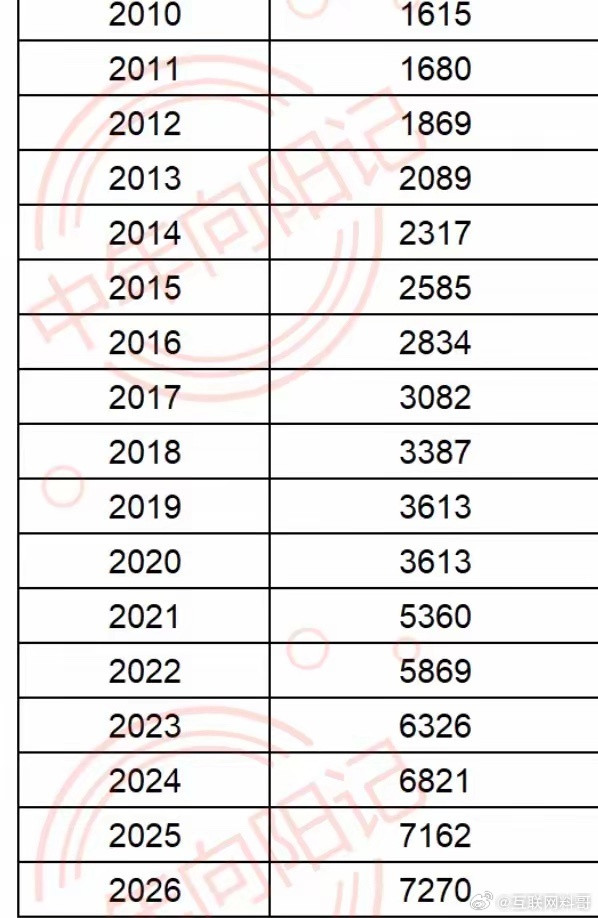
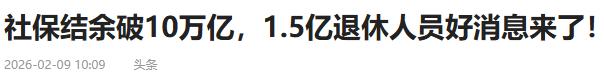我搞不懂买社保这个事,还有什么好争议的?有人觉得国家让你买社保,好像是因为社保的钱不够用了,在忽悠大家似的。
但我说句实话,社保的钱不可能不够用,如果你非要问为什么,我只能说这不是一个经济问题,也不是一个金融问题,这是个政治问题,不存在说你交了社保,到时候没钱领的情况。
先把家底亮出来。截至2026年9月底,全国基本养老保险参保人数达到10.79亿人,三项社会保险基金累计结余11.2万亿元。2026年一季度,三项社保基金总收入2.54万亿元,总支出2.06万亿元,当期收入远大于支出。
池子里的水不仅没少,还在往里灌。那些天天喊“社保要崩”的人,手里拿的数据要么是断章取义,要么是把个别省份的局部问题放大成全国性问题。
再说财政兜底这件事。2026年中央财政安排基本养老金转移支付1.25万亿元,确保各类群体养老金按时足额发放。上半年已下达养老保险补助资金约1.2万亿元,核定全国统筹调剂资金缴拨计划2506亿元。
2026年全国社会保险基金预算收入130890.39亿元,其中财政补贴收入31128.06亿元,社保基金每收入100块,超过23块来自财政。
这个数字说明一个根本问题:中国的养老保险从来就不是纯精算模式。金维刚说得很清楚,基本养老保险是政府主办的社会保险,由政府信用担保并承担托底责任,财政补助纳入财政预算。
褚福灵教授也讲过,社会保障制度以国家信用担保,养老金一旦出现缺口,可以通过财政预算进行弥补。郑功成说得更透:社会保障是国家利益,是关乎国家长治久安和人民世代福祉的国之大事。这不是经济账,这是政治账。
有人会拿“现收现付”说事,说年轻人少了,交钱的人不够了。2026年已下达养老保险补助资金约1.2万亿元,全国统筹调剂资金2506亿元,地方上缴2545.74亿元,中央下拨2546.44亿元,广东、江苏等结余充裕的省份按规则上缴
辽宁等老龄化严重的省份无偿获得调剂资金,受益省份无需还款。这不是借贷,是制度性的年度互助调配。钱不够花的时候,制度会自动把富裕省份的池子往缺口省份引流。这套机制2022年就正式启动了,不是临时抱佛脚。
那为什么还有人觉得社保“像在忽悠”?因为确实有人不想交。最高法2025年9月1日施行的司法解释明确:用人单位与劳动者约定不缴社保的约定无效。
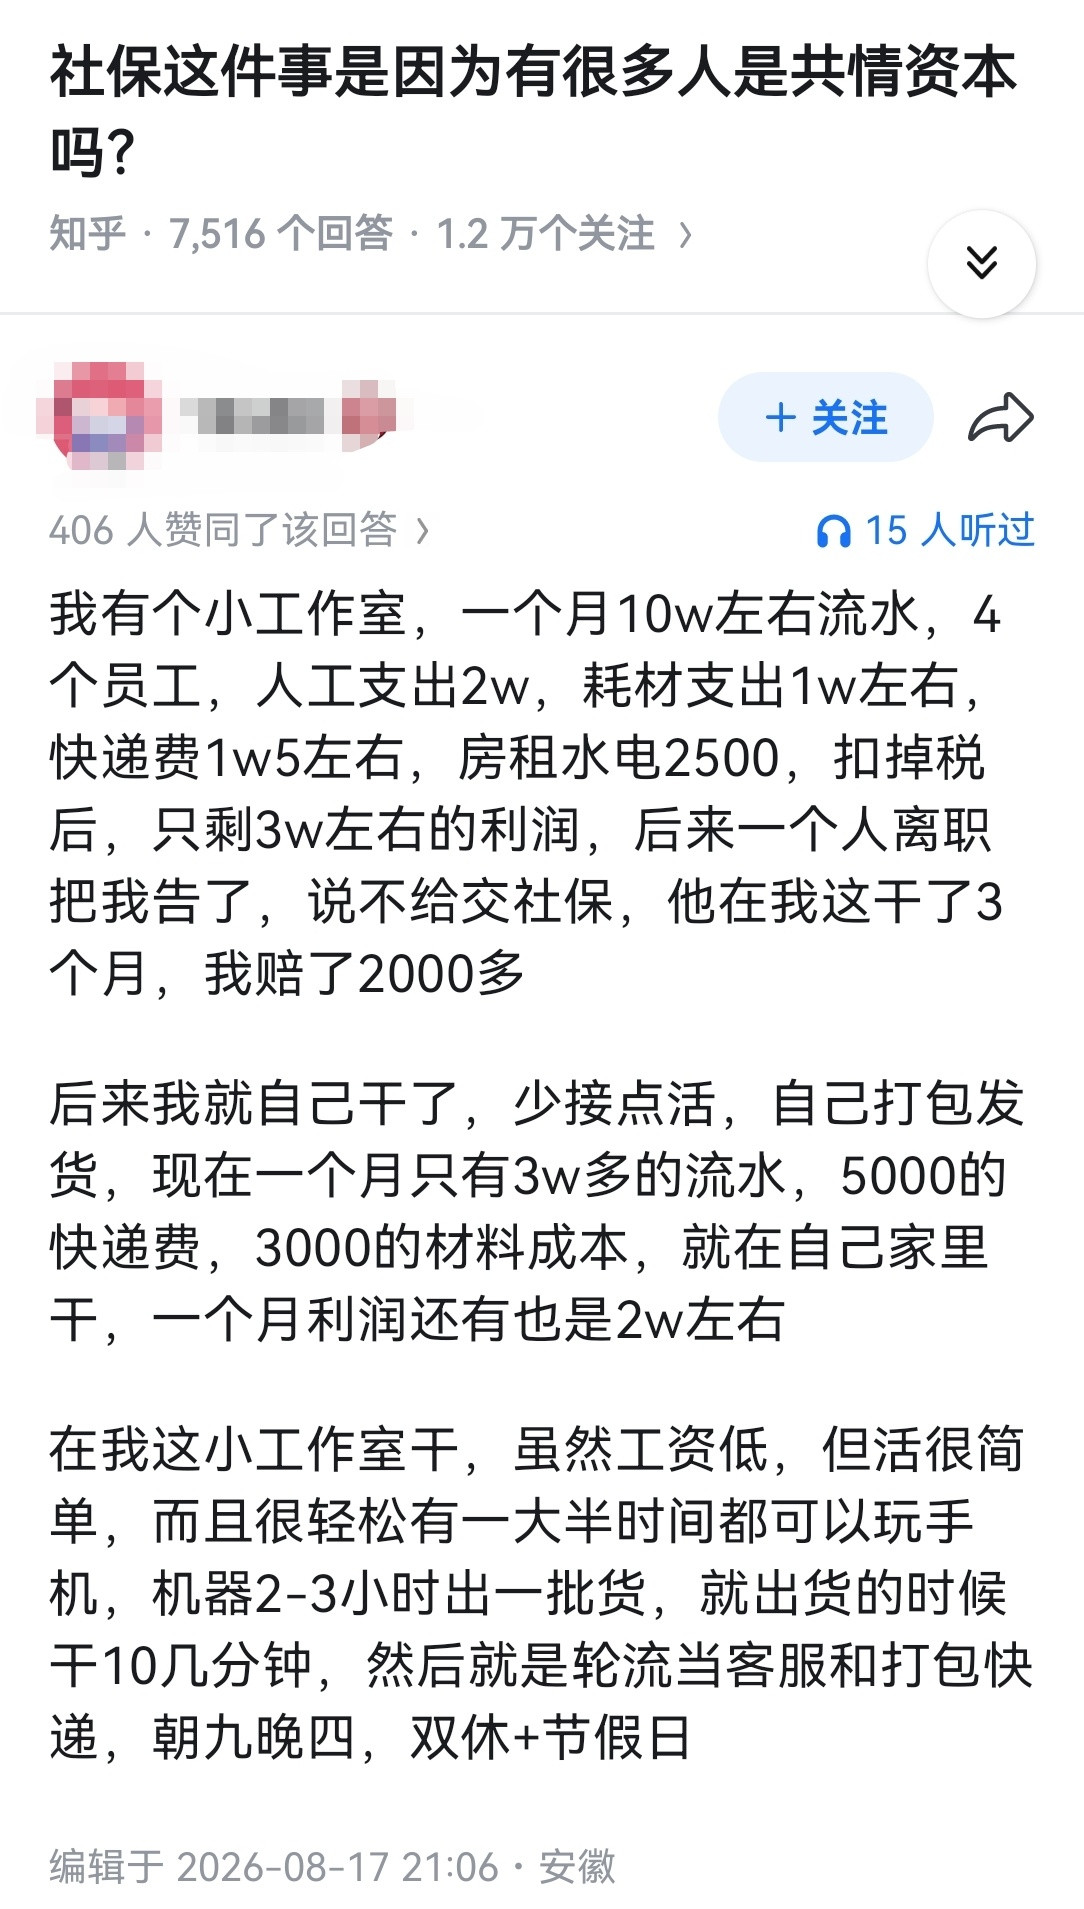
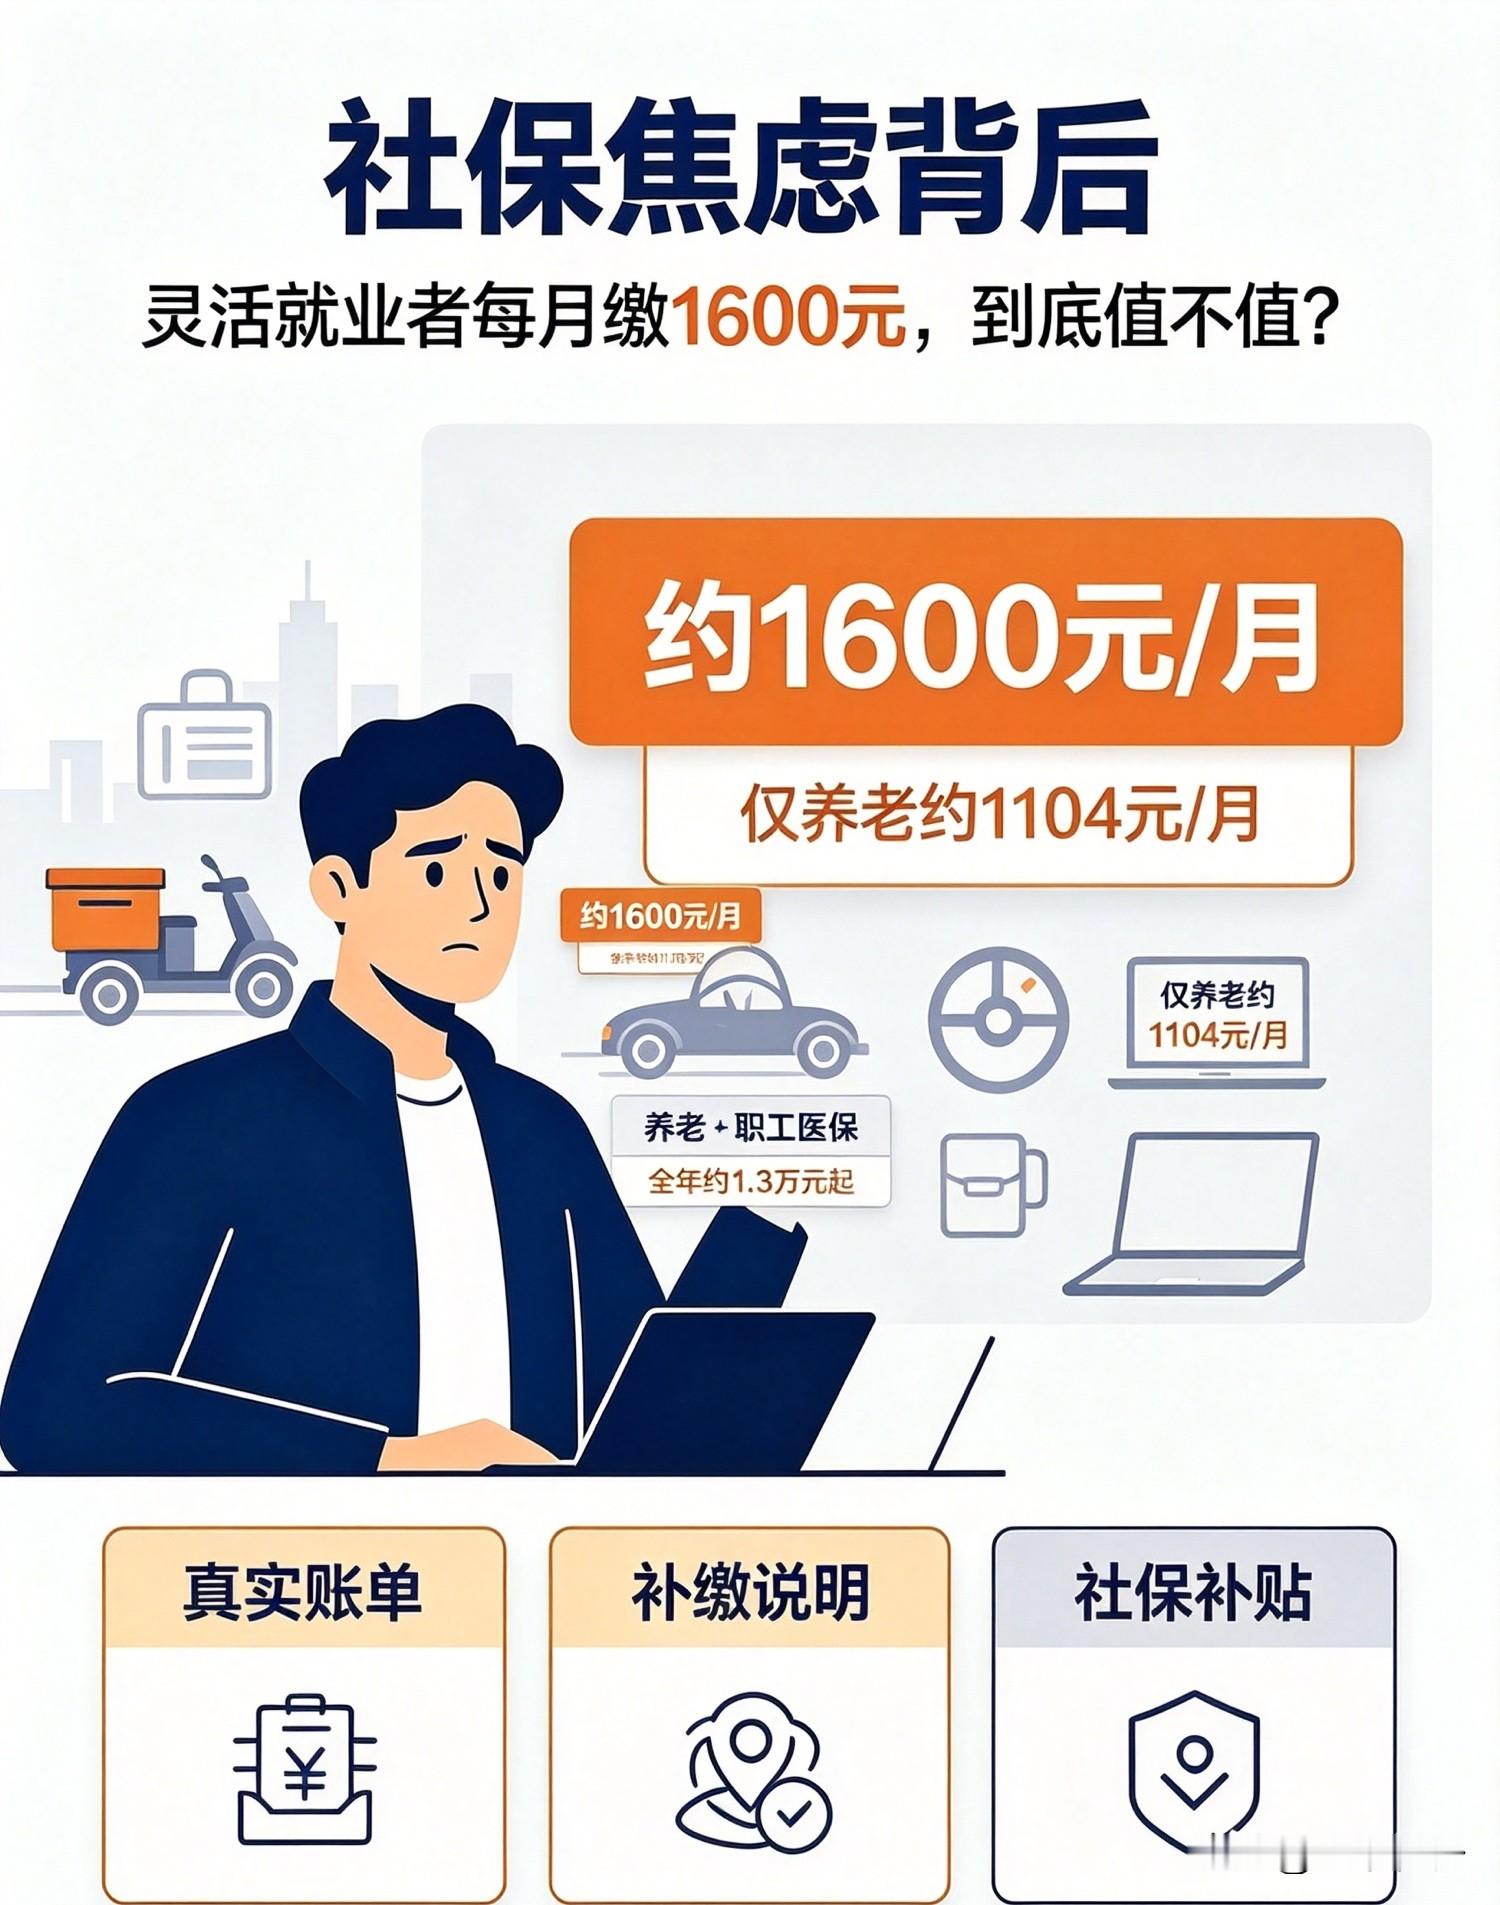
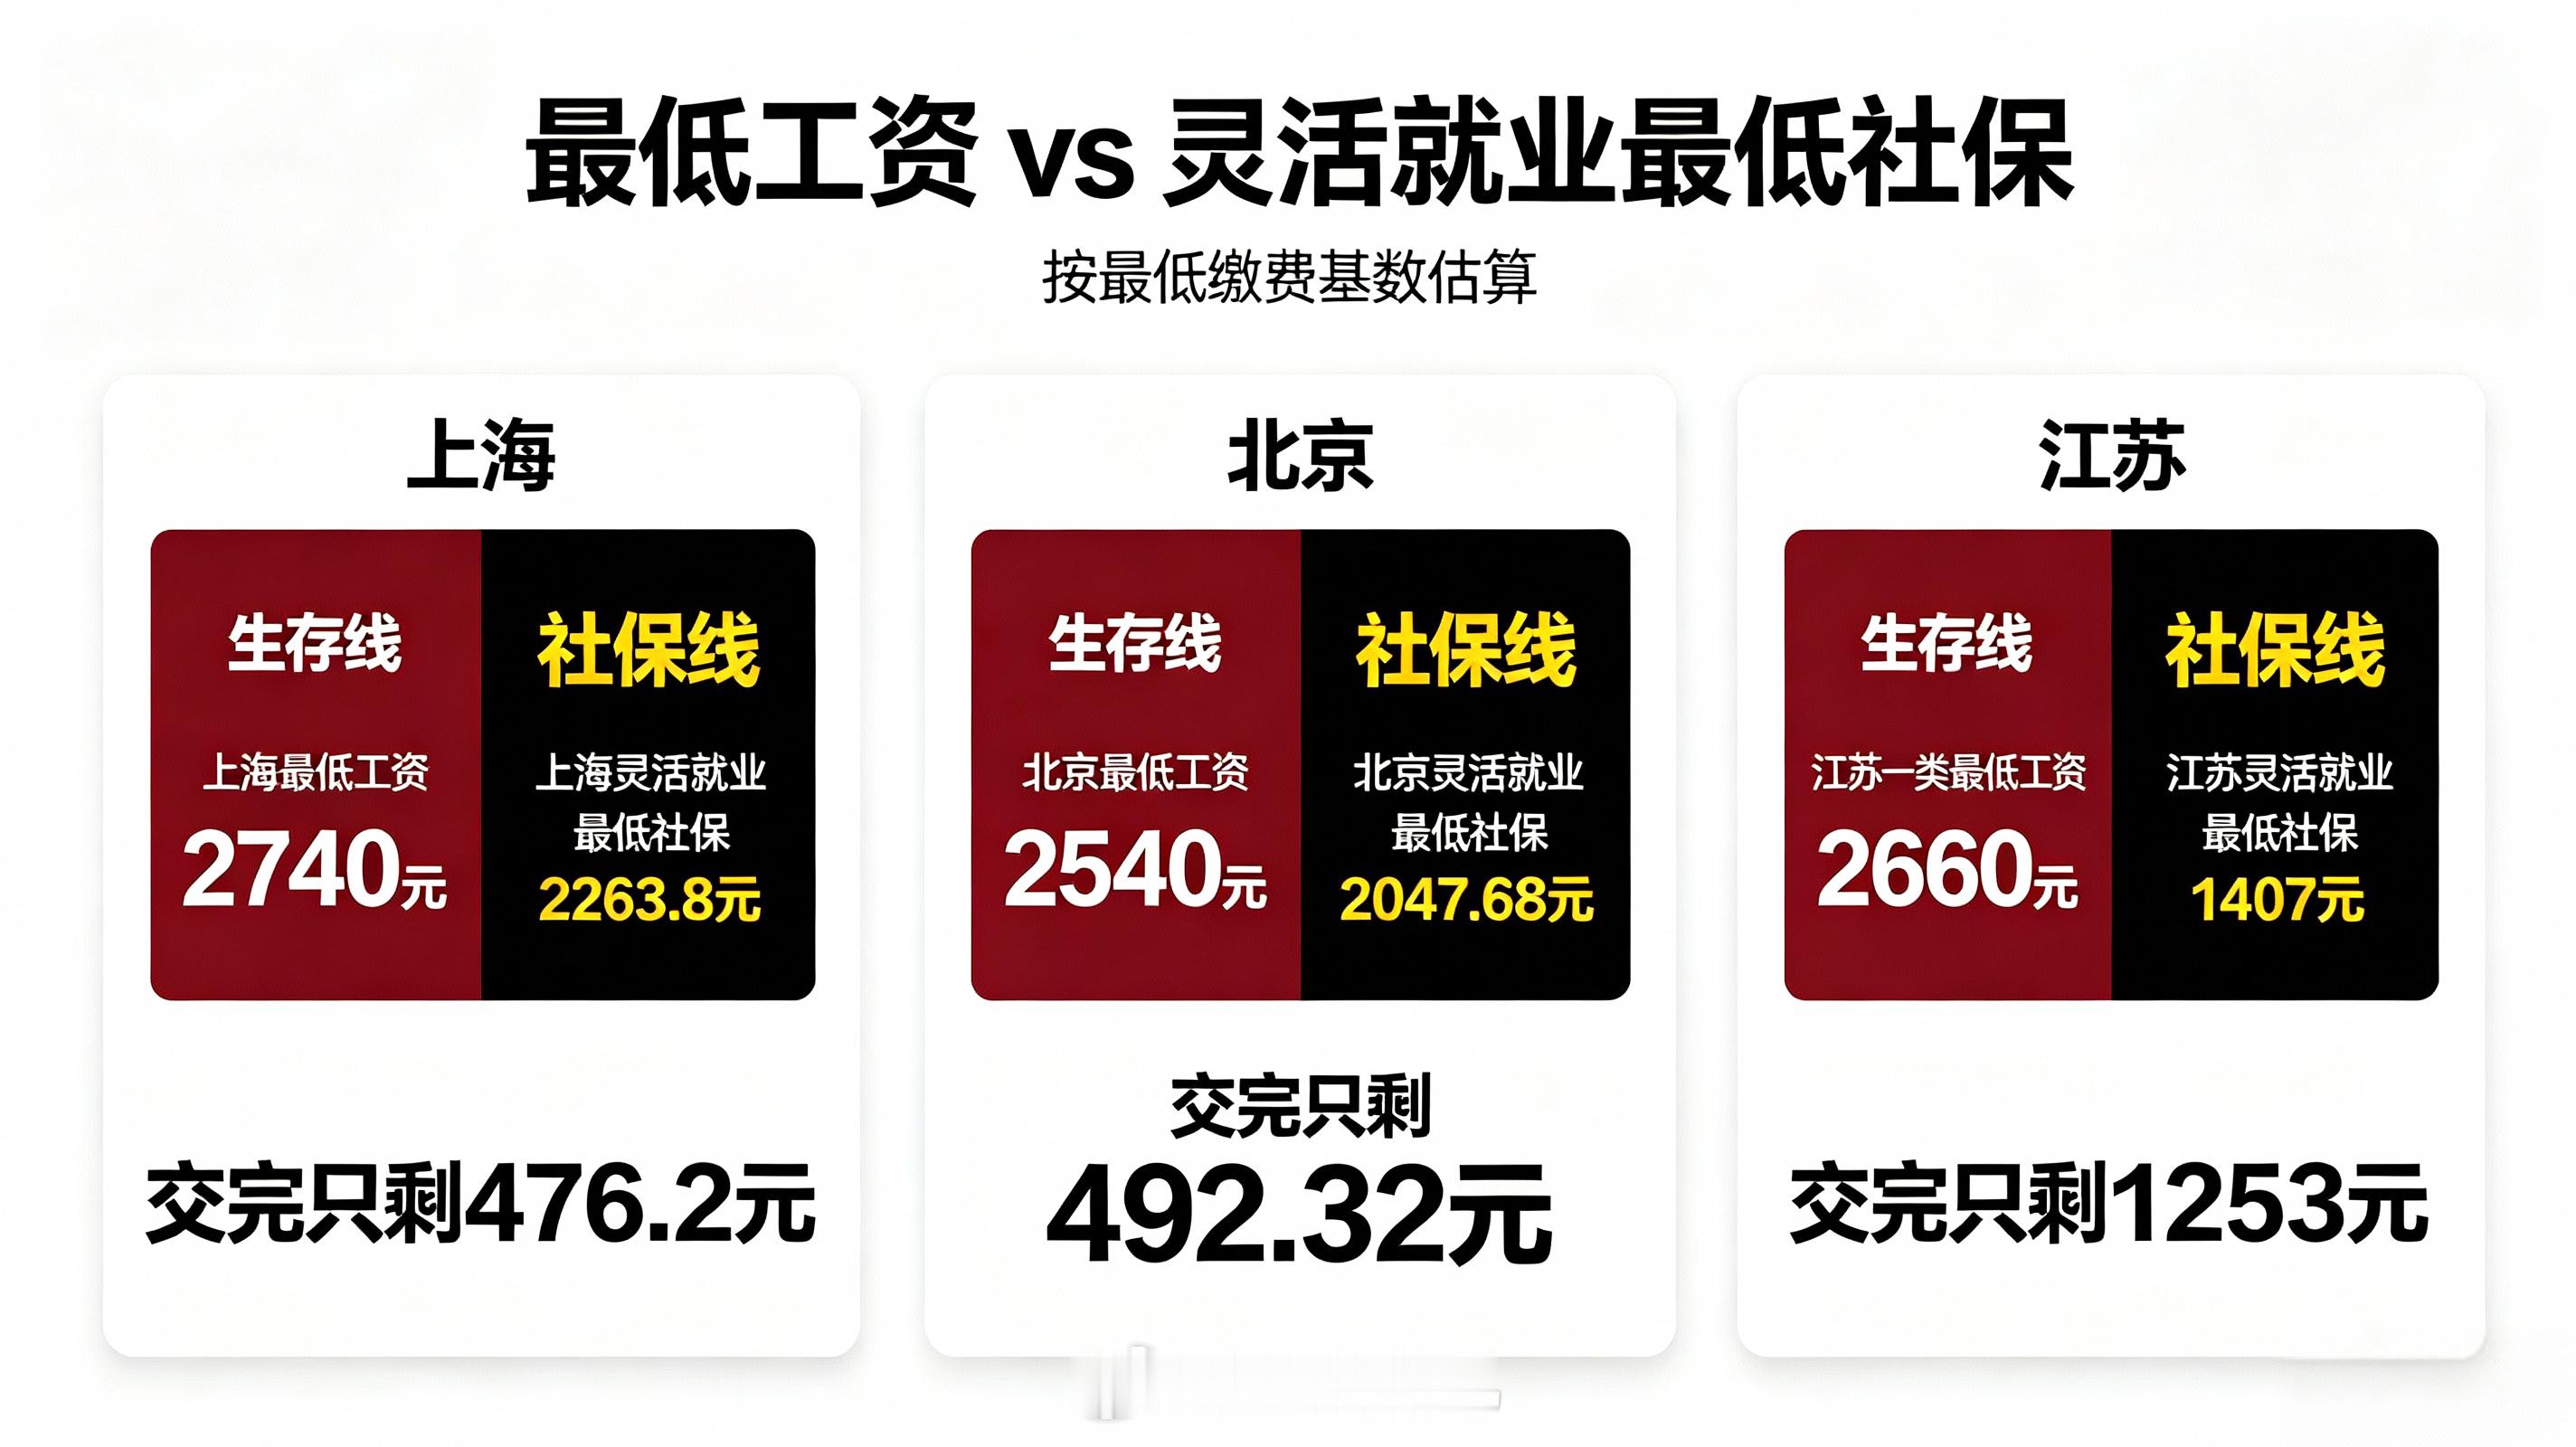
2025年8月人民日报专门发文澄清,所谓“全民强制社保”是误读,缴纳社保本就具有强制性,不是现在才强制的。灵活就业人员参加职工养老保险人数约7057万人,按2亿灵活就业人员规模估算,参保率只有约35%。一个人月入一万,交完社保直接少两千,他当然有情绪。
问题是,情绪归情绪,制度归制度。一个人不交社保,省下来的钱可能变成一顿火锅、一件衣服,可他老了之后,医保谁管、养老金谁发。社保的本质是国家强制所有人一起搭一个安全网,你不能等到摔下去了才想起来没买网。
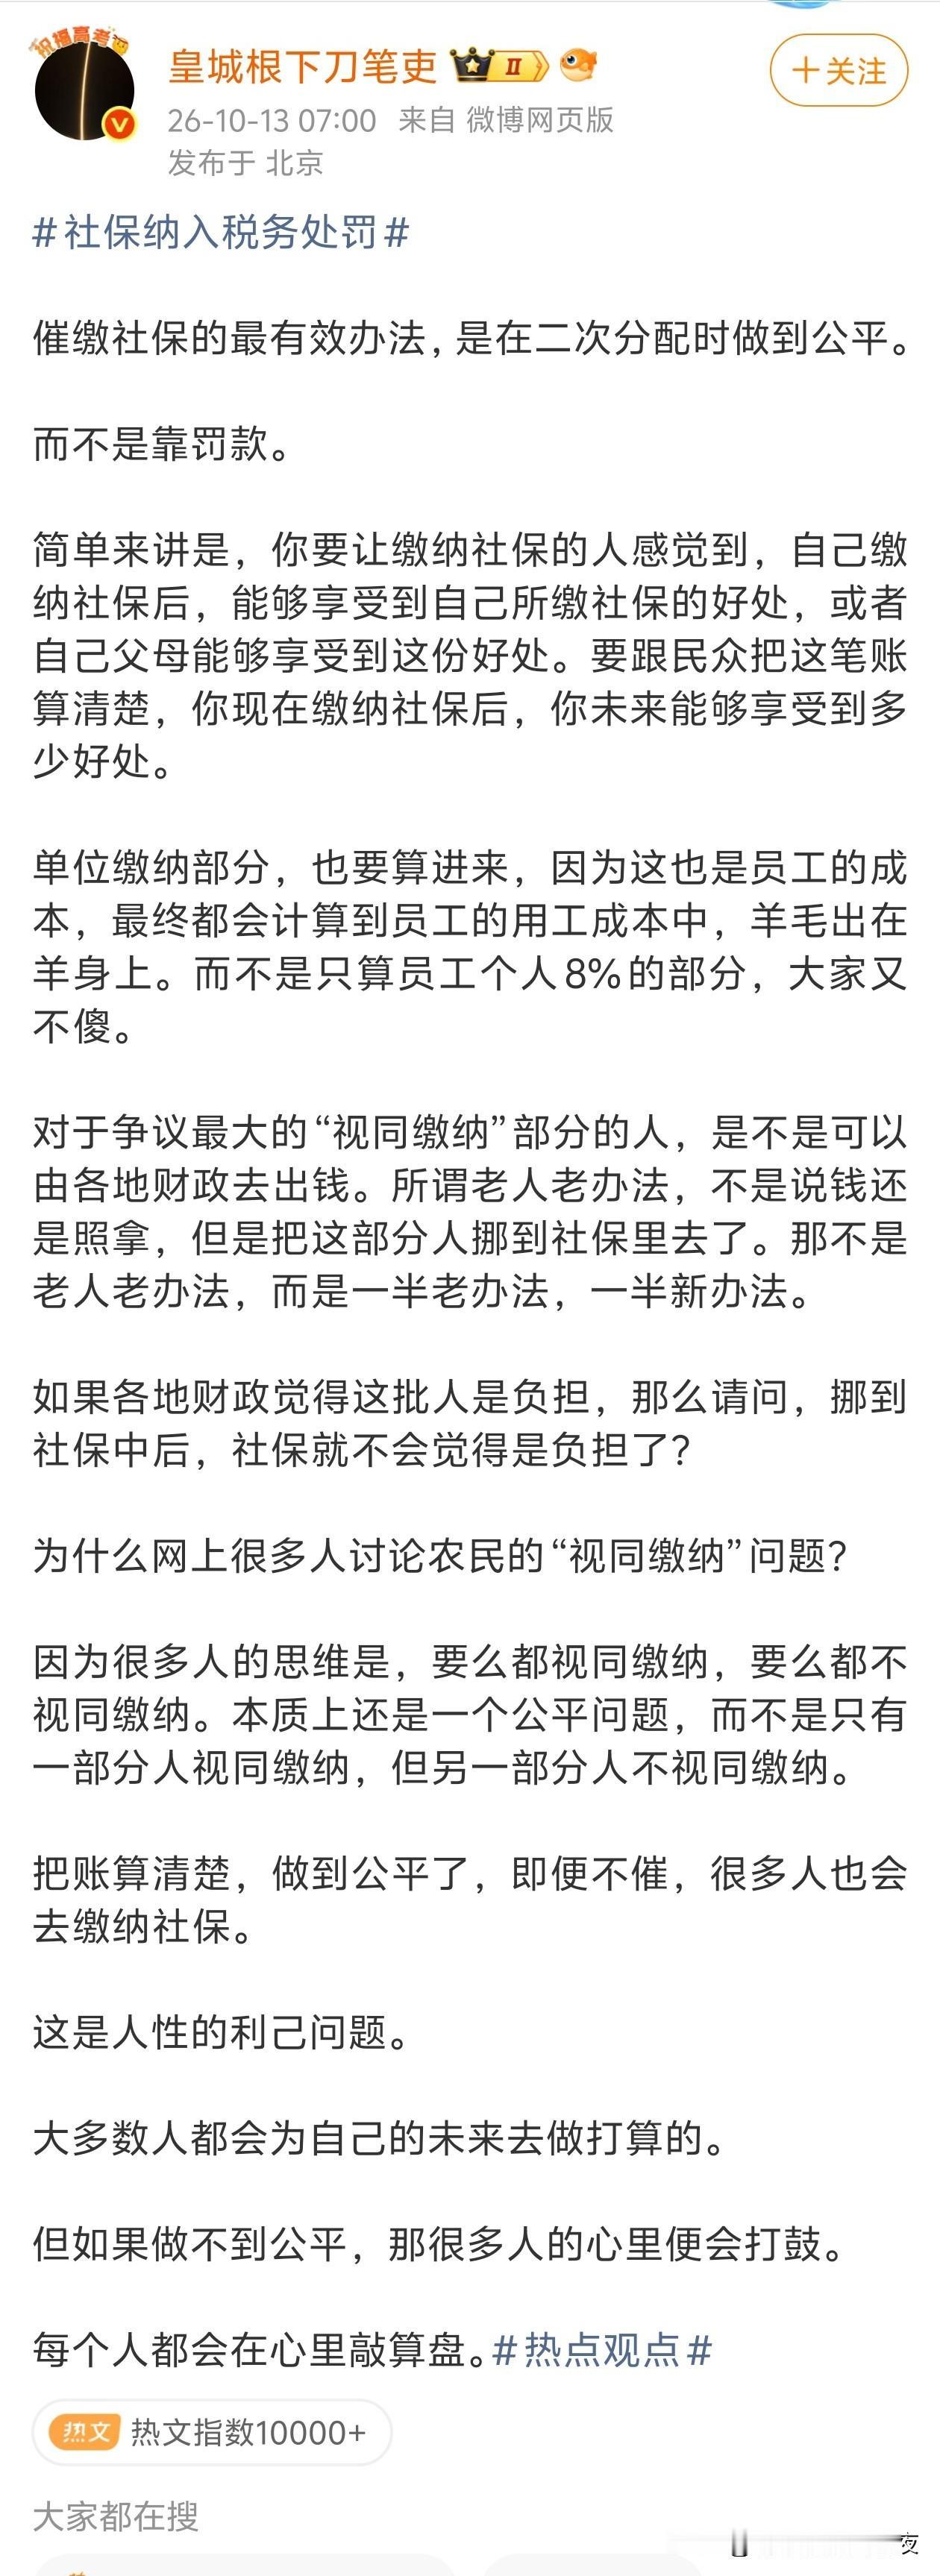
还有一个被反复拿来说事的点:视同缴费。国企职工在养老保险制度建立之前的工龄被“视同缴费”,财政替他们补上了那笔钱。农民交了几十年公粮,在养老账本上却找不到对应的记录。这个不公平是真实存在的,郭树清说过城乡居民养老金跟城镇职工差了14倍,应该尽早推动缩小。
但这是改革要解决的问题,不是否定社保制度的理由。因为制度有缺陷就不交社保,等于因为房子有裂缝就把地基也拆了。
回到最根本的问题。一个国家发行的法定社会保险,背后站着的是国家信用。你可以质疑某个省份的收支平衡,可以质疑待遇差距的公平性,可以质疑灵活就业人员的缴费负担太重。
可你要说“国家让你交社保是为了骗你的钱,到时候没钱给你”,那你等于在说国家信用会破产。一个国家的信用如果连养老金都兜不住,那这个国家发行的货币、国债、银行存款,全都靠不住。这不是社保的问题,是整个国家治理体系的问题。
社保改革确实有很多硬骨头要啃。灵活就业人员的缴费压力、城乡居民养老金的过低水平、体制内外待遇差距,这些都是真问题,都需要继续改。但改的方向是让制度更公平、更可持续,不是让制度散架。把“改革”和“崩盘”混为一谈,要么是没搞清楚状况,要么是揣着明白装糊涂。
10.79亿人已经在这张网里了。你交的那点钱,买的不只是自己的晚年,是整张网能继续织下去的信用。这张网破了,谁都兜不住。