还真是应了咱们中国那句老话:虎父无犬子!
长江基建主席李泽钜说了一句话:现在是集团财务最雄厚的时候。
我记得当年我读李嘉诚传记的时候,他就时常提及过一句话。人弃我取,人取我弃。
什么意思?别人不要的时候,我买。别人抢的时候,我卖。
这几句话,放在一起看,味道就出来了。手里有钱是一回事,什么时候花出去、什么时候收回来,又是另一回事。李泽钜这次的底气,背后有一笔跨越十六年的英国电网生意。
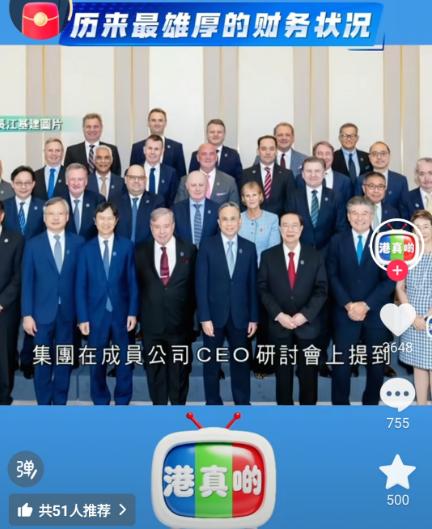
10月12日,长江基建宣布完成了一场为期两天的行政总裁研讨会。来自香港、英国、澳洲、加拿大、荷兰、德国和新西兰等地的20家成员公司负责人汇聚香港。李泽钜鼓励他们为集团寻找有回报潜力的新项目。
底气有多足?截至今年6月底,长江基建持有净现金339亿港元。净现金这个词,可以粗略理解为把集团账面的现金与借款相抵之后,还有一大笔余钱。遇到大项目,它有能力坐下来谈价格,也有余地等。
这笔钱的形成,离不开英国配电网络UK Power Networks,简称UKPN,以及英国铁路车辆租赁业务UK Rails的出售。
故事要往回倒到2010年。
当时,长江基建、香港电灯和李嘉诚旗下基金会组成财团,以57.75亿英镑的交易规模,收购法国电力集团在英国的电网资产。
这张电网,到今年出售时,线路总长度约19.2万公里,服务伦敦、英格兰东南部和东部约850万家庭及企业用户。咱们熟悉的开灯、做饭、开店、办工厂,背后都离不开这样一张网络。
它的生意也好理解:把电送到用户那里,靠配电服务获得收入。电网需要维护,设备需要更新,收费还要接受监管,经营者得把这些账都算进去。
当年这笔交易也有其他财团参与竞争。可见,“人弃我取”要用到真实生意里,关键还是卖方愿意出手时,买方能不能看懂资产,拿出资金,并且接得住后续经营。
时间走到2026年2月,长江基建牵头的财团,与法国能源企业Engie达成出售UKPN全部权益的协议。约定的现金基本代价是105.48亿英镑,折合约1107.54亿港元。
这是一笔财团共同持有资产的交易,长江基建、电能实业和长江实业的附属公司,分别持有40%、40%和20%的权益。交易款也按各自权益分配。
把十六年的账摊开,最有意思的还在中间。自2010年收购以来,这个项目已经向股东分派了44亿英镑。持有期间不断收回现金,最终出售再收回一大笔钱,整个投资过程才算走完。
这就像买下一门能持续营业的生意,多年来有经营收入,等到合适的报价出现,再把生意转让出去。衡量赚了多少,要把投入、历年分派和退出所得一起算。
今年5月,UKPN出售完成;UK Rails的出售则在1月完成。两笔交易推动长江基建上半年股东应占溢利达到212.52亿港元,比去年同期增长约389%。
这个增幅里,出售资产带来的收益占了重要位置。经营业务每年赚的钱,与卖掉多年投资一次确认的收益,各有各的来源。理解了这一层,才能看懂这份漂亮成绩单。
同一时期,长江基建中期股息每股0.75港元,比上年同期增加约2.7%。利润大幅跳升,派息保持相对平稳,现金留在手里,集团也就有了继续寻找大型项目的空间。
看到这里,再回头想“人取我弃”,就会明白:一项资产依然赚钱,也可以出售。只要买方给出的价格合适,卖方就能提前兑现一部分未来价值,把资金用于新的机会。
卖掉英国电网,下一步的投资视野仍然包括英国。挑项目时,受监管的业务、拥有长期稳定合同的项目,都是集团关注的方向。资产可以换,怎么算回报这条规矩却不能丢。
这也能看出李泽钜的经营思路。到2025年底,长江基建已经走过上市以来股息连续增长的29年,业务遍布四大洲。一家公司的经营能力,最终要落实到多年持续的现金收入和股东回报上。
长江基建在2024年收购了北爱尔兰天然气配气企业Phoenix Energy。到了2026年,又出售英国电网。同一市场里,有买也有卖,背后是对不同项目、不同价格的判断。
眼下,339亿港元净现金给他提供了选择的余地。找到好项目,可以谈;价格过高,可以等。资金充裕的价值,就体现在别人急着成交的时候,自己仍能按回报要求做决定。
但钱多,不能代替判断。电网、燃气和水务业务,也会受到利率、汇率、监管和建设成本影响。买贵了,回报会被压低;经营不到位,原本稳当的生意也会出问题。
因此,这段父子经营故事最值得普通人琢磨的,是买之前认真算账,持有时把生意做好,卖的时候舍得兑现,任何时候都给自己留下周转的余地。
“人弃我取,人取我弃”八个字,真正做起来,考验的是财力、眼力和耐心。如今李泽钜把现金攒厚,又让各地负责人寻找项目,下一笔交易能否创造价值,还要看价格和经营结果。