印度人6年间撸塌数百家中资网贷平台,为什么暴力催收对印度人没有用?[兔子]
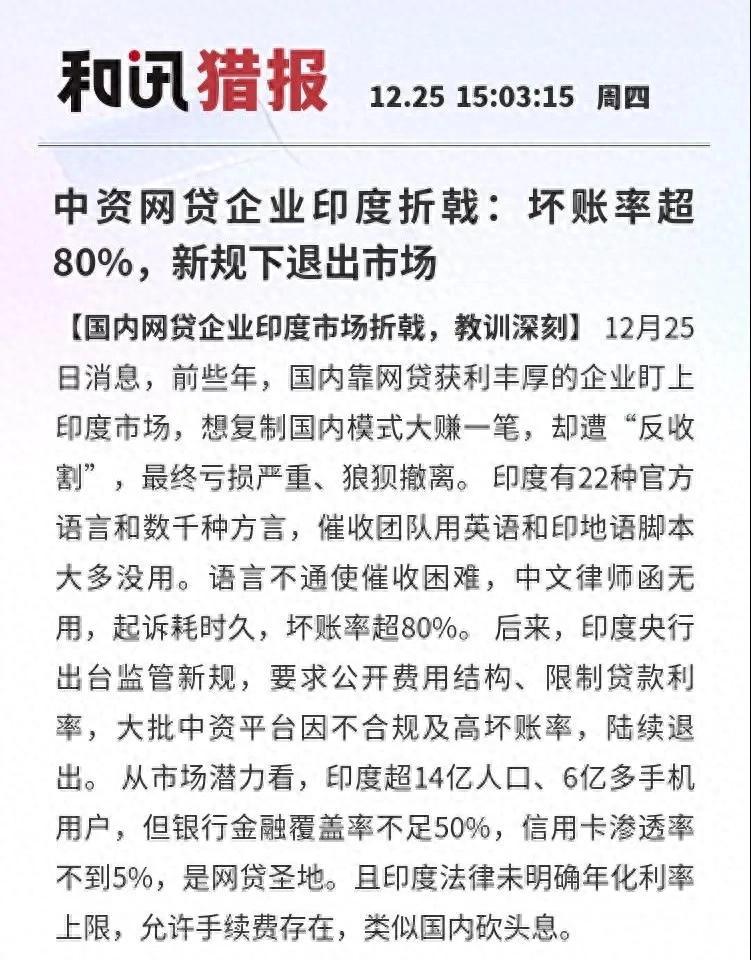
六年前,不少中资金融科技企业奔赴印度,把这里当成数字借贷的蓝海市场。 原本想复制国内成熟的线上放贷模式,最后却大多黯然离场。
国内信贷业务,很大程度依托成熟征信体系与社会履约约束。 放到印度市场,这套赖以运转的底层逻辑很难落地。
印度大量普通民众缺少正规信贷档案,农村区域征信基础尤为薄弱。 很多借款人从未接触信用评分,逾期不会对日常生活形成实质影响。
当地身份造假的灰色产业链成熟,各类证明材料可以低成本制作。 平台线上身份核验持续遭遇欺诈挑战,风控模型很难精准识别真实资质。
催收的难题同样突出。印度拥有22种官方语言,方言分布复杂。 远程电话沟通存在巨大语言障碍,国内社交施压式催收手段基本失效。
小额债务想要通过诉讼追回,成本高、审理周期漫长。 很多平台核算后发现,起诉回款的开销往往超过欠款本身。
部分借款人会留存平台违规证据,向印度监管机构提交投诉。 印度监管偏向保护借款人,大量不合规借贷APP因此被下架处理。
2020年印度第四大民营银行Yes Bank被央行接管,这成为一次重大冲击。 不少中资网贷平台依托这家银行的支付通道处理资金,回款链路受阻。
市场里还慢慢衍生出专门的撸贷教学社群,分享套取贷款的操作方法。 参与者分工明确,从伪造资料到账号注销,形成完整的灰色链条。
早期无牌借贷APP普遍设置极高利息,想用高收益对冲坏账。 可市场真实坏账水平居高不下,很多平台回款率不足三成。
奇富科技这类国内金融科技企业,也在印度市场遭遇经营压力,最终选择收缩业务。 并非算法或者资金不足,而是忽略金融业务离不开社会契约土壤。
很多出海团队陷入一个误区,以为国内跑通的模式,可以直接拿到海外降维打击。 金融业务不只是流量、模型和资金,背后需要征信、司法与履约共识共同支撑。
印度确实存在大量没有被传统金融覆盖的人群,借贷需求真实存在。 但需求缺口不等于盈利机会,缺少履约约束的市场,往往暗藏巨大风险。
中资网贷集体撤出之后,印度的数字借贷市场还在持续调整。 高息无牌APP被持续整治,市场会慢慢向持牌机构倾斜。
未来这片借贷荒原,会是谁来接盘? 是海外资本,还是本土财团,亦或是长期难以长出成熟的民间网贷生态?
金融出海最昂贵的学费,从来不是牌照、汇率或者技术成本。 而是想当然地把本土成功经验,直接套进完全不一样的社会环境里试错。