外资巨头们终于发现了一个全球独一份的“新玩法”:在中国借钱,去全球花。瑞士人干了件挺“离谱”的事,瑞银跑到中国银行间市场发了20亿人民币的熊猫债,5年期票面利率1.78%。什么概念?
同一天,美国那边基准利率还卡在3.5%到3.75%不动,日本十年期国债冲到了3%以上,咱们自己的十年期国债才1.68%。说白了,瑞银用了一个比中国国债只贵一丁点的价格,借到了五年期的人民币。说实话,我第一反应不是“外资真会玩”,而是这玩意儿借出来,人家到底拿去干嘛了?
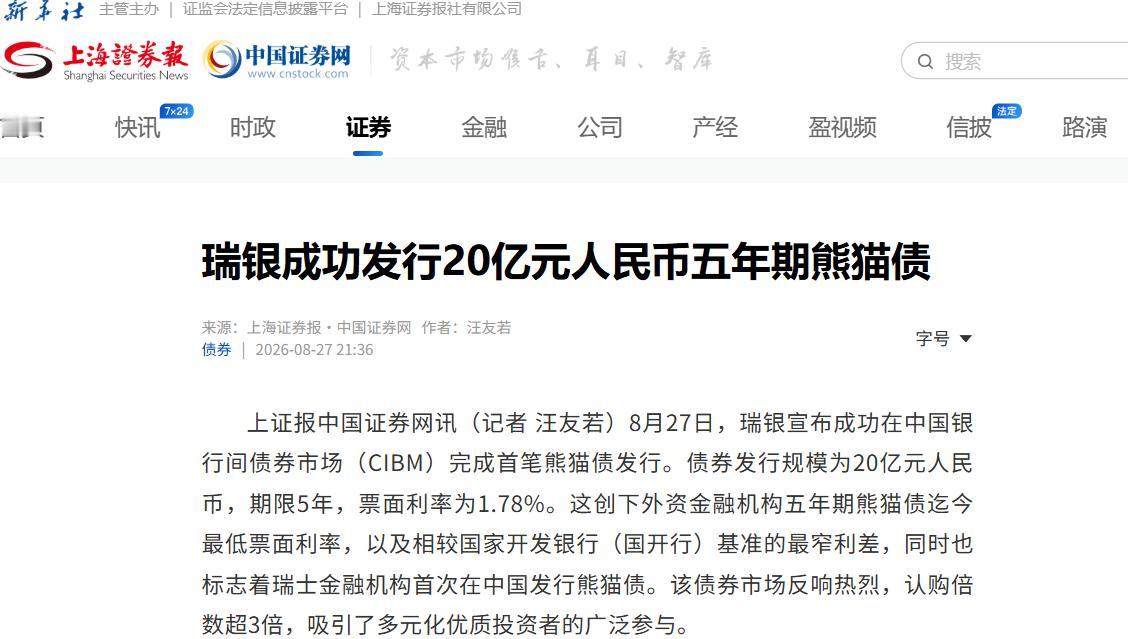
瑞银这1.78%,到底便宜到什么程度?先把这个利率说透。2026年8月,瑞银在中国银行间市场发了20亿人民币的五年期熊猫债,票面1.78%,创下外资金融机构五年期熊猫债的最低纪录。认购倍数超过3倍,工行和瑞银证券联合主承销。
1.78%是什么水平?看几个参照系就清楚了。同期中国十年期国债收益率在1.68%附近徘徊。瑞银拿到的价格,只比中国政府自己借钱的成本高了十个基点。而大洋彼岸,美联储的联邦基金利率目标区间还牢牢卡在3.5%到3.75%之间。日本那边,十年期国债收益率早就冲破了3%。
换句话说,瑞银在中国借钱的利率,连美国基准利率的一半都不到。瑞银自己的融资策略主管Chris Chadie说得挺直白:这次发行以创纪录的低票面利率完成,参与中国境内债券市场丰富了融资来源,提升了整体融资结构的效率。翻译成人话就是便宜,真便宜。
如果只是“外资来中国借便宜钱”,这事儿其实不算太新鲜。真正值得琢磨的,是这些钱借出来之后能去哪儿。
2022年底,央行和外汇局联合发了一个通知,统一了熊猫债的资金管理规则,其中最关键的一条是:发债募集资金可以留存境内,也可以汇往境外使用。这个政策从2023年1月1日开始施行。
这一条改动意味着什么?打个比方。以前外资在中国发熊猫债,有点像在商场里办了张会员卡,但只能在商场里消费,钱出不了大门。现在呢?这张卡可以在全球刷了。
我判断,这个政策调整是整个熊猫债市场从“小众品种”变成“全球融资工具”的分水岭。没有这条,瑞银就算拿到1.78%,钱也只能在境内转悠,吸引力至少打对折。
有了这条,逻辑就完全不一样了,在中国借到全球最便宜的人民币,然后拿到境外去配置资产、做跨境业务、还美元债,中间的利差就是实实在在的利润空间。
这就不难理解,为什么2026年熊猫债市场会突然“爆”了。
截至9月17日,年内熊猫债发行规模超过2400亿元,发行只数135只,同比分别增长81%和65%。截至6月末,累计发行量突破1.3万亿元,发行主体覆盖五大洲26个国家和地区。
熊猫债的火热,放在中美利差的大背景下看,会更有意思。美联储从2024年开始降息,但到2026年,基准利率依然停在3.5%以上,点阵图甚至暗示年内可能还要加息。
高利率压着美国企业的融资成本下不来,但同时也推高了全球美元资产的收益率。中国的利率环境恰恰相反,十年期国债在1.68%附近,央行维持着相对宽松的货币条件。
这种利差格局催生了一个很微妙的局面:全球资本正在寻找美元资产之外的替代选项,而人民币资产因为利率低、汇率稳、市场大,恰好提供了一个有吸引力的窗口。
熊猫债就是这个窗口里最直接的产品,用人民币计价,在中国发行,资金可以跨境使用。对发行人来说,这是融资;对投资者来说,这是配置。两头都划算。
我觉得,这事最反直觉的地方在于:过去几十年,都是发展中国家去美元市场借钱,承受高利率和汇率风险。
现在反过来了,发达市场的金融机构跑到中国来借低息人民币,然后拿出去花。这不是“中国在补贴全世界”,而是全球融资版图上多了一个有竞争力的选项。愿意来的就来,不愿意来的继续在美元市场扛高利率,市场自己会做选择。
回头看瑞银这笔1.78%的五年期熊猫债,它更像一个信号弹。信号弹本身不重要,重要的是它照亮了什么,中国债券市场正在从“被配置”变成“被使用”,从别人来买中国的债,变成别人来中国发债、借钱、然后拿到全球去花。
2023年那条允许资金出境的政策,现在看来是一个被低估的转折点。它把熊猫债从一个封闭循环变成了开放循环。而2026年外资发行人占比过半这个数据,则说明这个开放循环已经开始自己转起来了。
当然,这里面也有值得警惕的地方。熊猫债规模快速增长,对境内债券市场的资金面和收益率曲线会不会产生结构性影响?人民币汇率如果出现较大波动,这些跨境资金的流向会不会反过来冲击市场?
这些问题没有现成答案,但至少说明,中国金融市场和全球资本的互动,已经进入了一个更复杂、也更有意思的阶段。