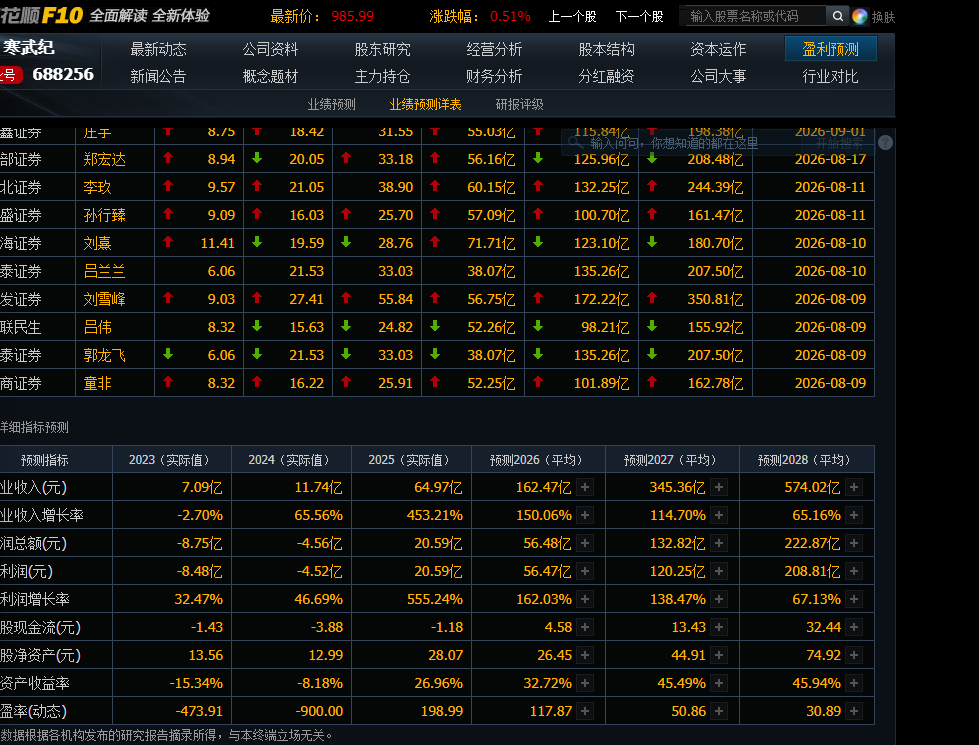
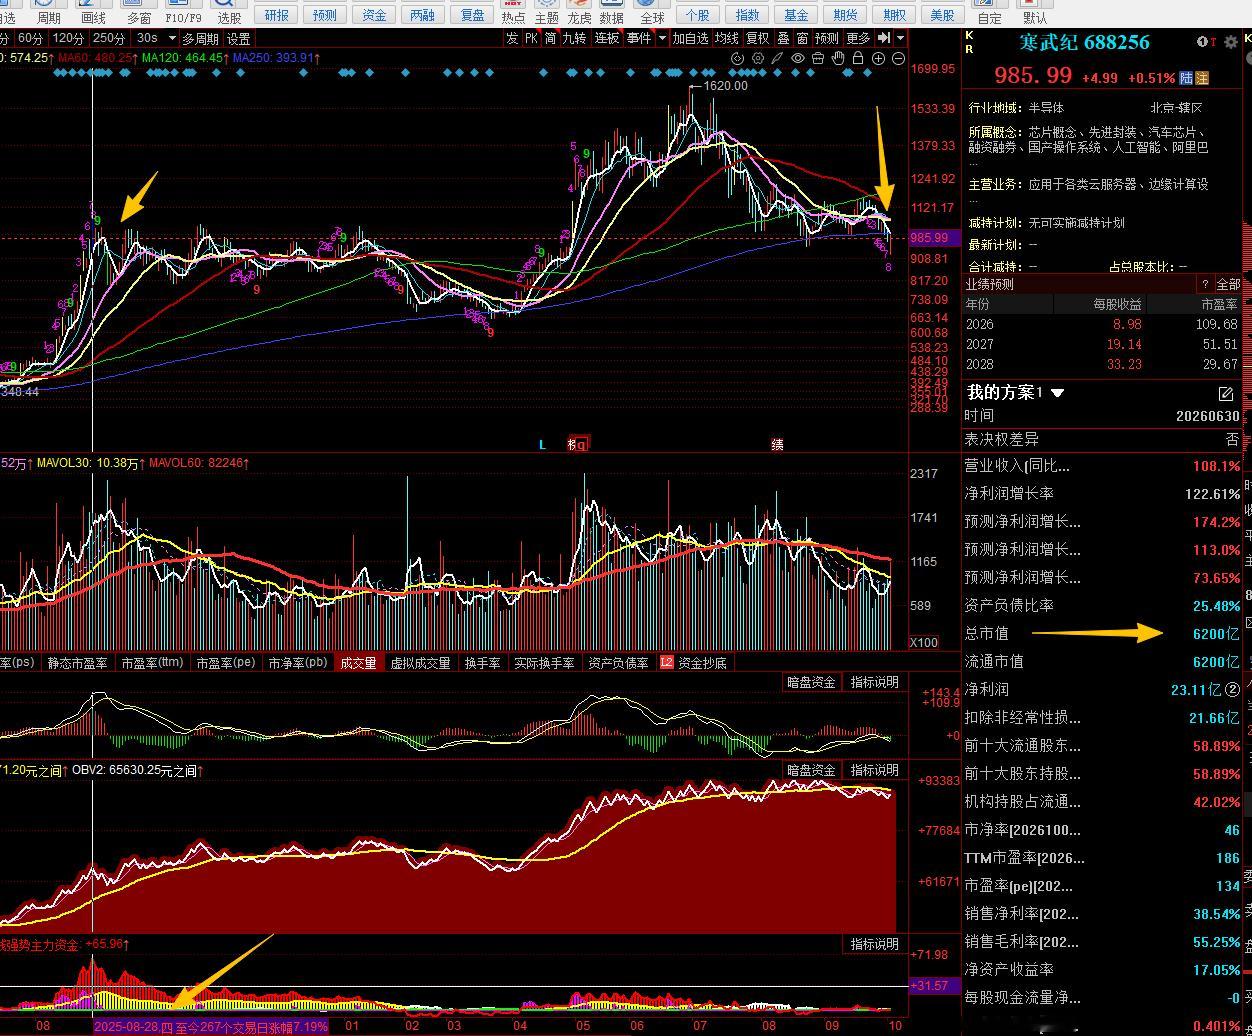
周期股,科技股的顶:寒武纪2025年净利润20.59亿,25年最高点机构给了6200亿市值,估值300倍,高的离谱。机构为什么能给如此高的估值呢?
甚至在2026年7月股价最高点,市值一万元: 英伟达2025年净利润增长率144%,估值77倍,PEG 0.5,2025年股价见顶后横盘了一年,消化估值,英伟达兑现2026年业绩预计27倍估值。
寒武纪股价回落,就当前股价(股价986,6200亿市值,)对比和英伟达26年的27倍估值看,寒武纪28年是30倍估值是合理估值,29年是22倍估值你就是便宜了,那么股价提前3年已经反应到股价里面了。
所以周期股,科技股股价一路上涨,不管估值,因为股价是看着未来的“顶峰业绩”去的。
所以周期股,科技股的顶是:预期高增长降速的顶峰业绩 * 合理估值(或者略微泡沫估值,目前观察到的个股泡沫空间通常是合理估值往上50-100%空间,)
坤坤说,炒股就是算账。有了业绩确定拐点,机构机会提前算出几个季度,甚至几年后的业绩。比如存储模组,从24-26年一路上涨,PE估值高的离谱,但是到2026年6月股价顶时,兑现今年顶峰业绩,估值是15-20倍。德明利股价顶时,兑现今年预估业绩115亿,估值是18倍。收起