山东东营,女子看中了一辆奔驰smart,落地价14万,她打算零首付分期购买,在销售的催促下,交了5000元定金。
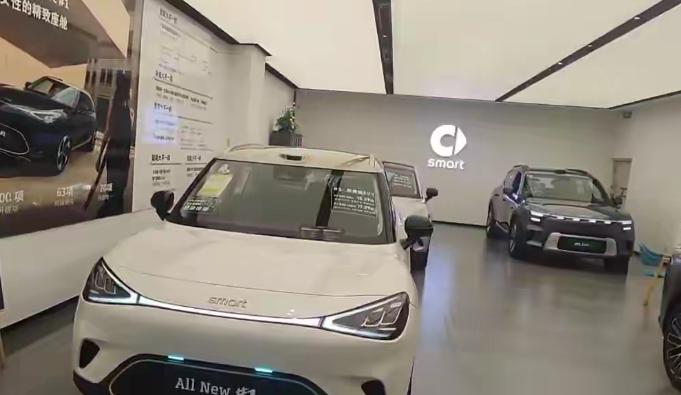
李女士今年9月25日和对象王先生走进东营西城万达广场一楼的奔驰smart展厅,一眼就看中了一款车。
销售当场催促交定金,她通过微信转了5000元到精灵汽车销售(南宁)有限公司账户。全程不过几分钟,连贷款资质都没来得及审。
三天后,销售来了一通电话:贷款审核没通过。李女士追问定金怎么办,对方丢出一句“不退”。
店方负责人刘先生面对记者时态度倒是坦然:客户已经线上锁单,退不了,没有退定金的渠道。每一个订单都有48小时的犹豫期,犹豫期内可退,过了就退不了,页面也有显示。
李女士心里那个疑问很朴素也很致命,你们为什么不在48小时内去审核贷款呢?非得等犹豫期过了才说不通过,这不是故意卡时间是什么?
这个疑问戳中了整个事件最核心的地方。上海申浩(西安)律师事务所金鑫律师说得透彻:本案的关键不是“定金能不能退”,而是“谁该为贷款审核流程的滞后负责”。
商家把贷款审核放在收定金之后,审核没过再拿“已锁单”“过了犹豫期”当挡箭牌,这种做法在法律上难以获得支持。
换句话说,你把顺序搞反了,出了问题却让消费者买单,没有这个道理。
其实回过头来看,smart品牌官方金融政策本身就写着“支持0首付,1-5年限时低息”。零首付分期购车是品牌主推的销售方案,销售在推这个方案时更应该把贷款审核前置,而不是先锁单再审查。
汽车金融领域的消费陷阱早就不是新鲜事了。有消费者反映说好年息5%结果银行批下来变成9.8%,有人买15万的车背上了20万的债,多出来的5万是各种名目的“服务费”。
定金交了要不回来,在这些投诉里反复出现。
监管层面动作也在加码。今年8月,华东某金融监管局下发最新要求,明确金租公司不得通过“零首付”“低首付”等概念宣传融资租赁产品,必须明示客户承担的年化综合融资成本以及违约情形下的或有成本。
今年3月,金融监管总局和央行联合发布规定,要求贷款机构逐项明示成本项目和年化利率,8月1日起正式实施。
但李女士的遭遇说明,政策落地和实际操作之间还有不小的距离。销售催你交钱的时候比谁都快,48小时犹豫期像摆设一样一晃就过。
等你发现贷款批不下来想退钱,人家一句“锁单了”就把门堵死了。
金鑫律师给李女士的建议很明确:通过全国12315平台正式投诉,主张商家在贷款审核流程中存在过错,要求全额退还定金。
把微信转账记录、订单截图、聊天记录都存好,尤其是能证明“先收定金、后审贷款”这个顺序颠倒的证据。
目前李女士已经拨打12345投诉反馈,店方负责人刘先生也表示会向公司申请,看有没有其他解决办法。
你瞧,5000块钱搁在一个普通家庭手里,可能是两个月的生活开销,是孩子一学期的补习费。而消费者在掏出这笔钱之前,连自己的贷款能不能批下来都还不知道。
整个行业都该好好想一件事:零首付分期的前提是消费者有还款能力,银行审核该走在收定金前面。反过来操作,就是在用消费者的钱替商家承担风险。
“先收定金、后审贷款”这个顺序颠倒的背后,是汽车销售行业对消费者权益赤裸裸的漠视。规则设计得再精巧,也掩盖不了一个简单的道理,钱是消费者的,商家没有权利拿捏。