固态电池财报里的反常,比亮眼数据更值得看
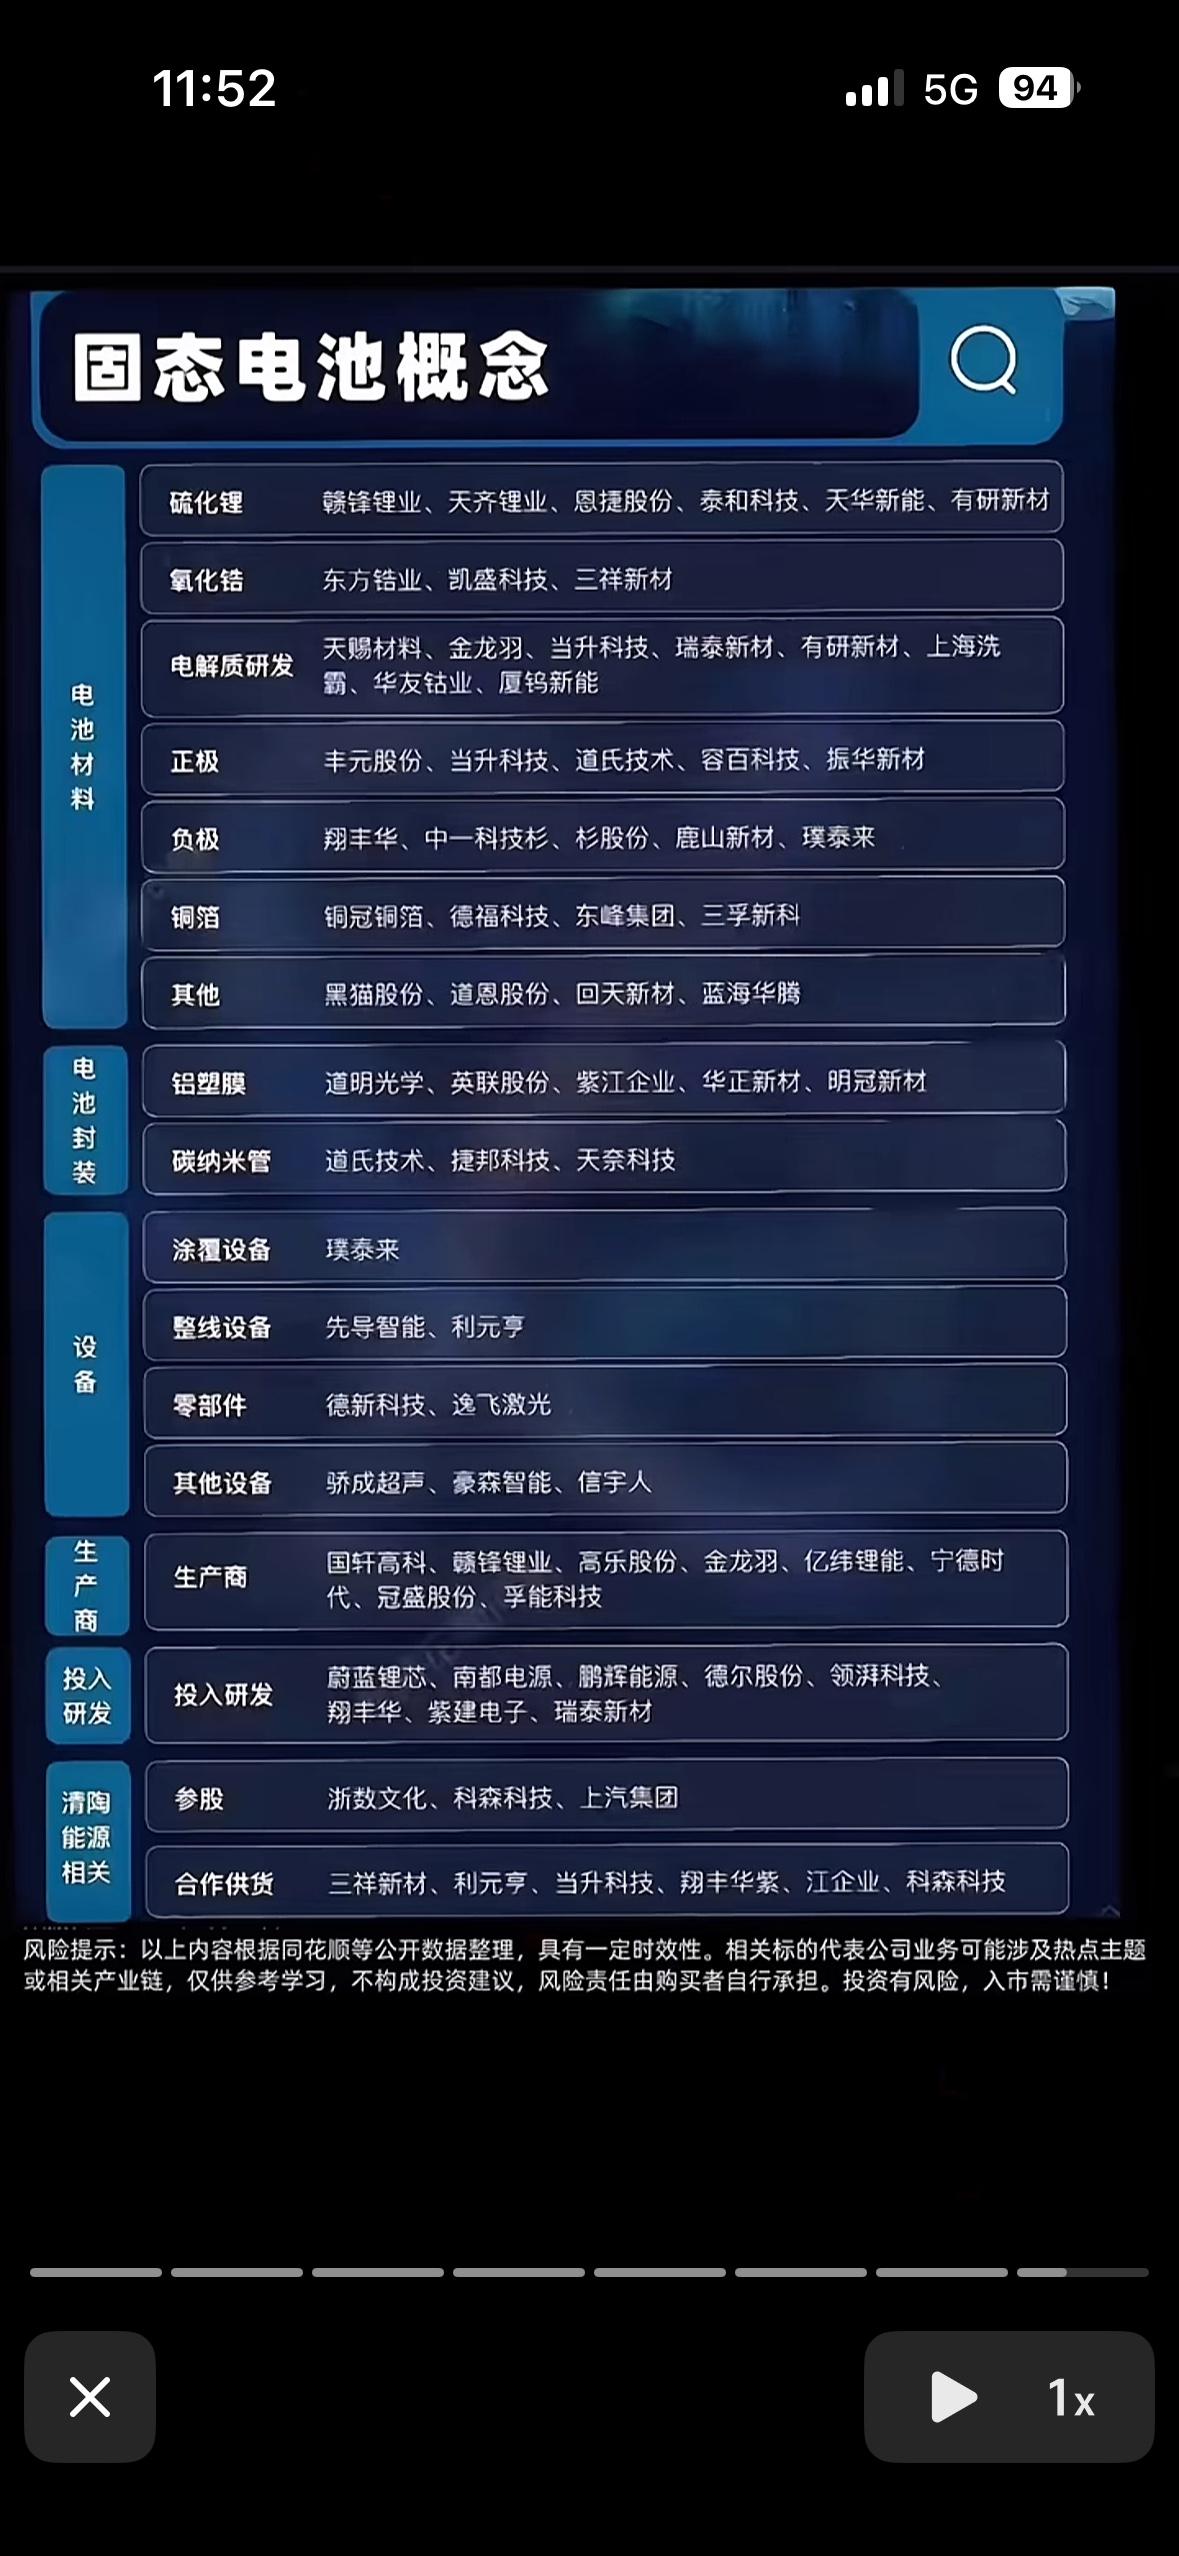
翻看几家固态电池相关企业财报,能发现一组反差现象。上海洗霸上半年净利率 - 6.55%,账面盈利承压,但固态电解质粉体已经通过客户验证、拿到小批量订单。当升科技半固态适配正极实现千吨级出货,全固态配套正极批量送样,净利率、资产周转率在同行中表现突出。国轩高科硫化物路线全固态电芯能量密度做到 400Wh/kg,2GWh 金石全固态中试线正在加紧建设。七部门新型电池 “十五五” 规划出台,固态电池被放在重点发展位置。整体行业单季度业绩并不炸裂,但产业化动作推进节奏靠前。这到底是产业爆发的前夜,还是产业化大门只推开了半扇?
上海洗霸的反差感最强。净利率负 6.55%,不是业务完全停滞,而是传统水处理业务转型电池新材料,前期研发、产线投入持续挤压利润。公司没有大幅举债,杠杆水平偏低,连反应釜设备都自主设计定制。固态电解质粉体完成客户验证并拿到小订单,证明这条技术路线至少获得下游客户认可。这种慢节奏,不是技术落后,而是在控制试错风险。需要注意,其固态新材料业务营收占比仍较低,尚未形成规模化收入。
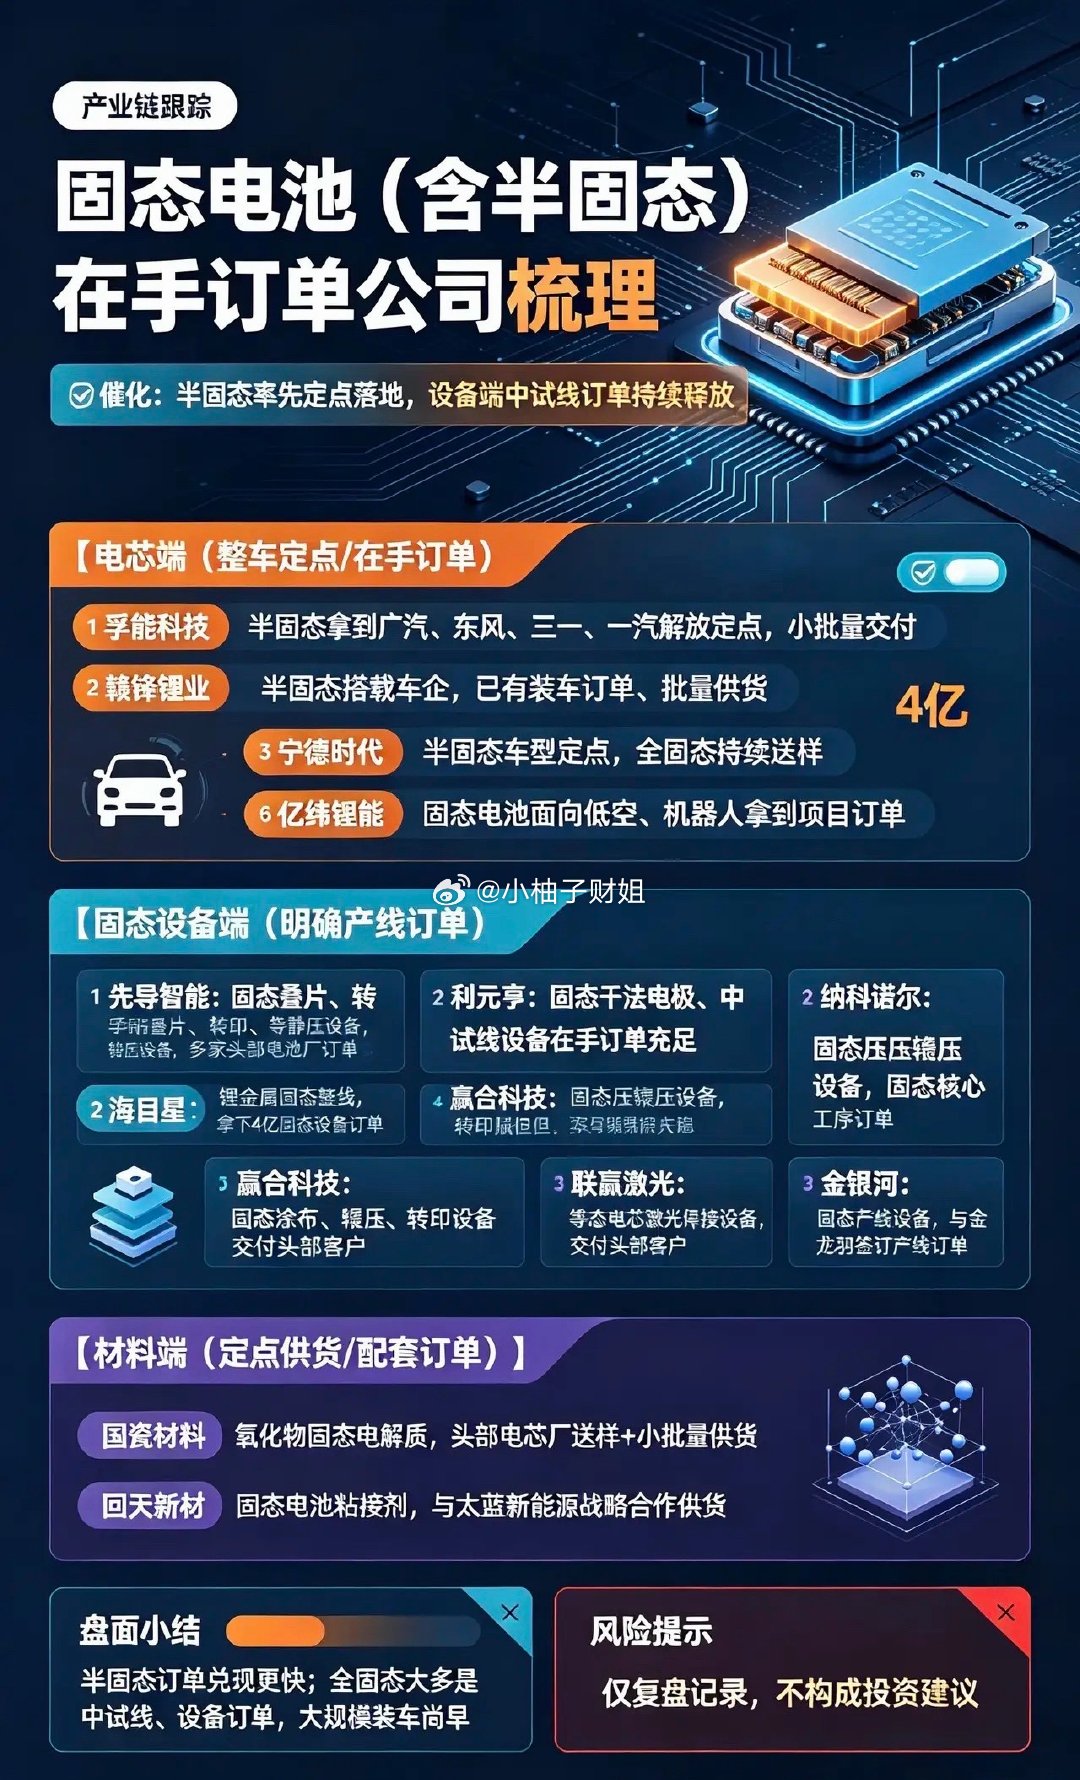
当升科技走正极材料路线。半固态适配正极已经千吨级出货,全固态配套正极进入批量送样阶段。净利率与资产周转率双优,没有依靠大规模举债托住报表。它释放的信号很明确:固态正极材料不是停留在 PPT 层面,已经进入实际出货与客户送样验证阶段。设备端同样有进展:利元亨专攻固态电池中试线成套设备,已经拿到头部客户订单,工程师还在持续调试工艺参数,新订单已经陆续落地。设备商订单饱满,往往意味着下游电池厂开始认真筹备中试与量产落地。
国轩高科产业底子最厚。硫化物路线金石全固态电芯能量密度达到 400Wh/kg,2GWh 中试线赶工建设,还在储能场景配套落地先行试水。优先在储能场景验证,相比直接上车,商业化试错成本更低。四家样本企业周转率都在缓慢回落,行业正在从早期跑马圈地,转向精细化工艺打磨。过去比拼概念宣传,现在比拼参数稳定性、交付能力、成本控制。
七部门 “十五五” 新型电池规划将固态电池列为重点方向,政策信号清晰。但政策不等于业绩;送样不等于量产;中试线落地不等于能够盈利。当前行业更像半扇门被推开,门后面还有良率、成本、完整供应链三大硬核关卡。谁率先跑通全链条,谁才能拿到下一轮产业入场券。接下来重点观察:小批量订单能否持续放大,中试产线能否顺利转向量产,储能场景配套方案能否复制推广。爆发前夜和半开大门之间,差距不在概念,而在持续的现金流与产业化时间。