最近市场最值得警惕的一个变化,是美股指数仍然接近历史高位,但估值其实已经在明显收缩。
今年以来,标普500未来12个月预期市盈率已经从年初的22.2倍降到19.3倍。背后的核心变量不是盈利恶化,而是美债利率持续上行:10年期美债收益率一度突破5.36%,创下24年来新高附近水平。无风险利率抬升以后,所有风险资产的估值中枢都会被重新定价。
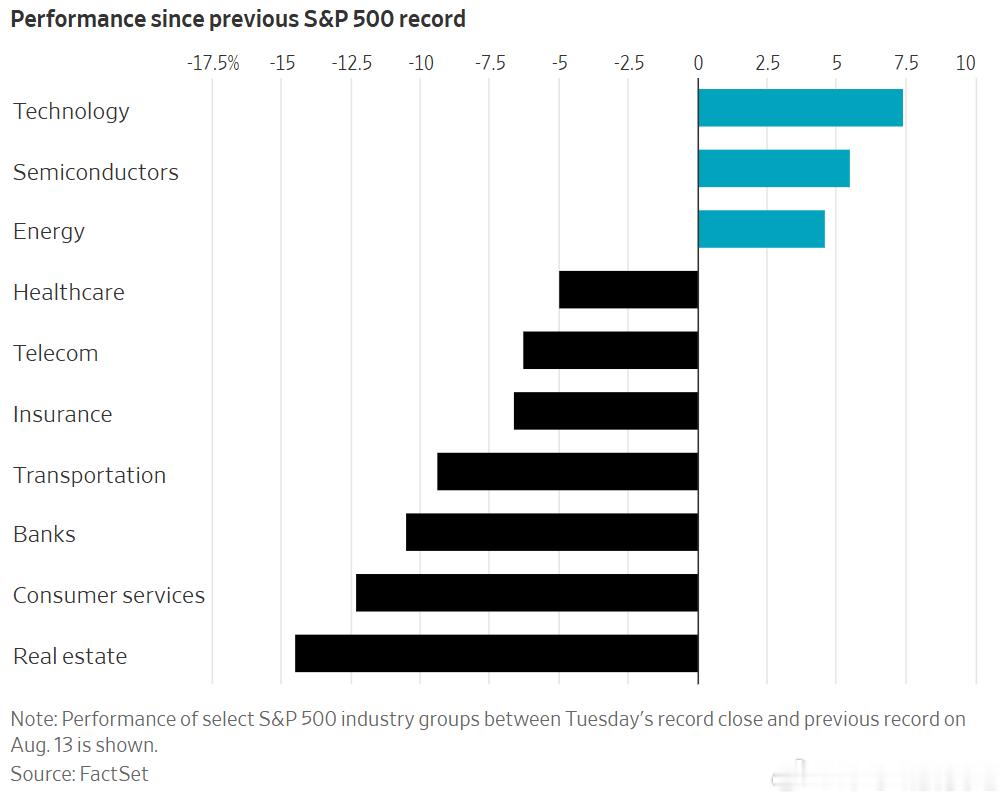
有意思的是,这一轮估值压缩并没有直接把指数打下来,因为盈利增长暂时抵消了估值下降。换句话说,今年美股上涨越来越不是靠PE扩张,而是靠EPS增长。这个逻辑对AI尤其重要:软件、科技、半导体仍然是指数最强的几个板块,本质上都是因为市场还在不断上调AI相关公司的盈利预期。
但这也意味着,接下来市场对业绩的容错率会越来越低。
利率在5%以上时,30倍PE和利率在3%-4%时的30倍PE完全不是一回事。过去一年很多科技股实际上已经经历了明显的估值消化,只是因为盈利增长太快,股价没有表现出来。利率上升已经让标普500的PE下降了大约3个turn,只不过这个影响被异常强劲的盈利“隐藏”了。
与此同时,美股内部的分化正在变得极端。
自8月13日标普500前一个高点以来,25个行业中有18个下跌,等权标普500下跌约5%,银行、地产等板块跌幅甚至超过10%。但指数本身却基本维持在高位。原因很简单:现在的标普500越来越不是“500家公司”的市场,而是少数几家超级科技公司的市场。
三季度,Microsoft、Nvidia、Apple和Meta四家公司就给标普500贡献了大约300个点,超过指数整体涨幅的3倍,而剩下496家公司合计反而拖累了约150个点。市场集中度已经接近历史极值。
所以现在的市场其实处在一个非常特殊的状态:
高利率正在压估值,AI正在抬盈利。
只要AI公司的盈利上修速度继续超过估值收缩速度,科技股仍然可以上涨,甚至继续创新高;但一旦盈利预期停止上修,高利率对估值的杀伤力就会突然显性化。
这也是接下来科技股最重要的观察框架。
过去一年市场交易的是:
AI增长 > 利率压力。
未来如果10年期美债长期维持在5%以上,市场真正要回答的问题会变成:
AI盈利增长到底需要多快,才能继续抵消越来越高的折现率?
我认为,这也是当前AI行情从“估值驱动”进入“盈利验证阶段”的标志。接下来决定股价的,不再只是AI故事够不够大,而是盈利增长能不能持续超过市场已经越来越高的要求。美股