四季度迎来大考!国内商业航天开启高密度发射,从“能上天”迈向“可持续赚钱”
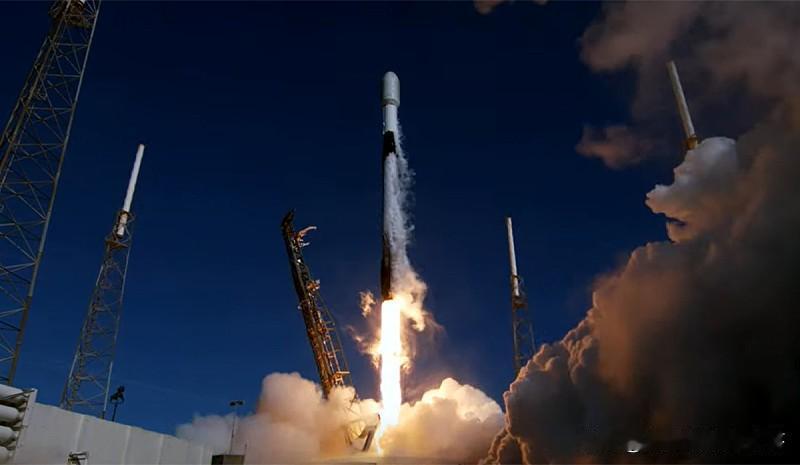
进入2026年第四季度,国内商业航天迎来高密度发射、多项核心技术集中验证的关键窗口期。早在9月份行业就交出“十战十捷”的亮眼成绩单,为接下来几个月的任务积蓄充足势能。多款民营新型火箭迎来首飞、复飞,可回收火箭冲刺复用飞行,两大低轨星座开启组网冲刺,多重主线叠加,也标志着整个行业正在从过去单纯的技术验证阶段,向着工业化交付大步迈进。
火箭板块无疑是四季度最受瞩目的看点,堪称国内商业火箭型号的年度大考,核心目标就是让可回收火箭真正做到“用得上”。蓝箭航天朱雀三号今年8月顺利完成国内首次入轨级一子级陆地回收,四季度计划开展回收箭体复用飞行试验,也就是把回收回来的一子级再次发射升空;长征十号乙也将依托海上网系回收的成果,开展复用测试,验证箭体、发动机、控制系统重复使用的稳定性。一旦复用飞行取得成功,国内可回收火箭才算跨过最关键一步,不再只是实验室层面的技术演示,正式进入靠重复发射压低成本的商业化阶段。
除此之外一大批民营火箭集中迎来试飞节点。天兵科技天龙三号完成首飞失利后的技术归零,遥二箭安排在四季度择机复飞,近地轨道运力可达17吨;星际荣耀双曲线三号已经完成海上回收全套地面验证,计划年底首飞并同步测试海上回收能力;东方空间引力二号已经具备发射条件,21.5吨的近地运力,在当前民营液体火箭里面属于第一梯队。力箭二号遥二箭已经出厂,10月就会发射,专门服务低轨星座组网,致航一号、箭元科技元行者一号等新箭也蓄势待发,整个火箭赛道新锐力量不断涌现。
星座组网是四季度另一条核心主线,千帆星座、GW国网星座双双进入组网冲刺阶段。千帆星座截止9月中旬已经发射256颗卫星,年底目标完成324颗一期组网,四季度还要继续部署大约68颗卫星,组网完成之后就会启动全球商业化服务。GW国网星座把2026年定义为规模化组网元年,全年规划发射300至700颗卫星,年底在轨目标400至648颗,完成亚太区域覆盖,四季度发射进度直接决定全年目标能不能落地。两大星座规划卫星总量接近2.8万颗,持续的组网需求,会持续释放海量发射订单,拉动整个航天上下游产业链。
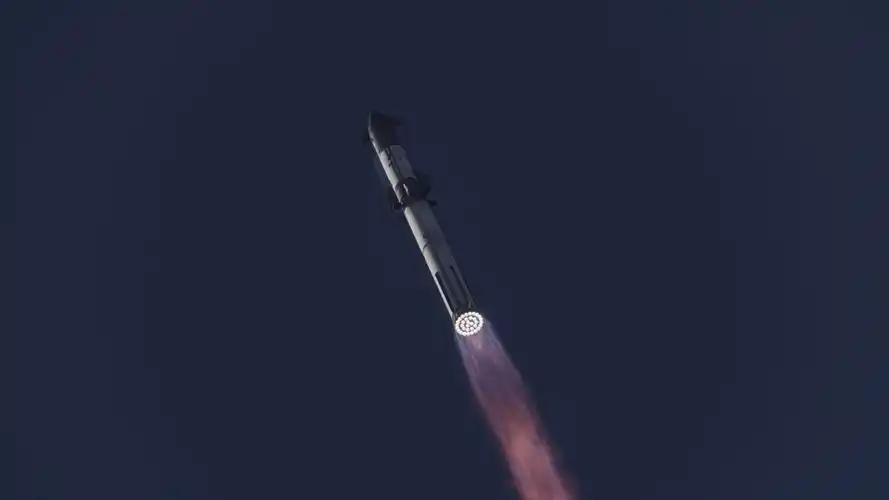
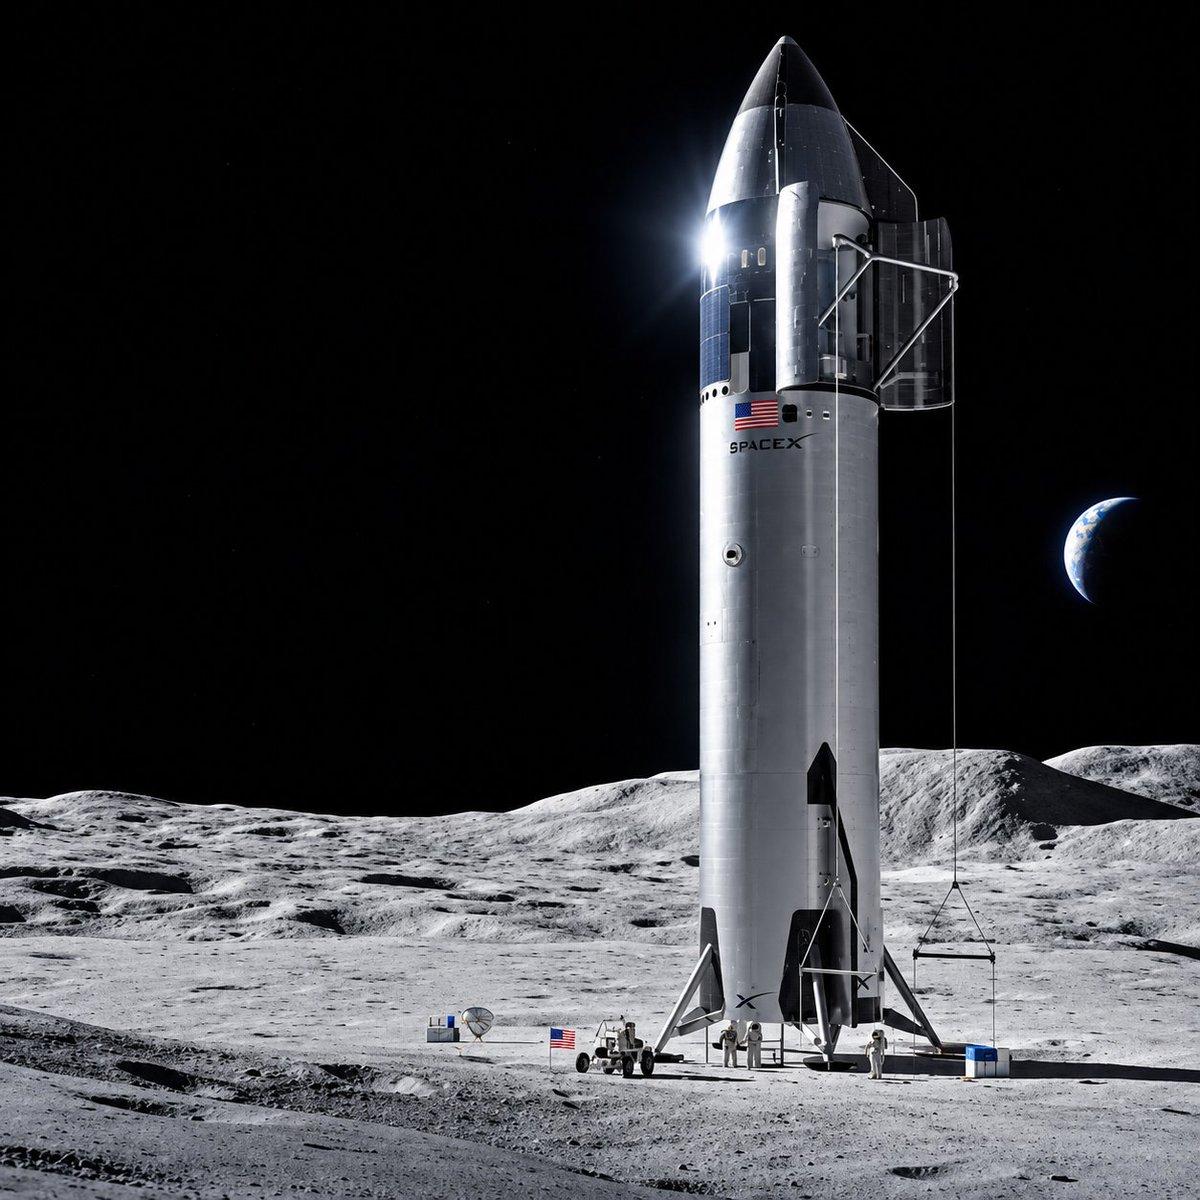
放眼全球,SpaceX星舰第15次试飞同样值得关注,继9月成功入轨并且部署星链V3卫星之后,最新试飞最早10月19日启动,国外机构预测时间大概率落在10月底到11月初。星舰向着高频复用推进,也给国内商业航天提供参考,行业估值逻辑已经不再停留在单纯对标海外的想象空间,转向看国内项目本身的落地兑现能力。
资本市场方面也出现新变化,蓝箭航天、中科宇航、微纳星空三家企业科创板IPO出现程序性中止,属于财报到期补充资料,并不是审核被否,短期扰动了市场预期,但行业融资热度依旧高涨,2026上半年行业融资总额已经超过去年全年八成,十几家企业推进IPO,资金持续向可回收火箭产能、技术研发倾斜。
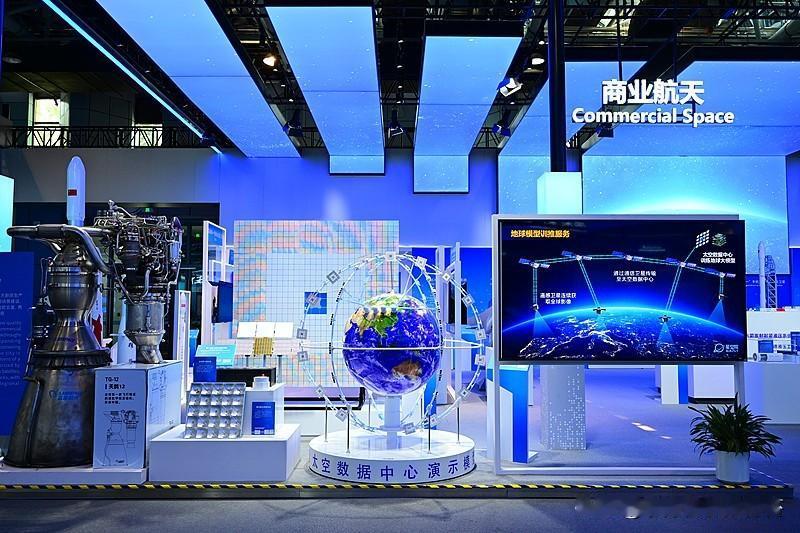
券商分析指出,商业航天产业逻辑正在从过去概念炒作,切换到订单、业绩驱动。2025年国内商业航天市场规模2.83万亿元,预计2026年突破3.5万亿,不少细分龙头企业盈利增速预期保持高位,产业链里面火箭发动机、卫星载荷、激光通信、地面终端都是重点关注方向。
总而言之,四季度就是国内商业航天的关键验证期,核心要看回收火箭复用试飞、星座组网任务能不能顺利落地。只有技术节点持续兑现,行业才能摆脱预期炒作,真正迈入业绩驱动的新阶段。
你觉得接下来国内民营火箭,最先实现高频复用的会是哪一款?欢迎大家评论区交流探讨。