三星、东芝走了,把生产线搬去了越南。阿迪耐克也走了,将工厂搬到了越南,现在就连佳能也关闭了中国工厂,把产能转移到了越南、泰国。
最近这些年,只要有一家国际大厂关闭中国生产线,“制造业搬家”的话题就会热闹一阵。机器往越南运了,订单往东南亚去了,看起来似乎颇有一种工厂集体收拾行李的架势。
但制造业这盘棋,比搬几台设备复杂得多。旧流水线离开中国确实存在,可与此同时,中国制造的装备、技术和产品档次也在改变。真正值得观察的,不只是工厂去了哪里,而是中国工厂如今正在生产什么。
佳能是最容易被拿出来讨论的例子。2022年,经营多年的佳能珠海有限公司终止生产。那座工厂曾经是不少当地人的工作记忆,突然停下流水线,自然格外引人注意。
背后的行业变化其实很现实。智能手机普及以后,小型数码相机受到明显冲击。过去旅行要背相机,如今不少人掏出手机就拍,传统消费电子产品的市场空间自然受到挤压。企业面对产品结构变化,调整生产基地并不奇怪。
东芝也经历过类似调整。2021年,东芝大连有限公司结束生产并进入关闭清算程序。原因包括集团业务结构变化、部分产品停产以及生产设施老化。于是,一座经营了三十年的工厂退出了历史舞台。
不过跨国企业如今玩的不是简单的“走”或者“留”,而是全球重新排产。成本高的地方做研发、高端制造和销售,人工成本更有优势的地区承接成熟产品装配。工厂地图因此一直在变,今天多一条线,明天少一座厂,都属于全球制造业重新分工的一部分。
三星的变化尤其典型。三星早已把相当一部分手机制造产能转向越南等地,越南也成为其全球消费电子产业链的重要生产基地。但三星并没有因此与中国制造业彻底告别,其在西安、苏州等地仍有产业布局。
这恰好说明了一个变化。过去中国最突出的优势之一是劳动力充足、制造成本较低,现在中国更看重完整产业链、工程师队伍、自动化水平和庞大市场。普通装配线在哪里最省钱,企业就可能往哪里搬;真正技术含量高、配套要求复杂的项目,考虑的问题显然更多。
鞋服行业就更加直白。耐克2026财年的生产数据显示,其鞋类产品中,越南制造约占52%,印度尼西亚约占27%,中国约占16%。服装产品中,越南约占34%,柬埔寨约占15%,中国约占12%。
阿迪达斯的布局也差不多。2025年,越南占其全球采购量约27%,印度尼西亚约18%,中国约16%。东南亚在运动鞋服供应链中的地位越来越重要,这一点已经没有多少悬念。
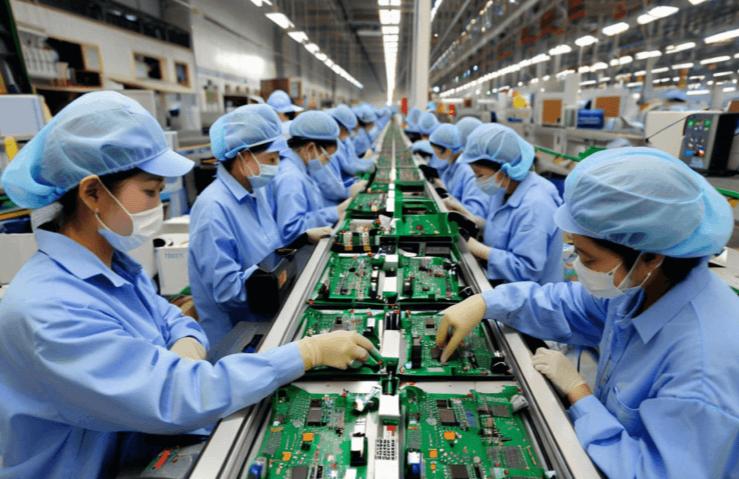
原因说起来也不神秘。一双运动鞋需要大量人工工序,企业天天拿着计算器算成本。哪个地方劳动力成本更有吸引力,又能形成足够大的产业集群,订单就容易往哪里流。越南、印度尼西亚、柬埔寨因此承接了不少鞋服和消费电子产能。
可有意思的是,阿迪达斯同时在加强中国市场的本地化生产。它销售给中国消费者的大多数相关产品,如今可以更多依靠本地供应体系完成。这说明企业不是简单离开中国,而是在重新安排中国在全球供应链中的角色。
中国制造业本身也已经不是二十年前那副模样。
2025年,全国规模以上工业增加值增长5.9%,其中装备制造业增加值增长9.2%,高技术制造业增长9.4%。工业机器人、新能源汽车、三维打印设备等产品保持较快增长。过去工厂里最常听见的是流水线轰鸣,现在越来越多车间旁边还多了机器人、数字系统和自动化设备。
截至2025年末,接近九成规模以上工业企业已经开展数字化改造。装备制造业占规模以上工业增加值的比重达到36.8%,高技术制造业占17.1%。这才是观察产业变化时不能忽略的一组数字。
过去依靠低成本人工就能拿到的订单,一部分流向东南亚,其实符合产业发展的普遍规律。日本、韩国在工业化过程中也经历过类似产业转移。一个经济体发展到一定阶段,不可能永远靠“谁工资更低”参与国际竞争。
更值得注意的是外资结构。2026年1月至8月,全国新设外商投资企业达到42582家。同期实际使用外资金额有所下降,但高技术产业实际使用外资同比增长35.1%,占全国实际使用外资的比重已经超过四成。
这个变化颇有意思。一边是传统流水线在转移,一边是研发、电子通信设备制造和科技服务等领域继续吸引资金。资本没有突然失去方向,而是在寻找新的利润空间。
因此,几家国际品牌调整生产基地,不必包装成制造业的悲情故事,更没必要看到一条流水线搬走就替中国制造捏一把汗。
中国制造真正要守住的,从来不是每一双鞋、每一台低附加值设备都必须在国内生产,而是完整产业体系、核心技术、人才队伍和持续创新能力。能把普通工厂升级成智能工厂,把加工订单升级成自己的技术和品牌,这才是真本事。