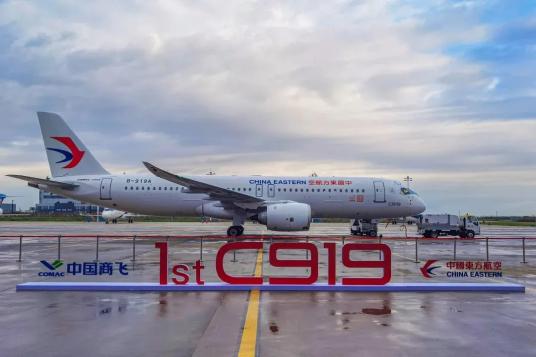
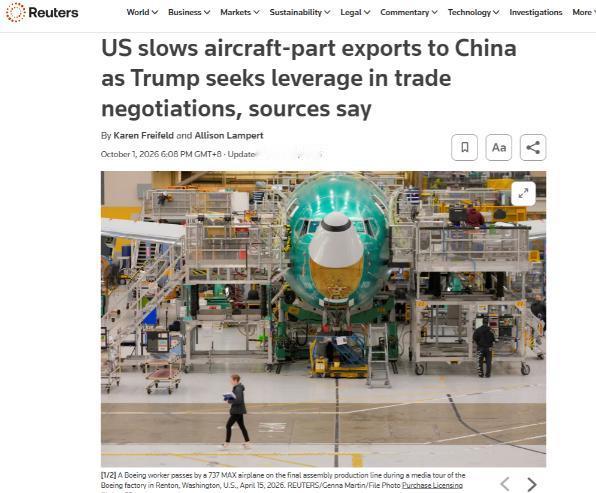
美国终于要对中国的 C919 下狠手了!路透社报道,特朗普要求美方放慢对华出口航空零部件的许可审批,并限制中国商飞获准进口的零件数量,防止其囤货。
这次特朗普操作的波及面有点大,不只是发动机,起落架、航空液压油都被拉进了管控清单草案,连埃克森美孚这种卖液压油的公司,以后往中国发货都得先拿许可证。
商务部这几周的手法很明确:许可不是不给,就是拖着;数量不是完全卡死,就是压缩额度。不撕破脸,但让你生产线处处受限。
知情人士还透露,美方在酝酿一项新法规,把限制起落架等关键零部件的程序简化,以后想卡什么不用再走复杂流程。
这已经不是美国第一次拿航空零部件说事了。去年 5 月,商务部直接暂停了 GE 的 LEAP-1C 发动机、霍尼韦尔导航系统等一批对商飞的出口许可,C919 生产线当场承压。
结果撑了不到两个月,7 月份又悄悄恢复了,当时被当成中美贸易缓和的善意信号。
再往前,2020 年特朗普第一任期也演过一出,先是威胁禁售 GE 发动机,后来又亲自签字批准。来来回回,航空零部件早成了中美博弈中的常规手段。
这次为什么又拿起来?时间点很关键。9 月份中美在纽约和华盛顿刚谈完一轮,稀土、农产品、人工智能一堆议题,双方同意把贸易休战延长到 2027 年 1 月 10 日。
表面缓和了,但稀土这个核心矛盾没解决。中国收紧稀土出口管制,美国汽车、芯片、航空航天都受影响,连喷气发动机用的热障涂层生产都出现延迟。
特朗普手里能打的牌不多,航空零部件正好是中国短期内替代不了的。
还有一层是波音那 200 架订单。今年 3 月中国答应买 200 架波音,5 月两国领导人又重申了一遍,但至今没落地。
卡住的原因是中国要求波音提供多年的发动机和备件保证,波音和美国政府都不愿意给。现在在零部件出口上施压,某种程度也是在告诉中国:备件保障不是你想要就能要的。
对 C919 来说,影响是实打实的。这款飞机用的是 GE 和法国赛峰合资的 LEAP-1C 发动机,航电、飞控、起落架也大量依赖西方供应商。
2025 年全年只交付了 15 架,2026 年目标是 33 架,正好要爬坡。零部件供应不稳,产能节奏肯定被打乱。
目前 C919 的航线还只限于中国大陆和香港,适航认证推进也需要稳定的交付数据支撑。
说到这就得聊聊这步棋到底管不管用。美国反复在航空零部件上做文章,逻辑很简单:C919 短期内离不开美国供应链,卡一下就疼一下。
但每卡一次,中国搞国产替代的动力就多一分。去年 5 月那次暂停,直接促使国内加速了长江 - 1000A 发动机的研发,商飞也开始系统性梳理哪些零部件能找到国内或非美替代方案。
国人自己也清楚,所以每次都是 "拖" 和 "限",而不是彻底 "断"—— 真断供了,等于帮中国下定决心走全面自主,反而把 GE、霍尼韦尔这些美国供应商的长期市场断送了。
还有个现实问题:限制零部件出口,受伤的不只是中国商飞。GE 航空、霍尼韦尔这些公司,中国市场是营收的重要组成部分。
许可证拖着不批,货发不出去,营收就受影响,股东也不答应。2020 年那次就是 GE 自己跑去找政府沟通,最后特朗普亲自拍板放行。这一次美国供应商的游说力量一直都在。
空客在旁边看着挺开心。美国卡中国商飞,间接也影响了波音在中国市场的信誉 —— 中国航司买飞机,最看重备件供应稳不稳。
如果美国动不动就拿零部件当武器,选飞机的时候自然会多考虑空客。现在空客在中国已经占到 55% 的份额,今年 4 月还跟南航签了 137 架 A320neo 的大单。
波音本来就因为 737 MAX 的问题在中国处境艰难,再加上这档子事,200 架订单只会更难谈。
回头看特朗普这步棋,短期确实能给 C919 产能爬坡制造麻烦,也能在谈判桌上增加点筹码。
但长期看这是消耗战 —— 消耗的是美国航空企业在中国市场的信任,消耗的是 C919 对美国供应链的依赖耐心。
中国搞大飞机从运 - 10 到 C919,走过的弯路比这多得多。每次外部封锁,最后都变成了内部自主化的强大推动力。这一次,大概率也不会例外。