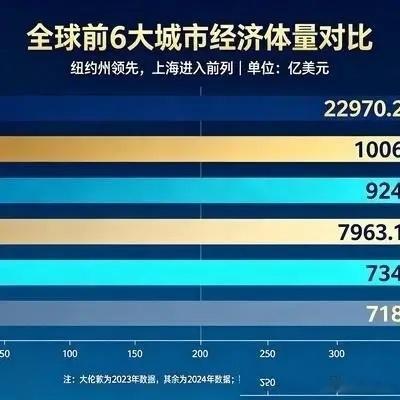
全球城市GDP榜单,刷新了不少人的认知。2026年看全球城市,有一个变化越来越明显:真正把差距拉开的,已经不只是工厂多不多、人口多不多,而是谁手里握着总部、资本、技术平台和定价能力。9月最新全球城市指数里,美国城市依旧密集占据经济实力前列,纽约仍站在最顶端,这背后其实是一轮持续多年的全球资源再集中。很多人看到达拉斯、休斯敦排位靠前,会下意识觉得不可思议。因为在中国人的城市印象里,上海、东京、伦敦才是那种一眼就能认出来的世界级都会,达拉斯更像一个面积巨大、低密度扩张的美国内陆城市。可资本看城市,从来不只看天际线,它更看企业总部、税收环境、能源成本、人口流入和产业利润。德州这些年最厉害的地方,就是不断把美国国内的产业和人口往自己这里吸。能源企业、航空企业、金融机构、科技公司持续落脚,达拉斯和休斯敦吃到了总部迁移、低税负、人口增长和能源优势的红利。牛津经济研究院2026年的经济实力排名里,达拉斯排到全球第六,休斯敦进入前十,这不是偶然现象。更值得中国关注的是,美国城市的强项并不只在“钱多”。2026年全球城市指数覆盖1000座城市,美国只有约90座进入样本,却贡献了这些城市合计GDP的大约三分之一;美国入榜城市平均人均GDP约10.1万美元,企业总部数量占整个样本总量的21%。资本、人才和总部相互强化,形成了非常强的城市虹吸效应。这就解释了为什么纽约始终难以撼动。它的优势不是华尔街几个地标建筑,而是金融、律师、咨询、媒体、科技、大学和全球总部形成了一套高利润生态。牛津经济研究院2026年仍把纽约列在综合排名第一,经济分项同样第一,并认为其都市经济体规模依旧处于全球最前列。
所以拿一张美元GDP榜单来问“上海为什么输给美国某些城市”,问题本身就设得太简单。上海背后连接的是苏州、昆山、嘉兴、宁波、杭州、无锡、南通等一整条长三角产业网络。很多制造活动并不记在上海账上,但研发、融资、港口、贸易、供应链和总部决策却可能在上海完成。美国都市圈的统计方式恰好更容易把这种外围经济联系装进同一个大框里。纽约、达拉斯、休斯敦在很多国际研究中采用的并不是狭义市区,而是整个都市经济体。中国城市则经常直接使用行政区GDP。两个空间边界不同,名次自然容易制造一种“某座美国城市突然压过亚洲超级城市”的强烈视觉效果。但这一点不能被拿来当成回避差距的理由。美国城市在人均产出、高端服务业、总部经济和全球资本配置上的优势是真实存在的。尤其是旧金山、圣何塞、西雅图这类科技城市,人口规模未必惊人,靠苹果、英伟达、微软、亚马逊等企业生态,就能创造非常高的单位人口产值。中国真正需要盯住的是这种“少数高利润节点控制大规模产业网络”的能力。一部手机可能在亚洲生产,利润最高的部分却可能集中在硅谷;全球大量能源交易发生在世界各地,金融衍生品、保险和融资业务却可能集中在纽约。城市GDP背后,其实藏着全球产业链利益分配的顺序。人工智能算力投资、先进制造回流、芯片产业链调整、能源安全,都在重新改变全球资本流向。美国正在强化本土科技和制造节点,中东用主权财富基金打造迪拜、利雅得等新枢纽,亚洲则依靠人口、制造能力和技术升级继续扩大经济规模。这对上海尤其重要。它真正要争的并不是“哪一年超过达拉斯”,而是能不能进一步控制高端制造、金融服务、国际贸易、科技创新和航运网络中的关键节点。只要这些环节不断向价值链高处移动,汇率短期变化造成的美元排名起伏,战略意义就没有想象中那么大。还有一个容易被忽略的趋势:未来城市竞争越来越不是单城对单城,而是城市群对城市群。纽约连接美国东北部经济带,旧金山和圣何塞共享硅谷体系,达拉斯和沃思堡本身就是高度一体化都市区。中国如果只拿上海市行政边界去理解上海,其实会漏掉长三角真正的经济纵深。长三角的优势恰恰在这里。上海提供金融、贸易、航运和全球接口,苏州拥有庞大的先进制造体系,杭州在数字经济方面突出,宁波舟山承担世界级港口功能,合肥近年来又在新能源、显示和高端制造领域迅速上升。这种多中心协同,是中国参与下一轮全球城市竞争的一张重要底牌。因此,美国城市在2026年的榜单上密集靠前,值得认真研究,没必要回避。它说明美国仍掌握大量全球高利润产业节点,尤其在金融、科技和企业总部方面仍然强势。中国真正该做的,也不是争论某一座城市到底该排第几,而是继续提高自身城市网络里的高附加值产业密度。