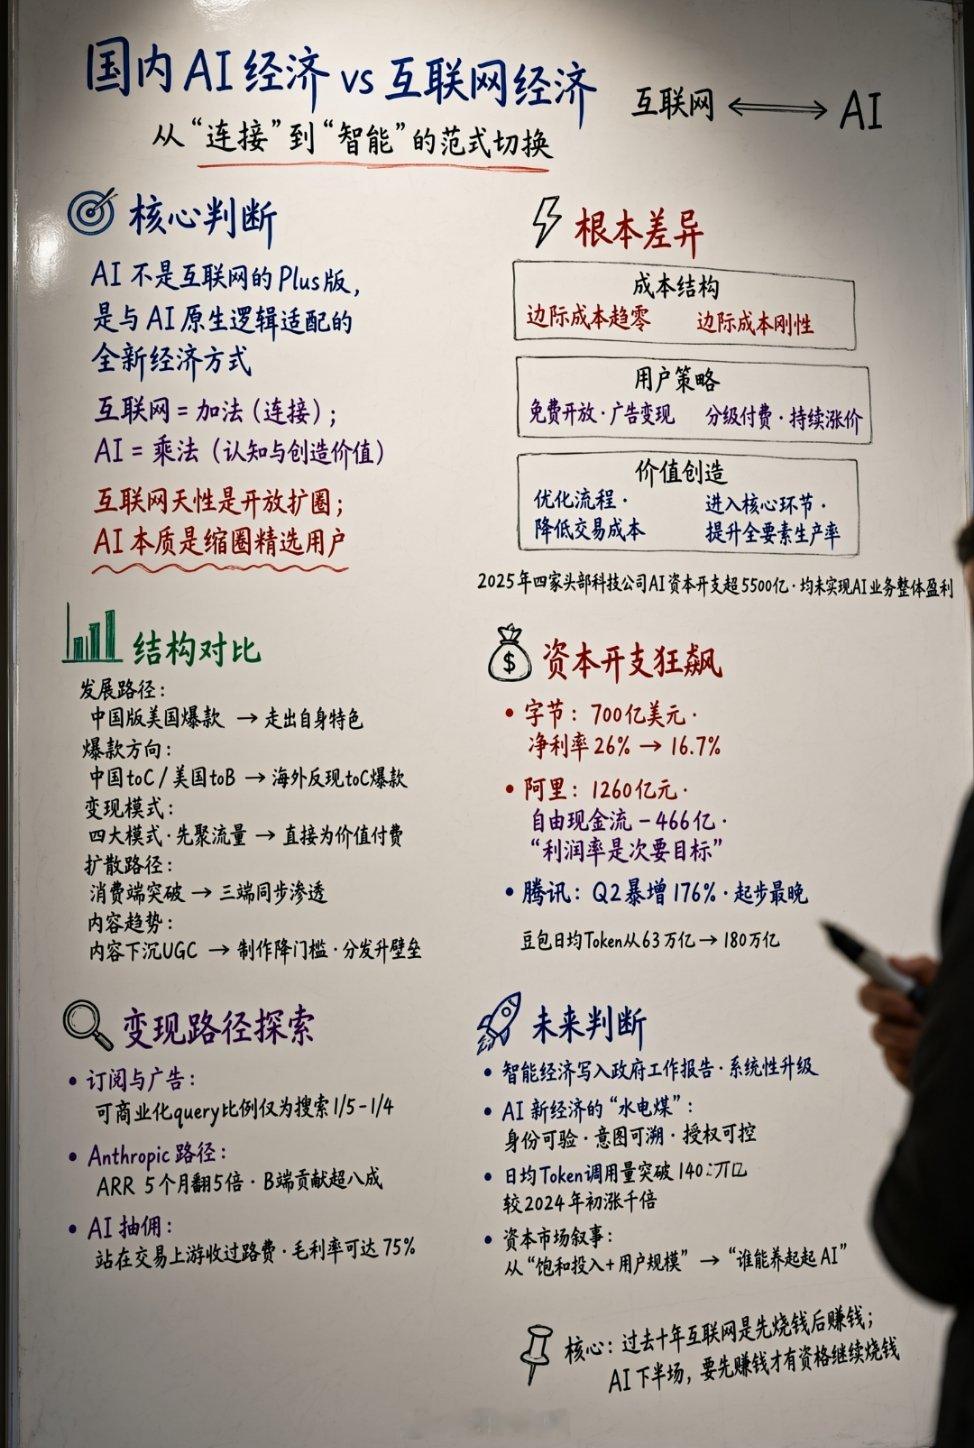
互联网解决“连接”,AI解决“认知与执行”;这是两者最根本的同与不同。中国互联网从1994年全功能接入,到2003年淘宝、支付宝跑通电商,2011年微信开启移动时代,2015年“互联网+”走向产业,路径是“基建—流量—平台—交易—产业外溢”。国内AI则是2016年前后深度学习落地,2023年大模型爆发,2025年“人工智能+”行动出台,2026年上半年生成式AI用户突破7亿、智能算力达2185EFLOPS,路径是“算力—模型—Copilot—Agent—产业智能”。相同点是都先砸基础设施,再出杀手应用,最后平台化、生态化;都经历资本狂热、标准缺位、监管补位。不同点更关键:互联网边际成本趋零,靠流量和广告变现;AI每次推理都吃算力,变现要靠降本、提效、按任务收费。互联网先C后B,AI是C端普及与B端落地同步;互联网赢家吃流量,AI赢家吃数据、工作流和权限闭环。当前国内AI,C端像2006—2009年互联网:用户多、场景热、付费未稳;B端Agent像2013—2015年移动互联+SaaS前夜:基建就绪、标杆出现、规模复制刚开始;“AI+制造/政务/科研”则像2015年“互联网+”初期:政策强、试点多、回报周期长。整体判断:已走过“概念期”,处在“基建泡腾向应用验证换挡”的窗口,还不是2015年那种应用全面兑现期。未来机会不在再训练一个通用大模型,而在把模型接进真实业务。参照互联网当年,搜索对应企业知识Agent,电商对应AI选品和数字人,SaaS对应自动执行的后台流程,云计算对应MaaS和推理降本,安全对应模型审计与权限沙箱,O2O对应具身机器人和行业RaaS。最稳的生意是:垂直数据+行业评测+系统对接+可算ROI。短期看办公、客服、编程、营销;中期看金融、制造、医疗、政务Agent;长期看AI作为生产要素,像云一样按量计费、像员工一样按结果结算。AI这轮不会简单重演互联网,但懂场景、懂成本、懂数据的公司,会拿到当年BAT级的机会。