“城市套路深!”浙江嘉兴,一男子去银行贷款。他被告知,必须要买一份每年交1万、交3年的储蓄型保险,才能给他贷款。15年后可领取,本金3万,到期预计拿4万多元。男子买了保险,后来保险公司由某众人寿承接。10年后,男子接到一自称某众人寿业务员电话,让他“退旧买新”。对方说投保1年左右就能取出,本金加上5000元利息一起返还。男子照做后才发现,他每年交3万,一共交10年。如果2027年提前退保,现金价值只3000元,和业务员说的完全不一样。保险公司:公司没这项业务,业务员查无此人。男子彻底傻眼了。
顾先生做服装生意,有时候资金周转不开,他就去银行贷款以解燃眉之急。
2016年,他去办银行贷款,按银行要求,必须买一份华夏人寿的储蓄型年险,才有贷款资格。
这份年金险每年交1万,连续交3年,总共投入3万,约定存满15年就能领钱,到期连本带利大概能拿到4万多。
顾先生买了,也顺利贷出款,后来某人寿的业务,由某众人寿整体承接,这和顾先生没关系,他就等着保单到期正常兑付。
时间一晃到了2026年1月,顾先生接到一通电话,有个自称某众人寿的业务员,说他是专门对接老保单遗留问题的人员。
他撺掇顾先生把手里那份旧保单退掉,换成某终身寿险。
对方说,新保单投保满1年左右,就能全额取出,不仅本金一分不少,还能额外多拿5000元利息。
当然了,买不买全看顾先生自己的意愿。
顾先生鬼使神差的决定买,业务员只让顾先生配合刷脸、签几个字,就办完了全部手续。
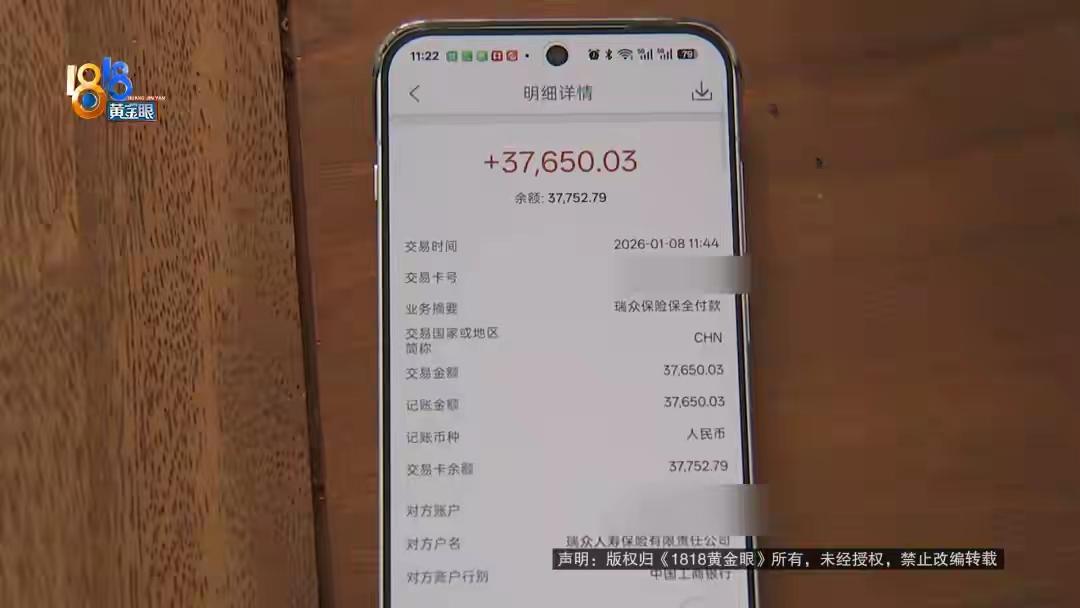
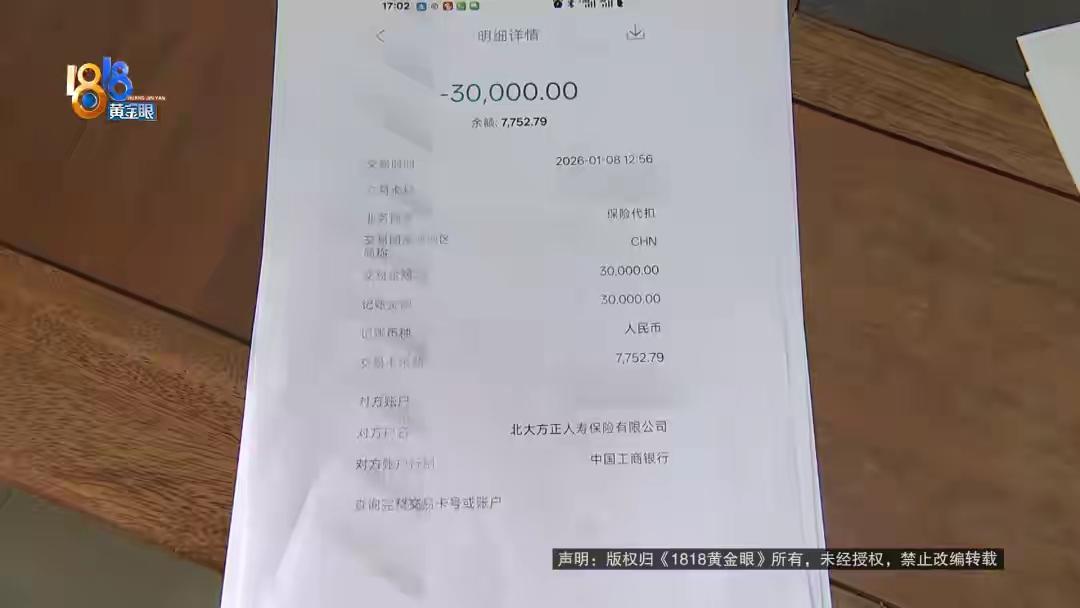
顾先生退掉那份还差5年就到期的保单,一共拿到37650元退保金,然后拿出3万,投保了这款新的终身寿险。
直到顾先生接到新保单客服回访电话,才惊讶的发现,自己被忽悠了。
他每年要交3万元保费,得连续交满10年,要是2027年就提前申请退保,对应的现金价值只有3000元,和之前业务员说的一年就能连本带利拿钱的说法,完全对不上。
顾先生马上找业务员核实,对方还在继续哄骗。
而某众人寿官方客服回应,公司没这个业务,也没业务员这个人。
目前,顾先生已经正式投诉,经过调解,保险公司先是说补偿顾先生12000元,后又说补偿15000元。
但顾先生不同意,他坚持30000元,还有旧保单退保损失,少一分都不行。
江苏苏州的周先生,几年前买了一份长期重疾险,已经连续交了7年保费。
去年,他接到自称某大型险企续期服务人员的电话,说他的老保单保障有漏洞,可以免费升级成覆盖更多疾病的新版本,只需要停掉老保单、每年多交少量保费就能换。
周先生照做后才发现,新保单不仅重疾保额没涨,反而把原本的轻症豁免责任删掉了。
后续,还要连续交20年每年近4万的保费,前期退保现金价值几乎为零。
而当初联系他的人,根本不是该险企的正式员工,只是第三方代理机构的流动人员,周先生前后花了4个多月调解,才挽回部分损失。
这类套路能频频得手,就是吃准了消费者对保险业务不熟,又没警惕心。
很多人手里的老保单,已经交了很多年,一旦退保损失很大,对方就专门盯着这类人群下手,靠模糊身份、隐瞒关键条款的方式哄人转保。
出了问题,几家正规公司互相撇清责任,消费者手里只有口头承诺,维权的时候处处碰壁,耗时间耗精力,还未必能拿回全部损失。
《保险法》第116条规定,保险公司及其工作人员,不得对投保人隐瞒与保险合同有关的重要情况,不得虚构保险合同约定向投保人承诺额外利益。
具体到本案,涉事人员隐瞒10年缴费义务、虚构一年返本付息的行为,属于明确的违规误导。
即便涉事人员不属于保险公司正式员工,相关合作机构,也需要承担审核失职的连带责任,不能以“人员查无此人”为由完全免除赔付责任。
对此,你怎么看?
案例来源:新浪财经2026-10-1