特朗普一直想逼全球和中国脱钩,让中国经济崩溃,可特朗普算来算去却漏了一步,没料到制造业回流还没影,科技泡沫吹“崩”了。中国没事,美国反倒自己先出问题。
关税加上去,进口门槛抬起来,再给愿意赴美建厂的企业开出政策条件,美国近几年推动产业链本土化,大体走的就是这条路。
2026年8月,美国对白宫认定涉及关键供应链的无人机及部分零部件采取新的关税措施,同时设置本土建厂激励方案,要求部分企业拿出明确的美国生产计划。铝、多晶硅等行业也出现类似安排。美国政府的目的写得很清楚,就是通过关税和优惠,把更多生产能力留在美国。
可工厂搬到哪里,不只是算一道关税题。
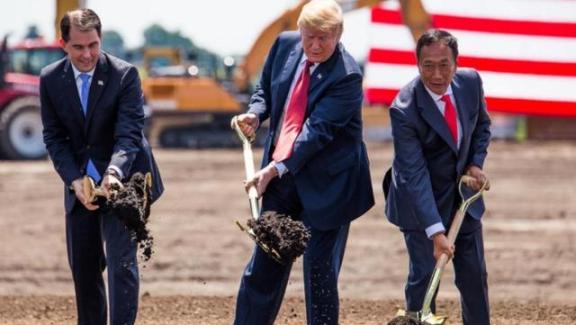
威斯康星州富士康项目留下的教训就在这里。当初规划达到100亿美元,计划创造1.3万个岗位,后来投资规模和就业目标明显下调。这个项目最值得留下的,不是一个老故事,而是一条很现实的产业规律,美国能够用政策把资本吸引过去,却很难靠一份协议在短时间内重新拼出完整制造生态。
美国劳工统计局在2026年09月04日公布,2026年8月制造业新增就业1.6万人,自2025年12月阶段低点以来累计增加5.8万人。数据有改善,但把观察周期拉长,2025年8月至2026年8月,美国制造业平均每月就业变化仍是减少约300人。制造业总就业约1263.8万人,还看不到与巨额“回流”投资宣传相对应的就业扩张。
更值得注意的是,在制造业重新搭链条的同时,美国大量资金又涌向了AI。
美国联邦储备委员会2026年5月发布的金融稳定报告已经把AI相关股票估值、债务支持的资本开支以及风险资产价格调整列入观察范围。参与调查的市场人士特别提到,AI投资越来越依赖债务,一旦未来收益达不到此前的高预期,估值调整可能向信用市场传导。
所以,所谓科技泡沫吹“崩”了,更准确地看,是美国AI投资正在碰到高估值、高投入和盈利兑现之间越来越明显的压力。
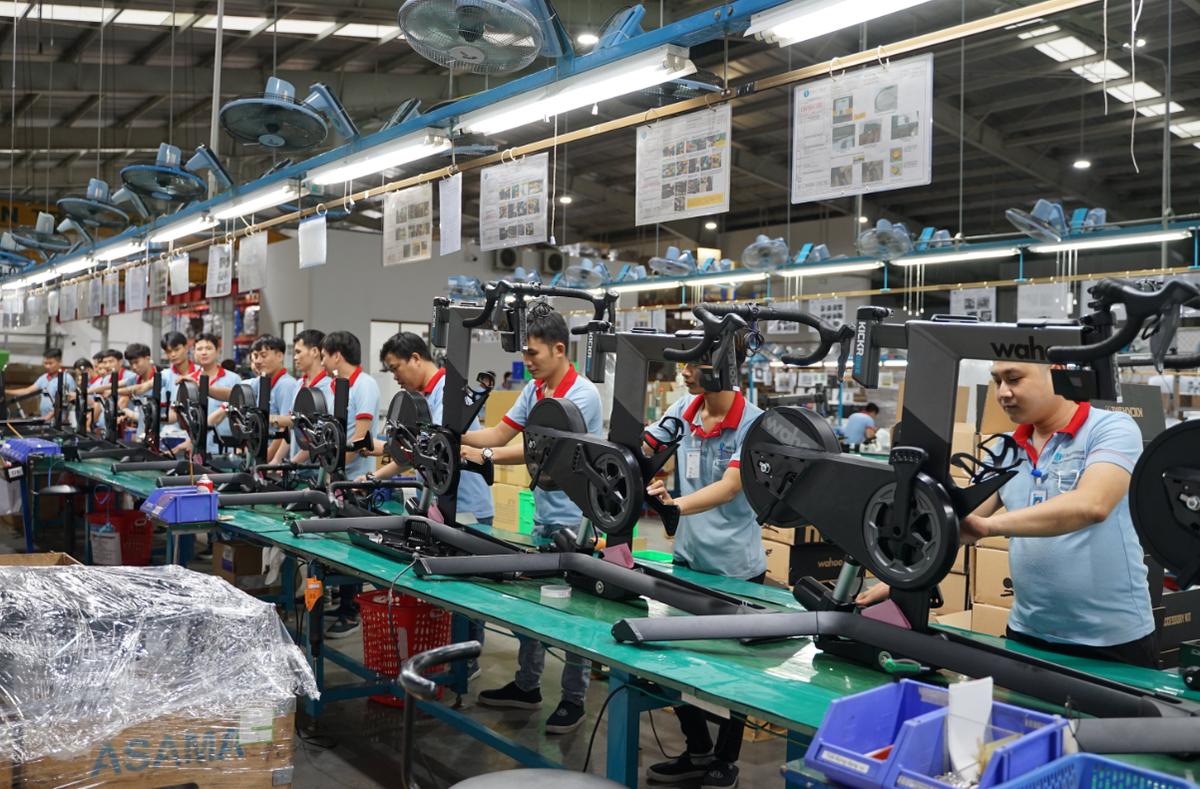
另一头,中国制造业并没有因为美国加关税就停下来。
国家统计局2026年09月15日公布,2026年1月至8月,全国规模以上工业增加值同比增长5.3%,制造业增长5.7%,高技术制造业增长14.2%。仅2026年8月,高技术制造业增加值同比增长16.7%,计算机、通信和其他电子设备制造业增长17.2%,工业机器人产量增长34.6%。
美国希望用关税推动产业回流,中国面对外部贸易环境变化,则继续依靠完整工业体系、供应链密度和技术升级扩大制造能力。两套路径跑了几年以后,并没有出现中国制造业被迅速抽空的情况。
甚至连“彻底脱钩”本身,也已经越来越难用来概括现实。
美国贸易代表办公室2026年09月27日公布,中美贸易委员会提出下一阶段安排,两国各有约300亿美元非敏感商品可能获得更优惠的贸易待遇。美国一面继续在部分产业设置关税和本土化要求,一面又在寻找可以继续做生意的商品范围。
但偏偏在这个过程中,美国又把大量资本押向AI基础设施,高估值和债务融资风险开始进入美联储的金融稳定报告。
制造业回流还在路上,科技投资已经开始接受盈利能力的检验。
到了2026年09月28日,中国规模以上工业和高技术制造业仍保持增长,美国也在继续推进本土投资。真正拉开差距的,不是哪一句口号,而是谁拥有更完整的产业链,谁能把资金、技术和工厂持续变成能够稳定生产的真实产能。
这才是这场产业竞争里最难绕过去的一步。