估值13亿!贾跃亭又又又收获一家上市公司
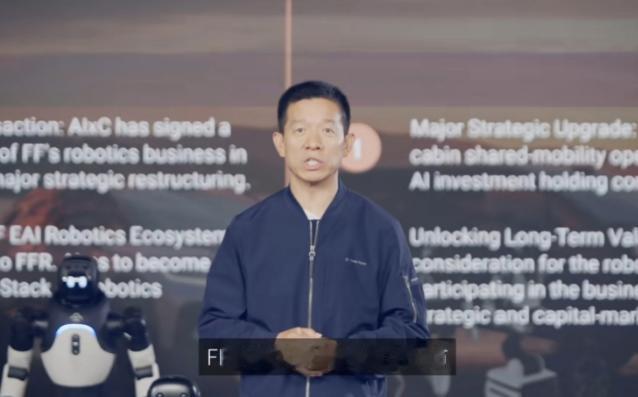
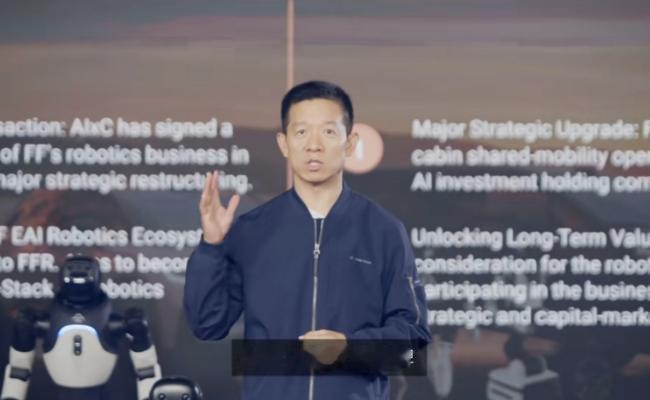
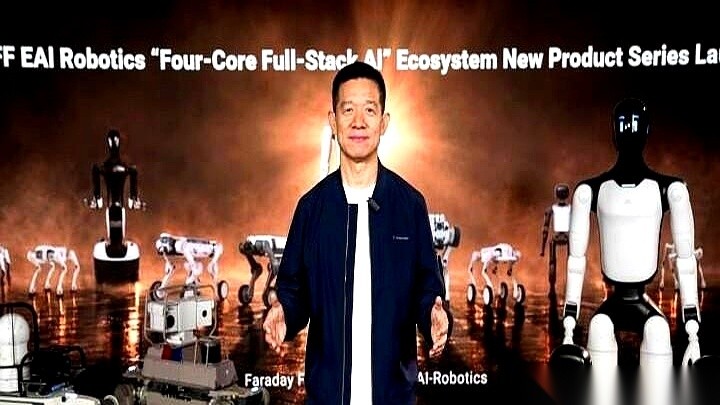
万万没想到,本月初贾跃亭刚放出风声说有意推动FF机器人业务分拆上市,今天(9月29日),他就正式宣布FF机器人公司将于明天(9月30日)在纳斯达克挂牌。
合并后的新公司估值高达两亿美元,折合人民币约13.4亿元。很多人看到这个消息的第一反应是懵的——FF不是造车的吗?车都没造明白,怎么机器人反倒先上市了?
先说这次上市到底是怎么回事。纳斯达克有一家上市公司叫AIxC,前身叫QLGN,原本是做加密货币交易的,上市之后股价一路跌成了仙股,真实价值基本趋近于零。
但这家公司从2025年11月起,就已经被FFAI连同关联方控股约63%了。换句话说,AIxC本来就是贾跃亭体系里的公司。
这次操作就是把FF旗下的机器人业务从FFAI里拆出来,装进AIxC这个壳里,公司改名叫FF EAI Robotics Ecosystem Inc.,股票代码从AIXC变成FFR,9月30日生效。
所以这不是一次全新的IPO,而是资产在贾跃亭控制的两个上市平台之间的腾挪。
那2亿美元估值是怎么来的?按FF披露的数据,机器人业务不到一年推出了覆盖三大形态的24款产品,截至8月底累计出货552台,二季度平均单品毛利率超过30%,累计收入约152万美元。152万美元的收入,对应2亿美元的估值,溢价全靠未来的预期撑着。
FF给出的五年规划是:2028年第三季度实现单季经营性现金流转正,五年累计营收达到19.8亿美元,2030年毛利率提升到50%左右,机器人本体五年累计销量超过13万台。这些数字如果真能兑现,那2亿美元估值确实不贵。
但问题是,这些数字目前全部停留在规划层面,没有一分钱的实际营收支撑。
更值得关注的是这场交易的本质。AIxC以2.246美元与签约前五日平均收盘价两者中的较低者发行新股来支付对价,交易完成后FF体系的持股比例将升至约九成,而原来AIxC外部股东的持股会被摊薄到8%左右。
换句话说,稀释并没有消失,只是从一家上市公司的少数股东身上转移到了另一家上市公司的少数股东身上。
贾跃亭造车的故事已经讲了十二年。2014年在美国创立法拉第未来,2017年发布首款量产车FF91,喊出要超越特斯拉。
结果到2025年底,FF91累计交付约17辆,公司累计融资超过32亿美元。今年7月,FFAI还实施了1比150的反向合股来维持上市资格,连同此前几轮调整,四年间合计比例达到了惊人的144万比1。
所以这次机器人上市,真正要回答的问题不是“估值高不高”,而是“钱从哪来,又到哪去”。贾跃亭此前成立了第二个债权人信托,把两家美股公司的半数股权纳入信托用于清偿国内约20亿美元债务,并表示“以两年为限”回国。
如果机器人业务五年后真能做到19.8亿美元的营收,国内债务确实有着落。但关键在于,从152万美元到19.8亿美元,中间隔着一条巨大的鸿沟。
已经量产了十二年、融资32亿美元的造车业务都没能跨过去,一个做了不到一年的机器人业务凭什么能跨过去?
对普通人来说,这件事的启示其实很简单。看一家公司别只看发布会多热闹,要看交付数据和现金流。552台机器人、152万美元收入,和13亿人民币估值之间那条鸿沟,才是真相。
任何“借壳上市”和“资产腾挪”的好消息,先问一句钱从哪来、又到哪去。机器人赛道确实是当下的风口,但风口上的故事能不能落地,最终还是要靠产品、交付和真金白银的收入来说话。
评论列表