南北丰田合并会有哪些影响
丰田终于发现一件很朴素的事情:
一个卡罗拉再生一个雷凌,一个RAV4再生一个威兰达,一个汉兰达再生一个皇冠陆放,然后再给它们各配一套公司、一套领导、一套销售体系、一套4S店、一套广告预算——
在中国车市高速增长的时候,这叫“双车战略”。
现在看,多少有点像一个家庭为了多吃一碗饭,养了两个厨房。
先说清楚,现在所谓“南北丰田合并”还不是把一汽丰田和广汽丰田两个法人一把焊死。
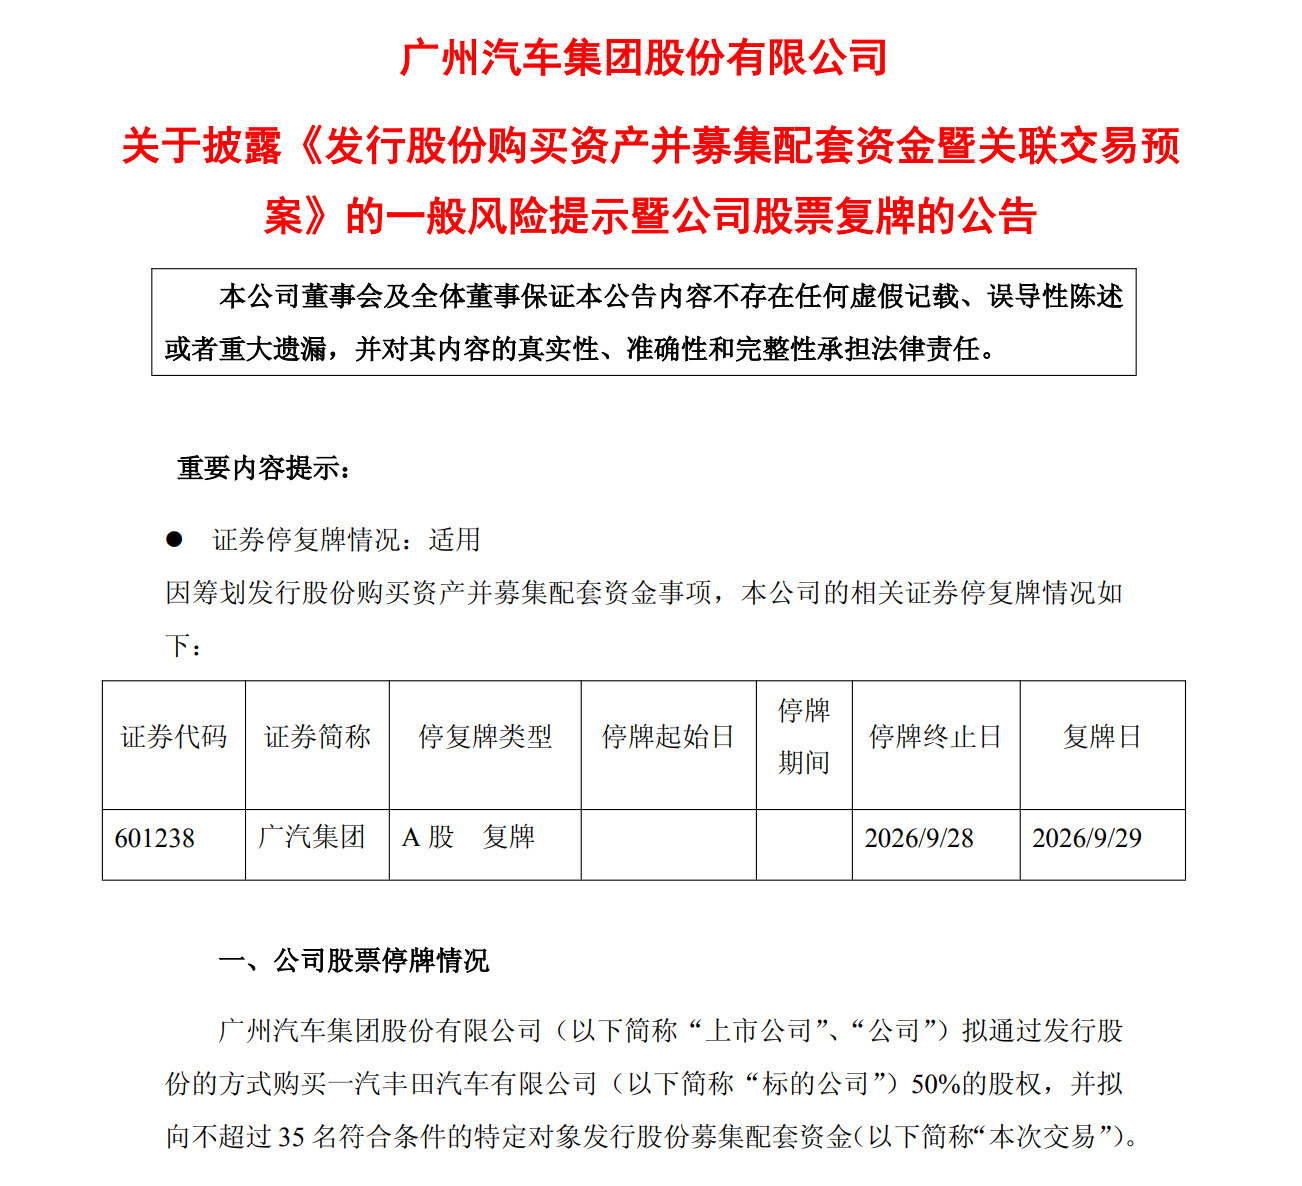
真正已经摆上桌的是:广汽要把一汽手里一汽丰田那50%股权整个买过来。
买完以后,一汽丰田变成广汽50%、丰田系50%。
一汽呢?
也没走。
广汽不是拿现金买,而是发股票给一汽,所以一汽反过来会成为广汽第二大股东。
这个结构就很骚了。
以前是一汽+丰田做一个一汽丰田,广汽+丰田做一个广汽丰田,两兄弟穿着同一条TNGA裤子,在隔壁4S店狠狠干彼此。
以后变成:
大家多少都是一家人。
最直接的影响,就是丰田终于可以开始停止这种二十年前非常聪明、今天越来越像内耗的“双合资复制术”。
因为以前中国市场每年都在长。
多一个合资公司,就多一套产能;多一套渠道,就多几百家店;同个平台再复制一台姐妹车,就能多占一个坑。
反正池子里的水每年都在涨,多插根吸管没有问题。
现在不一样了。
丰田今年前8个月中国销量已经同比掉了接近两成。
这时候你还让卡罗拉和雷凌自己打,让RAV4荣放和威兰达自己打,让皇冠陆放和汉兰达自己打,最后最开心的是消费者。
两边销售:
“哥,他优惠两万五是吧?我两万八。”
丰田:
???
所以如果后续传闻中的销售体系并网真的落地,我觉得第一个被干掉的,不一定是哪台车。
而是丰田自己和丰田自己打价格战这件事。
第二个影响才是真正重要的:
研发。
以前双合资最大的浪费其实已经不是工厂,而是脑子。
今天中国汽车真正贵的东西已经不是多盖一间焊装车间了。
是智能驾驶、座舱、电子电气架构、电池、本土供应链、软件人才和开发速度。
这些东西最忌讳两拨人分别做一次。
广汽丰田这几年为什么在丰田体系里越来越重要?
因为它已经开始证明一件事:
中国人负责定义中国车,这条路能跑。
铂智这套本土研发体系跑起来以后,你再让一汽丰田重新搭一套差不多的班子,从头学一遍中国智能化、中国供应商、中国消费者到底要什么——
这就不叫风险对冲了。
这叫浪费时间。
所以南北丰田真正值得期待的不是以后“一家店可以买全系丰田”。
而是以后一个Momenta也好,一个华为也好,一个电池供应商也好,一套中国智能座舱也好,不需要南边谈一遍、北边再谈一遍。
量大了,供应商价格好谈。
研发费用摊薄了。
软件还能共用。
工厂之间也终于可以开始讨论谁适合生产什么,而不是为了照顾两个合资公司的KPI,各自凑一套产品线。
说白了:
以前丰田在中国最值钱的资源是渠道,所以要复制渠道。
现在丰田在中国最值钱的资源是开发速度,所以要消灭重复开发。
这是整个事情最本质的变化。
当然,经销商未必全开心。
假如以后真的渠道并网,一汽丰田店能卖广汽丰田、广汽丰田店也能卖一汽丰田,那么过去靠“我这里独家卖这台车”活着的渠道保护就没了。
强店会更强。
弱店为什么还需要存在,就很难解释了。
而且车型也一样。
双生车最大的意义本来就是给两套销售网络各发一副牌。
销售网络都不需要分两套了,还搞那么多:
“这台全球车给北边,那我南边给它改个前脸、换个名字,再生一个。”
这种工业行为艺术,理论上也应该慢慢减少。
所以我其实不太愿意把这件事理解成:
“一汽丰田被广汽收购了。”
我觉得更准确的是:
丰田在中国终于准备结束南北朝。
过去二十多年,中国市场足够大,大到允许两个丰田互相竞争还能一起发财。
现在中国车企把迭代速度卷到这种程度以后,丰田终于发现:
最大的竞争对手早就不是马路对面那家丰田4S店了。
还把兵分成两路,
就不是田忌赛马。
是自己把自己的马劈成两半。
而这件事真正值得整个合资车行业警惕的地方也在这里:
当连丰田都开始觉得“双合资”太浪费的时候,中国合资车过去三十年的很多游戏规则,可能真的到了重新算账的时候。
大v聊车