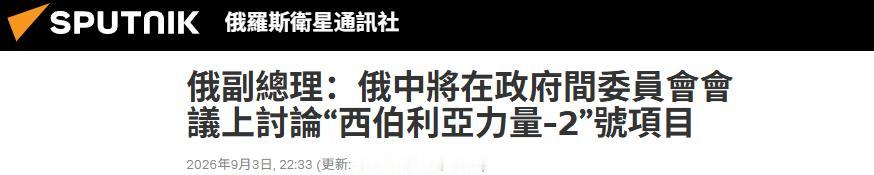
俄罗斯方面立场强硬,坚持将天然气管道铺设至中国,并且在路线选择上锁定蒙古方案,拒绝调整;价格方面直接报出每千立方米250至260美元,且不打算在报价底线上作出让步。这条“贝加尔力量”管道的谈判目前卡在价格问题上,双方仍在反复博弈,后续能否达成一致,仍存在诸多不确定性。
网友评论:这条线要是真按蒙古方案走,后面过境费和地缘风险可都得算进账里。
2026年9月的符拉迪沃斯托克,东方经济论坛的会场里人来人往。俄罗斯能源部长齐维廖夫站在媒体面前,说出了一个让在场记者都竖起耳朵的消息:那条谈了快二十年的“西伯利亚力量2号”,正式改名叫“贝加尔力量”了。普京亲自拍板定的名字。管道还没动一寸土,招牌先换了。
改名的动作放在谈判僵局的背景下看,味道就完全不一样了。原来的名字跟已经通气的“西伯利亚力量1号”绑在一起,谁都知道那是卖给中国的。现在换成“贝加尔湖”,听起来像俄罗斯自家院子里的项目,跟出口没多大关系。俄方想传递的信号很直白:这条管道我有别的用处,不全是给你中国修的。
俄方的强硬姿态不只是体现在名字上。路线问题谈了这么多年,中国最初希望管道从阿尔泰山口直接入境新疆,完全绕开蒙古。阿尔泰方案政治风险最低,但地形条件极差,造价让俄方难以接受。
俄方坚持走蒙古,理由也摆在台面上:蒙古境内以草原戈壁为主,施工难度小,而且俄气从蒙古南下进入内蒙古,直接贴近京津冀和山东这些用气大户,比从新疆入境再往东送要省下大笔管输成本。
俄方在这个问题上咬得很死,备忘录里白纸黑字写着蒙古段建设费用由俄方承担,看上去是让步,实际上是把路线选择彻底锁死了。
价格才是真正卡住脖子的那根刺。俄方给中方的报价落在每千立方米250到260美元这个区间。这个数字不是随便开的。俄罗斯政府内部预测显示,2026年对华天然气均价大概在258.8美元左右,比对欧洲买家的价格低了将近四成。
俄方的逻辑是:我已经比卖给欧洲的便宜这么多了,你还要我降,降到多少是个头。2600公里的管道加上上游气田开发,前期砸进去的钱要靠长期合同慢慢收回来,价压得太狠,账算不过来。
中方的算盘是另一本账。知情人士透露,中方希望在每千立方米50美元左右成交,接近俄罗斯国内居民用气的补贴水平。一边50,一边250,差了五倍。
这不是讨价还价拉锯的幅度,这是两套完全不同的定价逻辑在碰撞。俄方把管道气当成出口商品来定价,参照的是它过去卖欧洲的基准;中方把管道气当成长期战略供应来谈,参照的是国内能源成本结构和替代方案的性价比。
价格谈不拢的底气,中方这几年确实攒了不少。中亚天然气管道从土库曼斯坦经哈萨克斯坦入境新疆,已经稳定运行多年,年输气量还有提升空间。海上LNG接收站越建越多,卡塔尔、澳大利亚、美国的液化气都在货架上摆着。
2026年9月中旬,就在“贝加尔力量”改名消息传出后没几天,中国燃气控股旗下的公司与美国维吉全球签了一份20年的LNG购销协议,每年50万吨,2030年起交货。
50万吨折合7亿立方米,跟“贝加尔力量”规划的500亿立方米比连零头都算不上,但这笔交易传递的信号很清楚:中国在全球天然气市场上有得选,连美国的气都愿意买,俄罗斯的报价得经得起比价。
俄方的紧迫感跟中方的从容形成了鲜明对照。俄乌冲突之后,北溪管道被炸,欧洲市场对俄气关上了大门。俄罗斯的天然气出口急需找到新的大买家,放眼全球,能吃下每年500亿立方米这个体量的,只有中国。谁更急,谁在谈判桌上就更被动,这个道理俄方心里比谁都明白。
俄方也不是没有在想办法。改名之外,俄方开始强调这条管道要优先满足远东地区的国内需求。能源部长说远东到2035年天然气需求能达到340亿立方米。
但远东总共才800万人口,一年能烧掉多少气,账不难算。管道设计输气能力500亿立方米,远东那点需求连零头都用不完。这种说法更像是给“去中国化”的叙事添点料,在价格谈判中给自己多留一点面子上的回旋余地。
2025年9月,中俄蒙三方确实签了一份具有法律约束力的备忘录,蒙古段的建设费用由俄方出。备忘录看上去是进展,但核心的气价和年保底采购量两个条件一个都没谈拢。
备忘录管的是框架和程序,管不了价格。俄方把备忘录当成宣传材料,中方把它当成谈判过程中的一个技术性节点。签署之后又过了一年,管道依然停在图纸上。
这场拉锯的结局,最终取决于两个变量的走向。一个是中方对天然气的增量需求到底有多大。中国石油天然气集团预计2035年前天然气年消费量会升到5500亿到6500亿立方米,国内产量大概能到3100亿,缺口靠进口补。
如果新能源的推进速度继续超出预期,光伏和风电把天然气的增长空间吃掉一块,中方对“贝加尔力量”的渴求程度就会下降。另一个是俄方在失去欧洲市场之后还能撑多久。时间站在谁那边,答案可能就在接下来两三年的供需数据里。