科陆电子这颗雷,炸得有点狠
一笔2018年的旧账,把一家上市公司推到了悬崖边上。
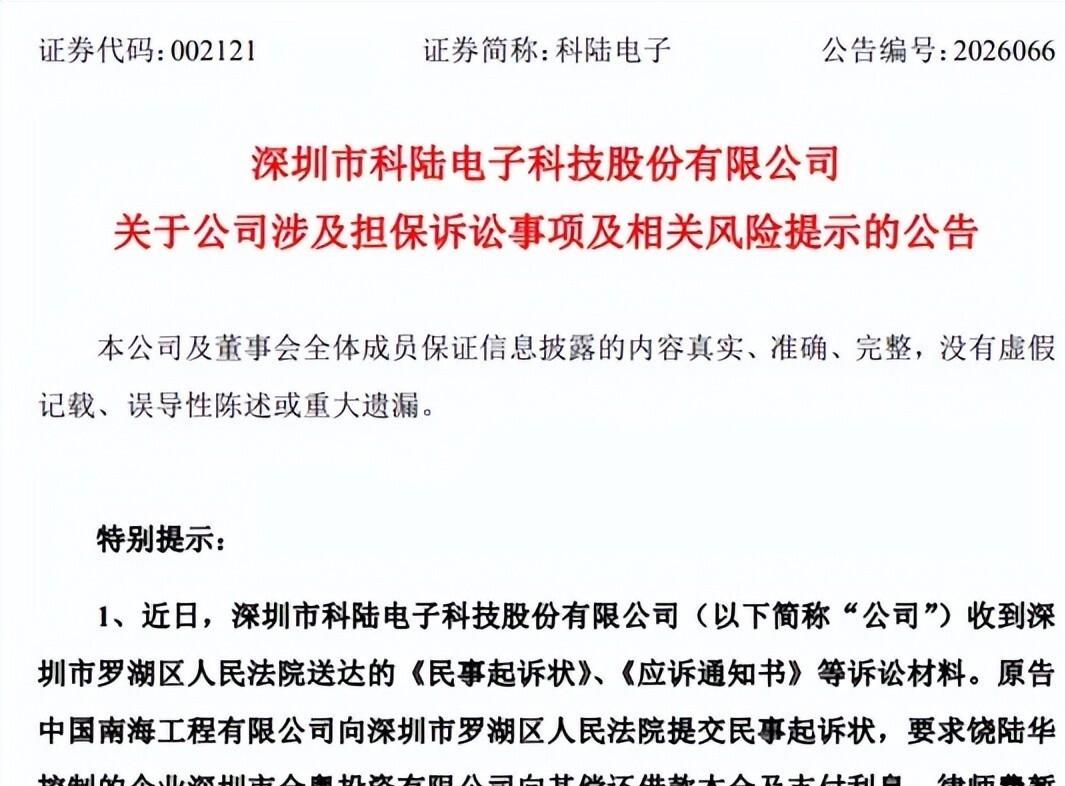
科陆电子最近摊上事了。因为一笔8年前的2亿元借款担保,被债主中国南海工程告上法庭,追讨本息暂合计4.18亿元。这笔钱什么概念?公司7个银行账户被冻结,3家子公司股权被冻结,一处房产被轮候查封。更要命的是,留给科陆电子解决这件事的时间,只剩不到一个月了——2026年10月19日之前搞不定,股票可能就要被戴上ST的帽子。
一个月不到,4个多亿的窟窿,怎么填?
事情得从2018年4月说起。那会儿科陆电子的老板还是饶陆华。中国南海工程借了2亿元给饶陆华控制的金粤公司,按说这是金粤公司的债务,跟上市公司没直接关系。问题出在一份《担保承诺书》上——原告说科陆电子给这笔借款做了连带责任担保。
可科陆电子自己一查,懵了。公司档案里压根找不到这份担保文件的原件或者复印件,公章用印审批记录也没有,董事会、监事会、股东大会从来就没审议过这个担保事项。说白了,公司说自己完全不知情。
饶陆华倒是认了。他出了一份《情况说明》,承认这笔担保是他擅自以公司名义出具的,没经过董事会和股东大会的同意。
科陆电子的代理律师认为,担保没经过审议、没对外披露,应当属于无效担保。听着好像挺有道理?没那么简单。
金诚同达律师事务所的高级合伙人贺国良说了句大实话:上市公司对外担保要有效,得同时满足两个条件——担保事项公告过,而且通过了决议机关的表决。债权人也不能闭着眼睛接担保,有义务审查程序是否合规。不过他也坦言,实践中上市公司成功切割的比例并不高。
担保合同无效,不代表上市公司就一点责任没有了。按照《民法典》实施之前的规则,2021年1月1日之前签的担保合同如果被认定无效,上市公司还是可能承担不超过主债务人不能履行部分的二分之一或者三分之一的赔偿责任。涉案合同签于2018年4月25日,正好在这个时间窗口内。就算法院最后认定担保无效,科陆电子也可能要掏一笔赔偿金。
这笔历史遗留的账,现在的科陆电子根本接不住。
看看公司目前的处境。2026年上半年营收21.85亿元,同比下降15.1%;归母净利润亏损2.19亿元,去年同期还赚着1.9亿元,直接由盈转亏。更让人心惊的是归母净资产——只剩1.95亿元,比上年底的3.56亿元缩水了45.29%。
再往前翻翻账本。2018年亏12.2亿元,2019年亏23.76亿元,2021年亏6.65亿元,2022年亏1.01亿元。算下来从2017年开始连续9年扣非净利润为负,累计亏损55.3亿元。资产负债率2025年末飙到95.15%。
饶陆华时代的科陆电子,高质押几乎是家常便饭。截至2017年底,他累计质押了4.82亿股,占所持股份的79.41%。到了2019年6月,质押比例更是逼近100%。这种高杠杆玩法,最终把公司拖进了泥潭。2023年,饶陆华等人已经被限制消费,金粤公司也成了失信被执行人。
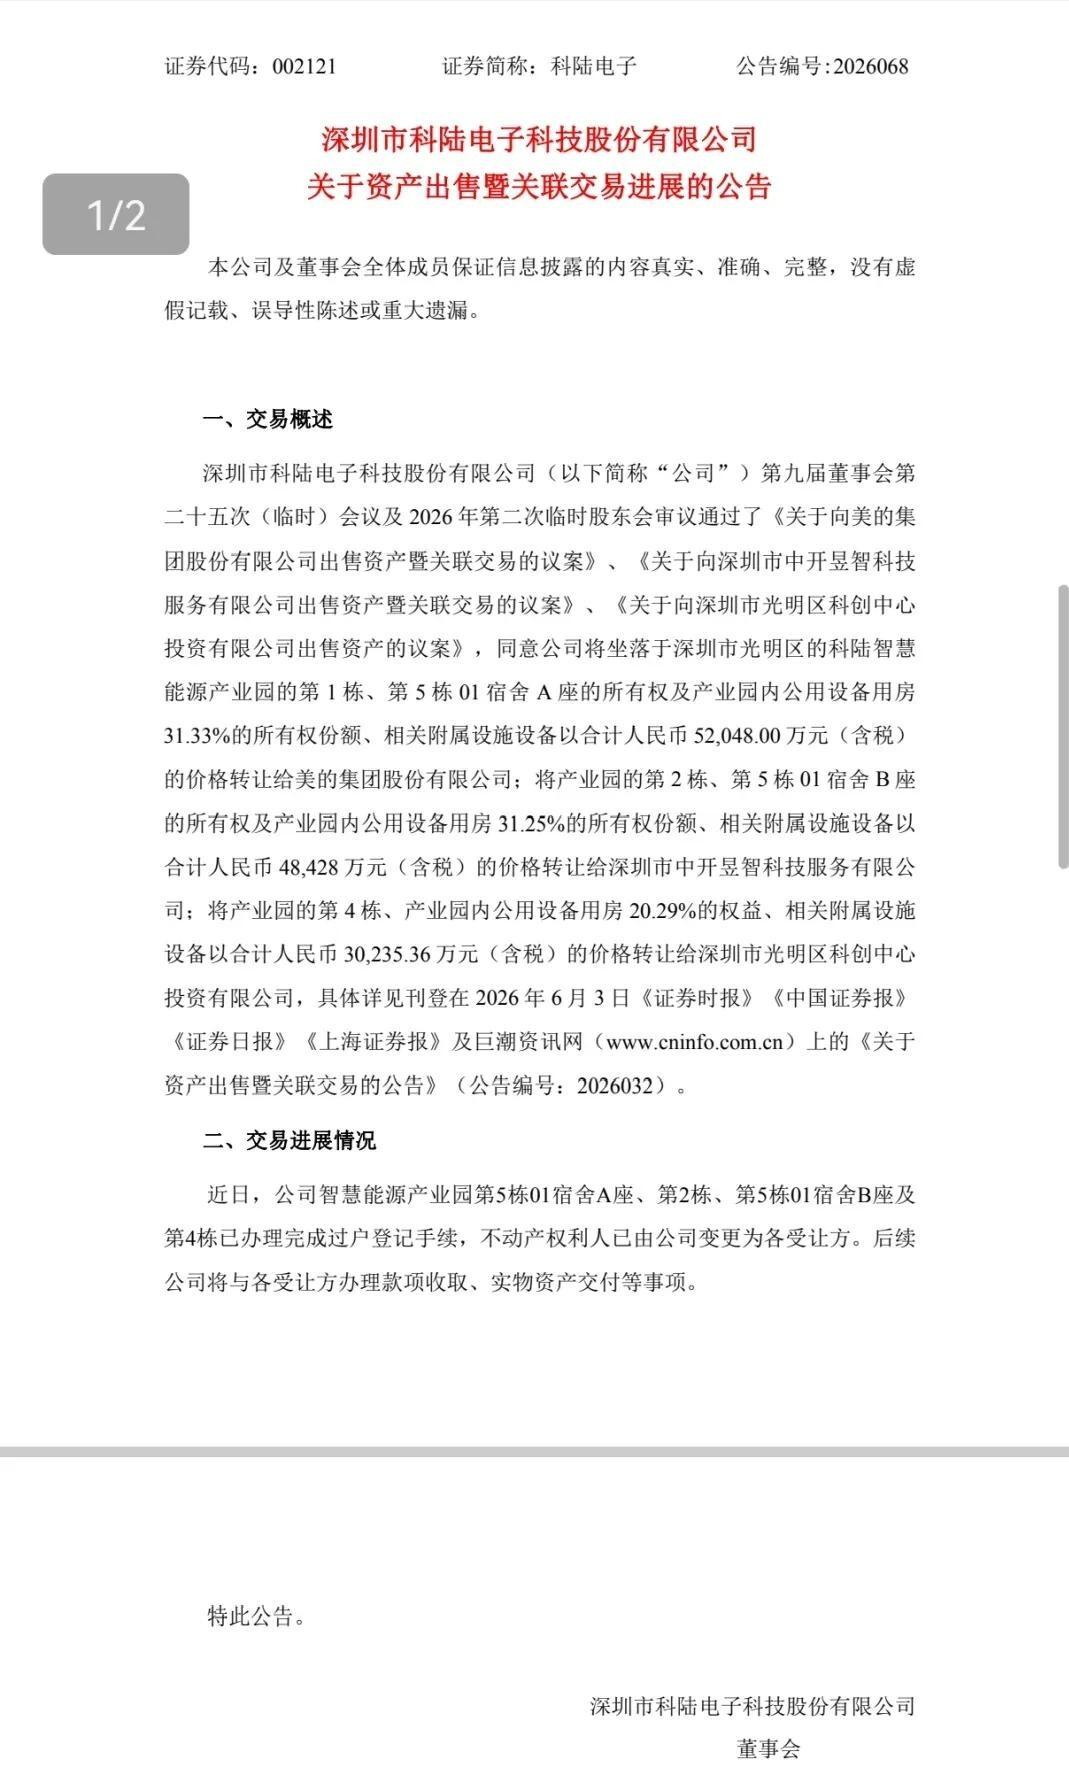
2023年科陆电子换了东家,美的集团拿下了控制权。美的进来后确实下了血本,2026年7月抛出定增预案,拟斥资不超过25亿元全额认购,用来偿还有息债务和补充流动资金。这笔钱对科陆电子来说就是救命钱。
问题是,定增能不能顺利过审,跟这笔4.18亿元的违规担保直接挂钩。交易所审核的时候一定会重点问询担保事项,如果担保官司败诉要大额赔付,美的这25亿增资大概率要暂停。
4.18亿元的涉诉金额,对照深交所的规则——违规担保余额超过1000万元,且无法在一个月内解决,就要触发风险警示。科陆电子这笔担保的金额是门槛的40多倍。公告写得很直白:10月19日前解决不了,股票可能被实施其他风险警示。
贺国良的判断不太乐观。他说,违规担保已经涉诉,又很难提出实质性的、债权人接受的解决方案,这事通常没法在一个月内解决。
科陆电子的股价已经跌到了4块多,总市值缩到70亿左右,跟今年高点比起来差不多腰斩了。投资者维权的声音也开始冒头。有律师认为,上市公司作为信息披露义务人已经构成信息披露违法,后续可能面临监管,依法应当承担违规担保给投资者造成的损失。
美的集团的处境其实挺尴尬的。2023年入主的时候,这笔2018年的担保就像一颗埋在地下的雷,踩上去才知道。从公开信息看,科陆电子在2020年就因为子公司违规对外担保3.75亿元被深圳证监局出具过警示函,担保没经过董事会审议、没及时披露、子公司管控不到位。前车之鉴摆在那里,这笔8年前的旧担保,到底是真的一无所知,还是尽调时没查透,外界只能猜。
眼下的科陆电子,面前摆着两条路。一条是法院认定担保无效,公司承担部分赔偿责任,虽然要掏钱但至少能喘口气。另一条是拖到10月19日还没结果,ST的帽子扣上来,美的25亿定增也可能跟着泡汤。
饶陆华挖的坑,美的来填。这笔账算不算得清,接下来几周就见分晓了。