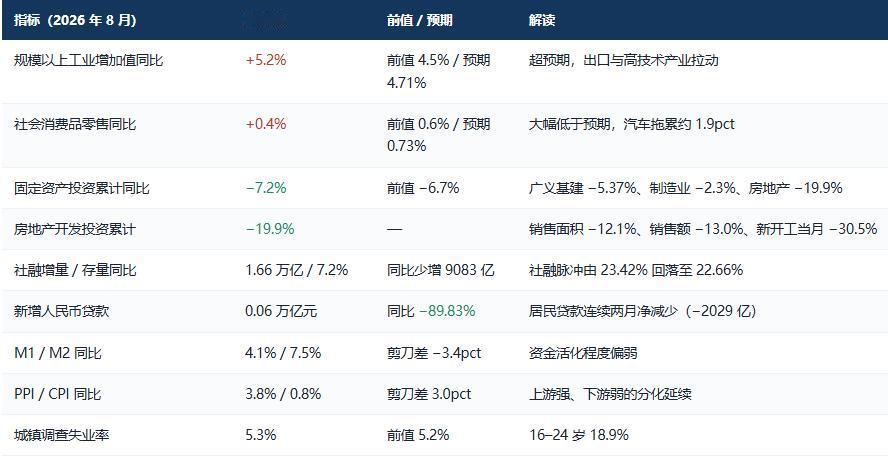
回来说说基本面:近期的调整,除了全球紧缩(美债、油价)的外部冲击外,8月宏观经济数据比较一般也确实给市场带来了一定的压力。
无论从社融增量,还是M1M2剪刀差,PPI/CPI比值来看,信贷需求不足,货币活化不足,下游的需求端不足都让各机构对盈利端的预期有所下降。
当然,宏观经济中的亮点依然在于科技带来的结构亮点在于新旧动能的接力:8 月电子行业对规上工业增长贡献率达 35.4%,集成电路产量同比 +20.6%,工业机器人产量同比 +34.6%;出口—消费增速差(3 月滚动)扩大至 18.3pct。直接融资占社融比重首次超过贷款占比,三季度 GDP 增速一致预期有所下修。