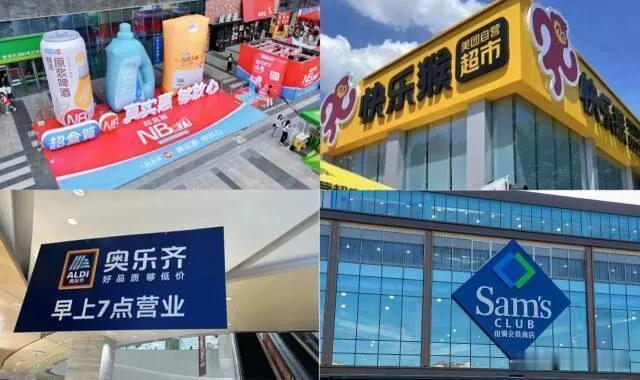
第一次觉得外资来咱中国做零售,像个新兵蛋子。中国商超和平台的自营化进程,确实是走出来条新路。
所有人都觉得外资进中国,凭着百年品牌和跨国采购链,能轻松碾压咱本土玩家。结果刚跨进门就被教了做人。
山姆在美国靠“开车囤货”就能躺赢,到了中国却被逼着疯狂建前置仓,硬生生把仓储会员店卷成了“最快半小时送达”。奥乐齐在国外主打廉价,靠超90%的自营品牌还不够,也要搞一小时配送圈。要是把外资那套打法,原封不动搬过来,根本没人买账。
为什么会这样?因为中国消费者变了,现在去超市逛逛,最显眼的爆款专区肯定是自有品牌占C位,关键是人家的产品从设计理念上考虑到了中产的生活方式。不是所有的牛奶都叫特仑苏,他们现在叫小象5.0蛋白高钙低脂牛奶、盒马5.0蛋白浓缩牛奶、叮咚v5鲜牛奶。
大家不再只看牌子,开始看东西本身好不好、值不值。做自营和供应链,已经从试水变成了零售行业必走的路。
过去传统超市靠卖货赚进场费、靠商品吃差价的模式,不灵了。从老牌商超、会员店到新零售平台,所有人都在自己下场做商品,从产地到货架,中间省下的每一分钱,都变成消费者看到的价值。
更关键的是,这个自营的概念,不止是做一点自有品牌,在模式上你也要搞自营,这样才能考虑到消费者整个消费流程中的体验。
每一个前置仓、每一条冷链背后,都是实打实的重投入。自建质检、全链路冷链、庞大的选品团队,还得在规模效应爆发前,去打利润战。
胖东来靠100多个自营SKU砸出11亿销售额,4个单品破亿,逼得全国同行排队抄作业。盒马从第一天就死磕自营“日日鲜”,自有品牌占比直奔40%。小象超市打造“象大厨”“小象烘焙”等自营矩阵,走出自己一条特色之路。
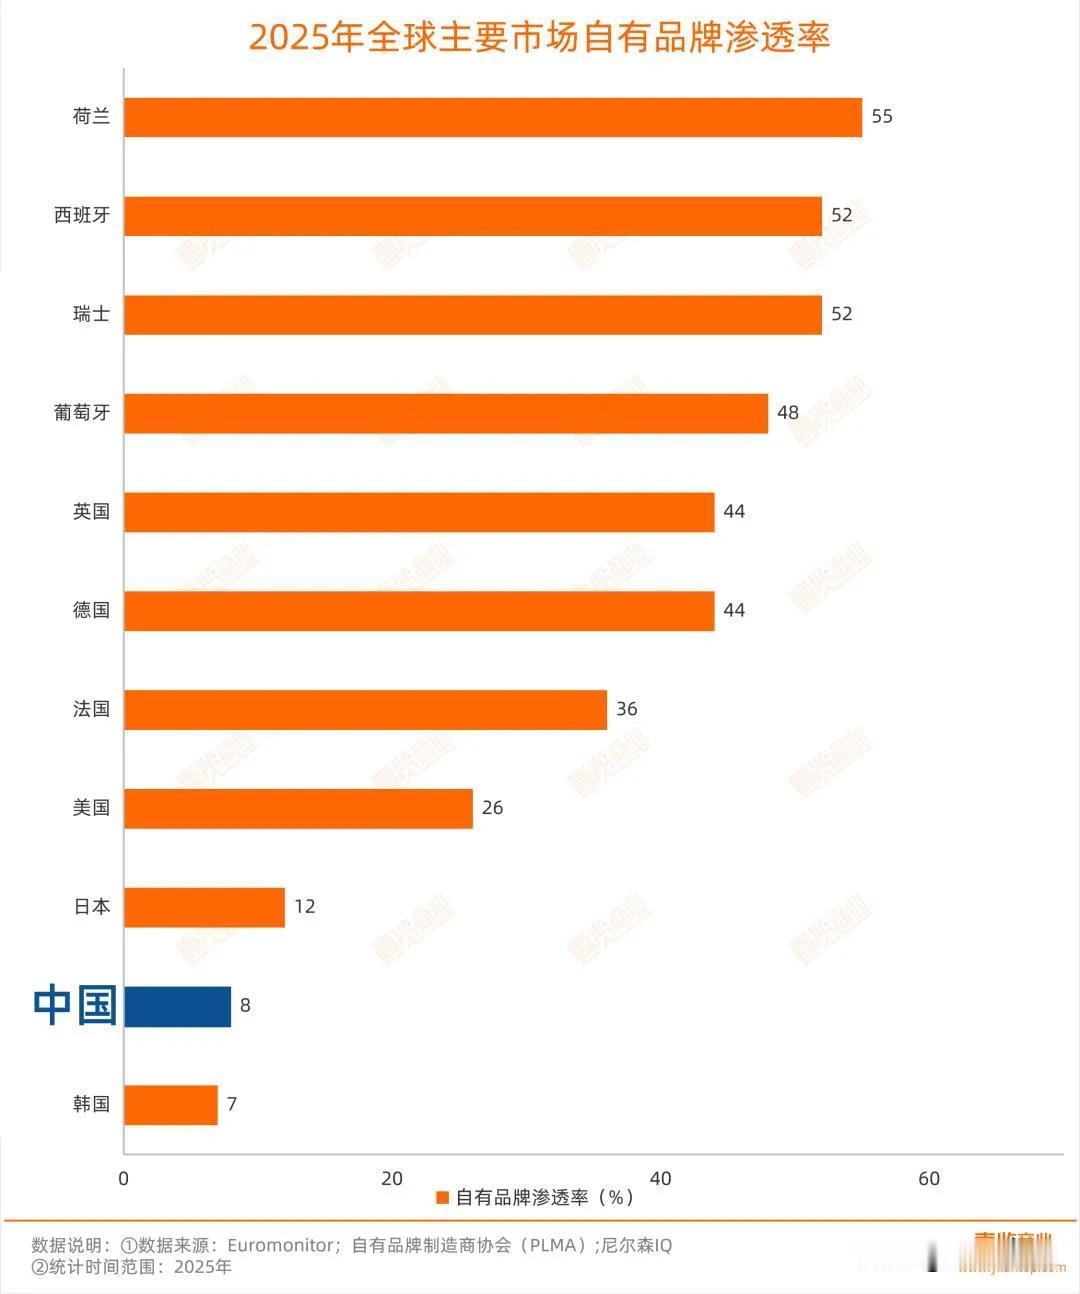
虽然目前中国商超自有品牌渗透率只有8%左右,但未来五年预计将猛增到20%—30%,自有品牌率低于20%的零售商很可能被市场彻底淘汰。这场艰难但必须走的自营进化之路,正让中国零售深耕供给侧的硬实力,一步步走得更稳。