828新政重塑楼市格局,谁是获利者?
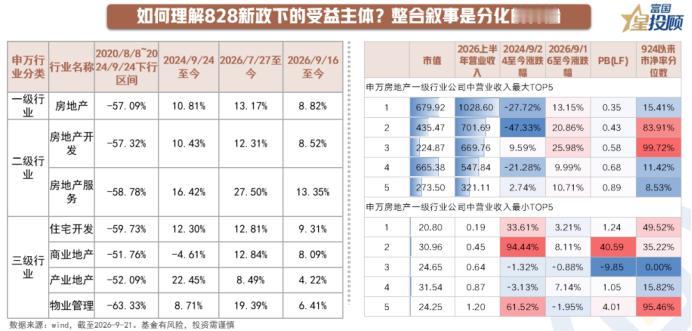
当前,地产板块的内部走势已出现明确分化。轻资产、服务导向、存量运营类主体的定价修复力度,明显强于传统重资产开发主体。
对板块而言,“三道红线”与828新政两种制度的定价含义也不同。“三道红线”期间,地产板块的下跌是系统性估值压缩——所有房企不分优劣一律承压。828新政之后,板块逻辑转向结构性分化——拥有优质项目、现金流清晰、运营能力强的房企将获得融资优势,而依赖集团信用腾挪的企业则被制度排除在外。这正是本轮行情“结构性修复”而非“全面反转”的制度根源。
个股层面,营业收入最大的TOP5房企中,9月16日以来普遍反弹10%—26%,PB多处于0.35—0.89低位;营业收入最小的TOP5公司中,部分924以来涨幅高达94.44%、61.52%,但PB异常高或为负,更多是交易性因素驱动,而非基本面改善。这说明,市场对“不确定性消解”的定价是普遍的——多数地产股都从最悲观区域中修复;但对“整合叙事”的定价则高度选择——只有那些具备可持续经营能力、现金流清晰、能在存量市场中找到新定位的主体,才能获得真正的估值溢价。
(市场有风险,投资需谨慎)