【子桐股评】继续加码做空美股
我是皇甫子桐(桐女侠)。现在是北京时间2026年9月23日深夜。我的观点是:可以持续加码做空美股!
实际上,早在9 月 22 日的时候,我就已经多次持续加码做空美股指数,这并不是主观的赌方向,而是基于宏观、微观经济学逻辑的理性交易决策。本次行情最重要的核心信号,就是美国十年期国债收益率攀升至 5.04%,创下 2007 年以来的新高,这一数据彻底重塑全球资产定价框架,对美股形成持续性压制,支撑看空判断。
从宏观经济学层面来看,十年期美债收益率是全球所有风险资产的定价锚,代表市场公认的无风险收益率。根据现金流贴现模型,股票的内在价值,本质是企业未来所有现金流折算到当下的现值,而贴现率的基础就是美债无风险利率。当美债收益率上行,贴现率同步抬升,企业远期收益折算到当下的价值就会缩水。美股以纳斯达克为代表的科技成长股,估值高度依赖多年之后的预期利润,属于长久期资产,对利率上行敏感度最高。一旦长债收益率突破 5%,高估值成长板块的估值泡沫会被持续压缩,这是宏观层面最核心的利空逻辑。
其次是资金配置的宏观效应。当无风险的美债可以稳定提供 5.04% 的收益,大量全球资金会从高波动的股市撤出,转向国债市场进行避险配置,形成股债资金再平衡。资金从权益市场流出,直接减少美股的增量买盘,市场流动性收紧,上涨动力减弱,下跌压力随之放大。同时美债收益率上行会推高美元,进一步加剧全球资金回流美国债市,形成负向循环。
落到微观企业层面,美国企业的贷款、发债融资成本,直接挂钩十年期美债收益率。收益率走高,企业无论是短期运营贷款,还是长期资本开支,利息支出都会增加,直接挤压企业净利润,削弱盈利预期。很多美股科技企业依靠持续融资维持扩张,融资成本抬升之后,企业扩张计划被迫收缩,盈利增长预期下调,进一步压制股价。这就是微观层面,利率上行对上市公司基本面的直接冲击。
美债收益率和美股之间存在极强的负向联动关系,收益率快速上行阶段,美股很难走出强势行情。本次收益率突破 5.04%,不是短期脉冲,而是市场对美国财政赤字、通胀粘性、美联储高利率维持时间的重新定价。市场开始意识到高利率会长期维持,而不是此前预期的快速降息,此前支撑美股上涨的乐观预期被打破。
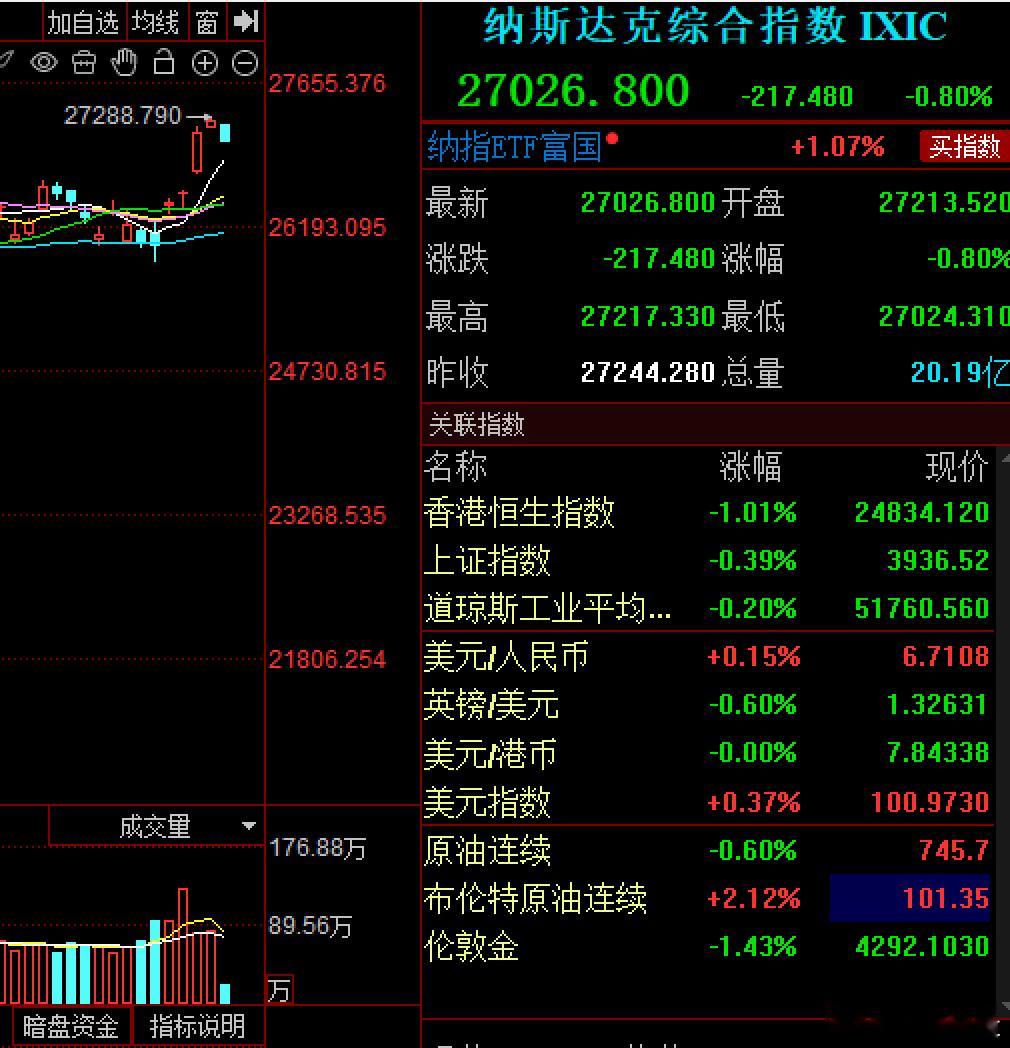
结合盘面,我在 9 月 22 日率先布局做空,23 日继续加码,正是提前预判长债收益率上行带来的估值杀跌。当前美债这一利空信号已经落地,市场需要时间消化高利率带来的估值重估。高利率环境下,美股的上行空间被锁死,回调风险显著放大,因此做空的交易逻辑能够成立。