其实,现在中国正在进行着3个顶级阳谋,很多人还没明白,第一,拼命的建运河,第二,拼命的建核电站,第三,中国已经让太阳成为了自己第一大电源,三件事看着各干各的,其实拧的是同一根绳。这根绳就是咱们工厂头上的两笔老账,一笔运费,一笔电费,谁能把这两笔账往下压,谁在国际市场上说话腰杆就硬,对手看得明明白白。
一家工厂真正害怕什么?很多时候不是机器不够先进,而是产品刚下生产线,两张账单已经等在那里。
一张来自电表,一张来自货车、铁路和轮船。单件商品可能只差几元钱,可一年生产几百万件以后,这几元钱就可能变成一笔相当可观的成本。
所以观察中国这些年的大型建设,有个很有意思的角度:别只看工程有多大,要看它最后替谁省钱。2026年9月,平陆运河通航;同一年,光伏装机登上全国第一大电源位置;核电建设规模继续扩大。
看起来隔着几个行业,最后却都落到了制造业的基础成本上。
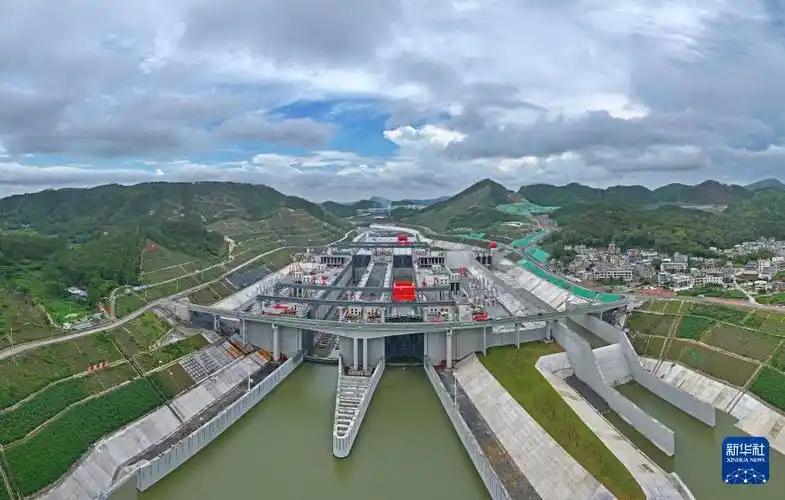
9月16日,建设四年的平陆运河正式通航。这条运河北起广西南宁横州市,向南接入北部湾,全长134.2公里,按照内河Ⅰ级航道建设,5000吨级货船能够通行。
它真正改变的,是西南地区看海的方向,过去一些货物走水路出海,需要沿西江一路向东,现在多了一条直接向南进入北部湾的水路,部分货物内河航程能够缩短560公里以上。钢材、矿石、粮食、建材这种重量大、批量大的商品,对运输距离尤其敏感。
560公里是什么概念?对一件手机、一双鞋来说可能感觉不到,可如果一艘船装着几千吨原料,背后就是燃料、人工、船期和资金占用。
船一年能够多跑几个来回,码头周转速度也会变化。有关测算显示,相关物流成本存在明显下降空间。
运河把货运成本往下拉,工厂里面还有另一块更大的账——电。国家能源局9月1日公布的数据很关键。
截至2026年7月底,全国光伏发电装机达到12.86亿千瓦,煤电为12.85亿千瓦。只多了100万千瓦左右,却意味着一个历史性的变化:光伏第一次成为中国装机容量最大的单一电源品类,占全国发电总装机31.5%。
这个变化不能只理解成多铺了几块太阳能板,它背后是一条完整产业链,从硅料、硅片、电池到组件,再到逆变器、电站建设,中国已经形成规模庞大的制造体系。当前中国光伏组件产量约占全球八成,规模化生产又不断带动技术升级和成本下降。
对于工业生产而言,这种能力特别实际。白天太阳升起来,工业园区恰好也进入用电高峰。
越来越多的工厂屋顶、产业园和大型新能源基地开始提供电力,相当于在传统大型电站之外,又铺开了一张分散而庞大的供电网络。与此同时,储能正在迅速跟上。
截至2026年6月底,全国已建成投运的新型储能规模达到1.53亿千瓦、3.96亿千瓦时,同比增长61%。它最大的意义之一,就是可以把部分电量从发电集中的时段转移到用电需要更高的时段。
再往下一层看,就能理解为什么核电还在持续建设。工业体系需要的不只是电多,还需要供电长期稳定。
汽车工厂、化工园区、钢铁厂、大型数据中心,很多设备不能因为时间变化就随意开开停停。核电的特点正好不同于风电和光伏,它能够长期稳定运行,因此在整个电力系统中承担着另一种角色。
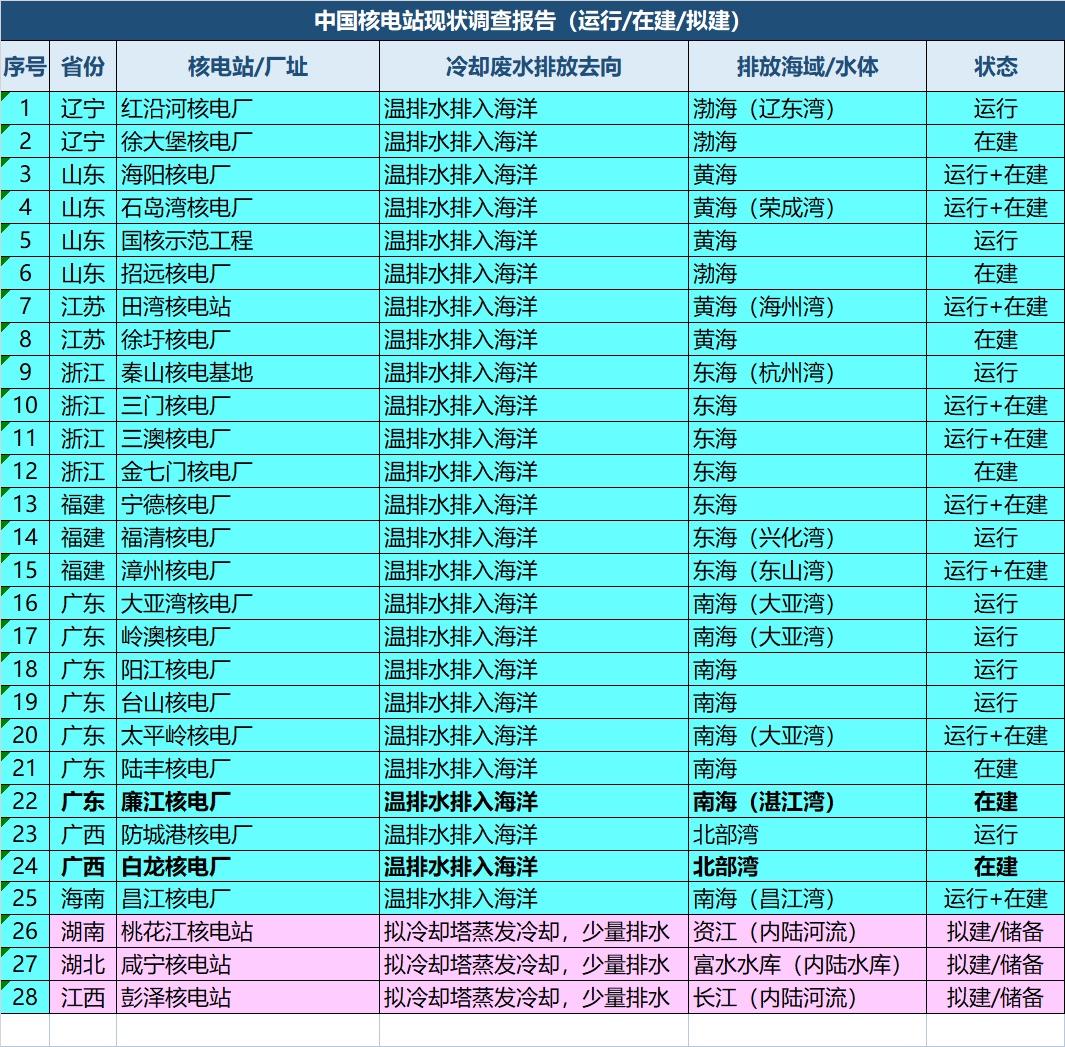
2026年7月31日,国务院常务会议决定核准辽宁庄河一期工程等4个核电项目,共涉及8台机组。这是“十五五”时期首批核准的核电项目。
到8月,全国核准在建核电机组已经达到57台,在建规模占全球一半以上,在运和核准在建总装机达到1.35亿千瓦。这组数字背后还有一层工业价值,核电站不是单独造一个反应堆就结束了,后面连接着大型铸锻件、特种钢材、阀门、泵、电气设备、自动控制和工程建设等一长串产业。
核电建设规模扩大,也意味着大量高端装备和工程能力可以在持续建设中积累经验。9月7日,“华龙一号”2.0版又正式面向全球推介。
与此前版本相比,新版本在系统设计、自动化和工程建设等方面继续优化,关键设备具备100%国产化能力。目前,“华龙一号”国内外已有10台机组投入商业运行,另有37台机组核准在建。
这样再回头看,三件事情的关系就清楚多了。平陆运河是在工厂外面修一条更近的路,光伏是在厂房和城市上方增加新的能源来源,核电则在电力体系下面铺一块稳定的底座。
一个影响货物怎么走,一个影响电从哪里来,一个影响电能不能持续稳定供应。制造业到了当天,竞争往往就在这些看起来不起眼的细节里。
每吨货少走几百公里,每度电的综合成本下降一点,供电稳定性提高一点,放到一年数亿吨货物和数万亿度工业用电中,数字就完全不一样了。运河接的是港口,港口后面还有铁路和公路;光伏后面跟着电网和储能;核电后面则是一整套装备制造体系。
当这些网络慢慢连在一起,中国制造面对的就不只是某一项成本下降,而是生产、能源和物流整个链条的效率提升。这也解释了为什么三件看起来毫不相干的大事,会在2026年集中体现出价值。