问界主导权易手:华为“退后”一步,赛力斯能否接住这盘大棋?
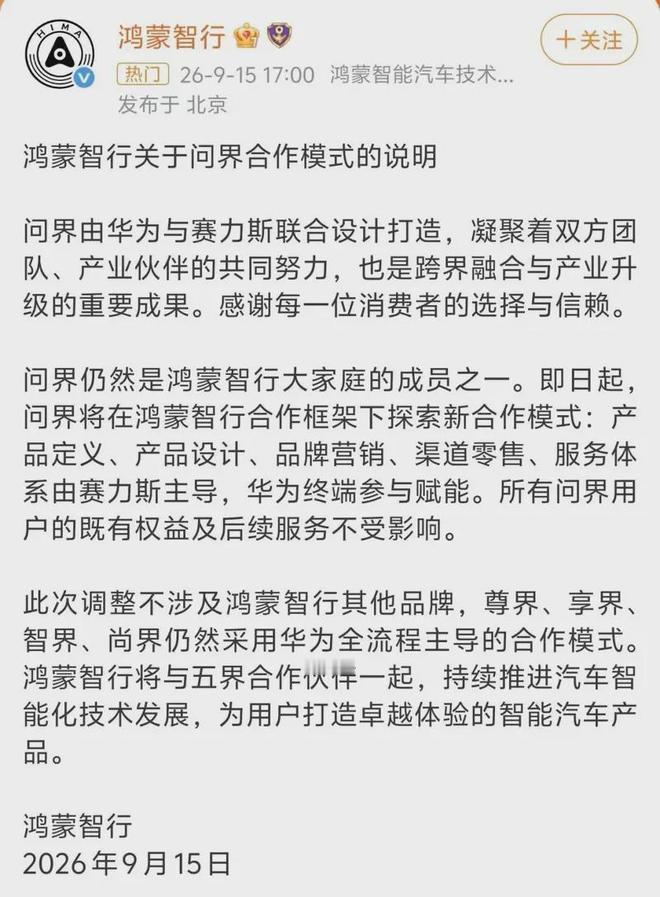
一则声明让赛力斯股价盘中跌超5%,但这场“分家”或许被误读了。9月15日,鸿蒙智行发布《关于问界合作模式的说明》,确认华为与赛力斯的智选车合作模式即日起调整:产品定义、品牌营销、渠道零售、服务体系由赛力斯主导,华为终端参与赋能。问界仍留在鸿蒙智行体系内,用户既有权益及后续服务不受影响。资本市场先跌为敬。当日赛力斯A股收跌5.09%,H股盘中一度跌超7%。但如果你只看到“华为退出”四个字,可能错过了一场精心设计的战略分工。
五年磨合,问界从“样板房”长成了“自己的家”双方合作始于2021年。那年4月,赛力斯华为智选SF5进入华为销售渠道;12月,问界品牌及首款车型M5亮相。此后M7、M9陆续推出,问界迅速成为鸿蒙智行销量基本盘。2024年,问界交付38.63万辆,同比增长超300%,赛力斯归母净利润达59.46亿元,首次年度盈利。2025年,问界全年交付超42万辆,M9连续两年稳居50万元级车型销冠,带动赛力斯营收创下1650.5亿元新高。资本层面,赛力斯先以25亿元收购华为持有的问界系列商标及44项外观专利,再以115亿元投资引望、取得10%股权。双方早已从简单合作走向深度绑定。正如鸿蒙智行声明所言,问界是“五界”中诞生最早、跑得最成熟的品牌,具备独立运作的基本条件。
华为图什么?集中火力打赢“五界”之战华为选择此时放手,并非抛弃,而是战略必然。鸿蒙智行已从问界“一界”扩展至问界、智界、享界、尊界、尚界“五界”。据媒体报道,鸿蒙智行方面明确表态:聚焦资源,加速其余四界成功。问界占鸿蒙智行销量的比重,已从2024年的近90%降至2026年上半年的约67%。继续把最强经营资源高度绑定在问界身上,其他品牌难以成长。更现实的考量是效率账。问界的渠道、营销、服务、运营,过去大量占用华为终端体系资源。把这些交还赛力斯,华为才能将人力和流量复制到更多伙伴身上。与此同时,华为车BU分拆出的引望2024年营收263.53亿元,同比增长474.4%,首次年度盈利。华为以“赋能者”和“供应商”身份参与汽车产业,比以“主导者”身份介入更加灵活,也更易被主流车企接受。
赛力斯图什么?拿回方向盘,钱花在刀刃上对赛力斯而言,主导权回归意味着更大的自主空间和利润改善的可能。2026年上半年,赛力斯营收574.93亿元,同比下降7.87%,归母净利润亏损17.17亿元,上年同期为盈利29.41亿元。经营现金流净流出高达123.76亿元。但亏损主因是对部分适配性受限的存量资产计提减值18.62亿元,并非经营性恶化。其毛利率仍有23.3%,处在业内领先水平。过去,赛力斯向华为体系支付硬件采购费、技术授权费与渠道服务费,有媒体测算合计约车价的10%。主导权回归后,除必需硬件采购和技术授权费用外,赛力斯在营销投放、渠道管理、用户运营等环节将拥有更大自主空间,整体运作成本存在下降可能。省下的渠道费可转投品牌建设与用户体验升级,问界产品矩阵也有望从SUV扩展至轿车、MPV,灵活度显著提升。
双赢还是双输?关键变量在分成条款交银国际研报判断,2026年Q2为全年业绩低点、后续逐季改善,给予“买入”评级。问界仍是鸿蒙智行成员,鸿蒙座舱、乾崑智驾等核心技术依然会在问界车型上首发或同步应用。赛力斯与华为的股权纽带——引望10%股权——决定了双方不会真正翻脸:华为把其余四界做起来,引望估值水涨船高,赛力斯手里的股权反而受益。真正的考验是:拿回主导权的赛力斯,能否证明自己不只是一个代工厂?渠道重建投入大、周期长,品牌溢价能否维持40万以上价格带,都是待解命题。知情人士透露,单车利润分成也会变化,这直接决定赛力斯能否扭亏,以及华为后续投入的力度。主导权是华为递过来的,也是赛力斯自己伸手要过去的。这场“战略合作2.0”的答卷,接下来两个季度见分晓。
免责声明:本文仅为分享行业发展动态,不作任何商业用途,如涉及作品内容、图片版权等问题,请私信或留言,作者将在第一时间删除。内容仅供阅读,不构成投资建议,投资者据此操作,风险自担。
赛力斯 sh601127[股票]智能汽车鸿蒙智行问界华为赛力斯合作模式调整