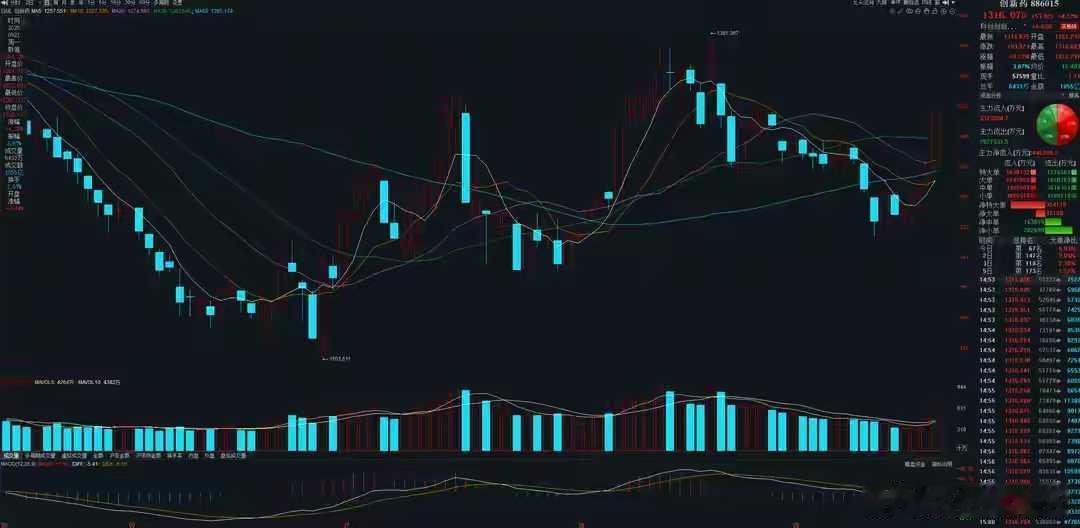
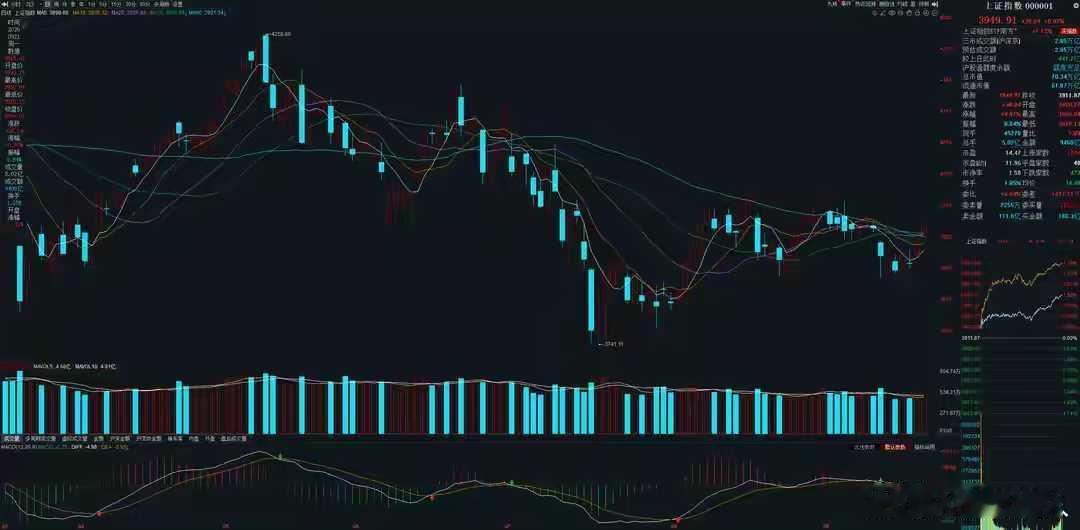
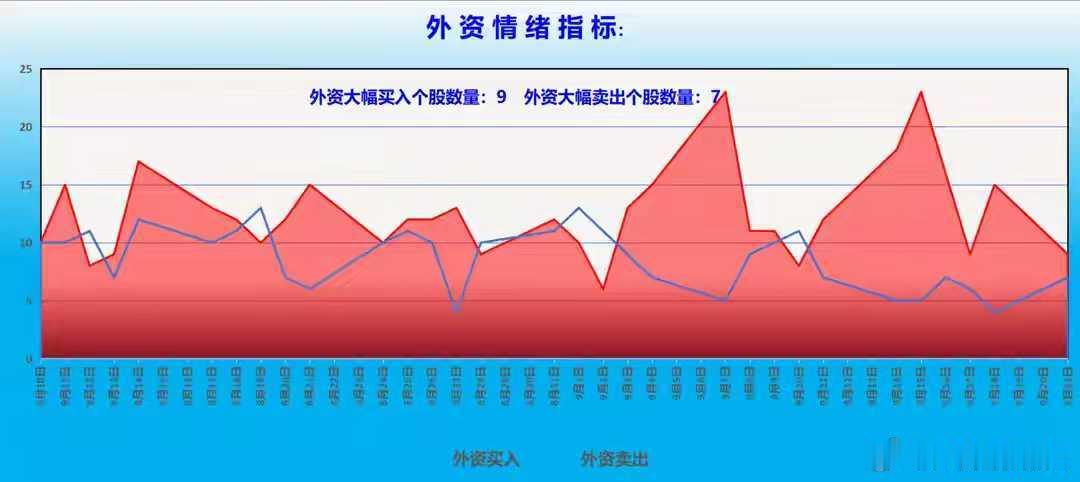
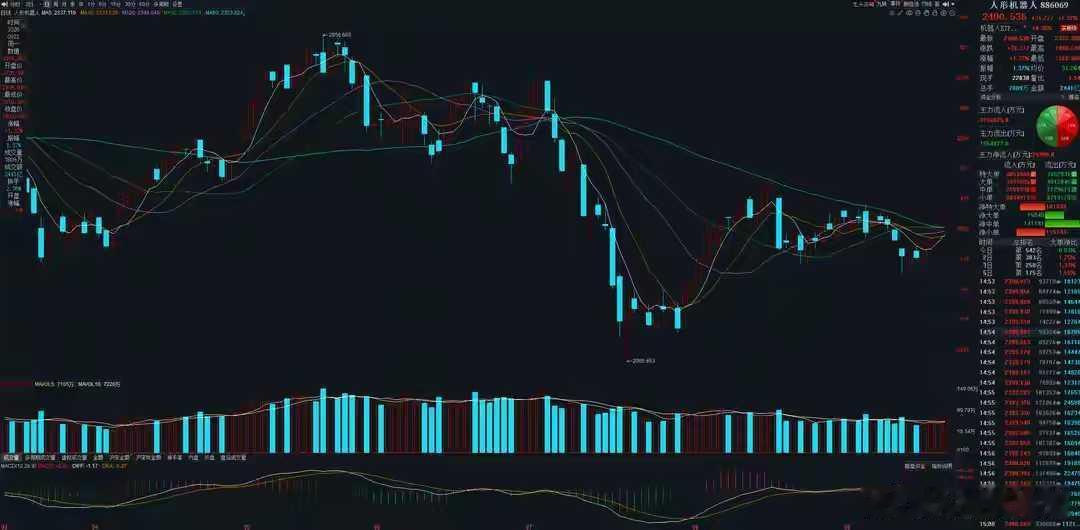
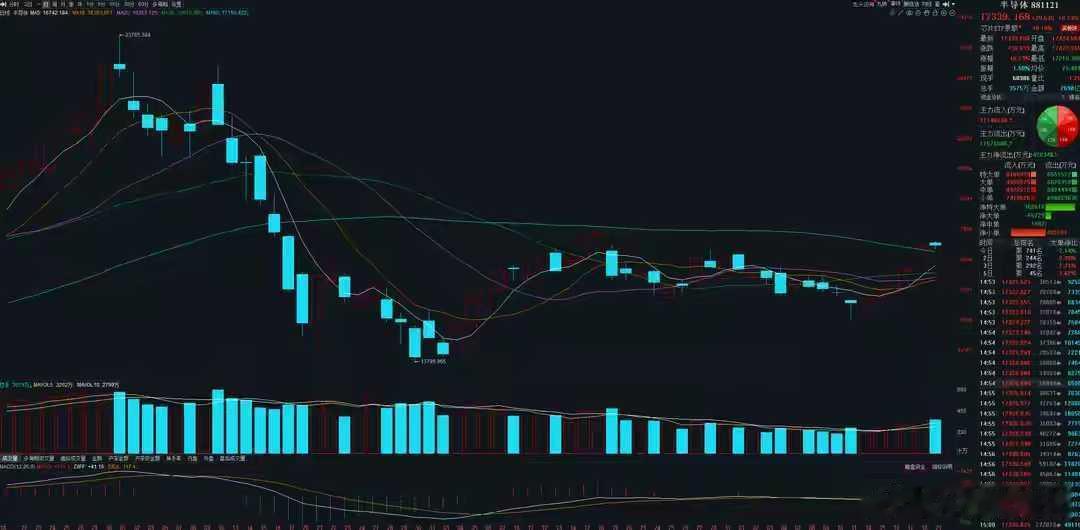
聚焦A股市场每日重磅消息! 实战交易当中,我们需要综合多方维度研判,才能更好判断股价的中短期趋势!【国内外财经要闻/A股大盘展望】猛料一:深夜!美联储突发警告!加息预期仍在增强!事件:美国芝加哥联储主席古尔斯比在周一晚间演讲中发出警告,通胀依旧存在持续风险,能源价格、关税、旺盛需求以及各类供给冲击都是潜在扰动因素。他表示,一旦市场需求过热,美联储就必须出手调控,进一步加息将会是唯一的应对手段。点评:芝加哥联储主席此番表态,和近期美国柴油价格大涨密切相关。林哥注意到,受美伊冲突带动油价上行影响,美国柴油价格史上首次突破每加仑6.50美元。虽然普通私家车很少加注柴油,但柴油广泛用于重卡、农机、发电机、船舶、火车以及家庭供暖,渗透到经济各个环节。柴油涨价,会持续推高美国本就居高不下的通胀水平。不过林哥认为,美联储12月是否落地加息,核心要看后续国际油价走势。近几日不断传出美伊冲突有望停火的消息,受此影响国际油价大幅回落,昨夜布伦特原油最大跌幅超4%,盘中一度跌破100美元大关。油价下行的同时,美股昨夜大幅收涨,除道琼斯指数以外,纳指、标普500都逼近历史新高!猛料二:A股年内总募资已超5000亿元,硬科技IPO或将收紧!事件:近日媒体消息,监管向部分投行、投资机构传达非正式窗口指导,拟提高人形机器人相关企业IPO审核门槛,引发市场热议。头部券商反馈,投行并非收到硬性窗口通知,相关要求更多是压实保荐机构前端审核责任。点评:今年A股IPO募资总额突破2000亿,港股IPO募资超过3100亿,两地市场合计募资高达5000亿。对比全球市场表现,A股大盘、恒生指数是少数年内依旧收跌的指数。这也再次印证,无论A股还是港股,投融资一旦严重失衡,最终一定会反噬盘面。想要维持市场长期稳定,就必须保持投融资平衡,这也是近期监管收紧硬科技IPO的重要原因。除此之外,宇树科技上市之后走势疲软,也是监管收紧硬科技IPO的另一大诱因。在之前多篇复盘里,林哥和大家聊过,A股不少新股上市首日就是阶段高点。根源不在于IPO定价过高,而是上市首日短期炒作涨幅过大。想要避免这类现象反复出现,重点要打击恶意拉抬股价的主力资金。大盘预判:昨夜美股三大指数强势大涨,叠加国际油价大跌,周二A股大盘大概率高开。但前几个交易日大盘已有不小涨幅,周二指数高开之后,冲高回落的概率偏大,盘面分化在所难免。核心观察点:周二、周三市场出现分化后,指数会不会再度跌破60日线。只要分歧阶段大盘守住关键支撑,一旦分歧再度转一致,就有机会开启新一轮中短期主升浪!【行业/板块/题材概念消息点评】猛料三:特斯拉人形机器人量产在即,国内产业链迎来订单新机遇!事件:媒体获悉,特斯拉机器人团队近期赴浙江宁波,实地走访拓普集团、三花智控、均胜电子等上市公司审厂,本次审厂围绕Optimus人形机器人量产推进,有望给国内供应链释放零部件订单。点评:这条消息利好机器人板块。随着智能化浪潮推进,国内多家产业链企业,从原有汽车业务延伸布局机器人赛道。特斯拉机器人产能逐步爬坡,零部件需求也会同步大增。特斯拉优先选择的供应商,大多具备机器人研发实力,并且在新能源车业务上已有合作基础。机构预测,2035年全球人形机器人整机市场规模有望达到7500亿美元;到2050年,市场规模或将突破4万亿美元。机器人虽不是当下市场主线,一旦特斯拉人形机器人正式量产落地,板块关注度会快速提升。板块资金面:过去一个多月,机器人板块共有13家公司迎来主力机构大额买入,机构整体买入体量不小。但板块内上市公司数量众多,资金布局分散,单家标的机构持仓占比不高,也造成板块整体爆发力偏弱。板块技术面:机器人板块指数中短期走势基本和大盘同步。截至昨日收盘,板块指数向上突破60日线,和大盘同步迎来趋势反转。不过板块指数小幅偏离5日线,存在短线超买,未来几天会跟随大盘进入震荡调整。猛料四:美国拟松绑中国药企许可!创新药行业高景气有望延续!事件:路透社消息,美国相关部门正在起草规范美资药企对华投资的新规,大概率允许美国药企继续和国内企业签署大部分药物授权许可协议。目前方案尚未定稿,后续内容仍存在调整空间。点评:消息利好创新药板块。当前国内创新药已经从单纯研发投入、对外授权预期,转变为国内市场放量+海外授权收入+全球同步临床推进的正向循环。中报数据验证头部药企创新药营收高增,多家企业陆续迈入盈利拐点。机构认为,国内创新研发持续突破,ADC、双抗、靶向新药、代谢类药物等前沿管线密集申报、获批、迎来关键临床节点;国产创新药出海授权、海外临床落地节奏加快,全球化价值兑现进入加速阶段。创新药是近期市场主线,昨日就已经受益于这条消息,叠加林哥早盘分享的《医药工业发展“十五五”规划》,板块迎来大幅拉升。板块资金面:过去一个多月,创新药板块16家公司被主力机构大手笔布局,机构买入金额和持仓占比都比较高,是AI算力之外,机构重点加仓的板块。但要留意,最近几周机构买入力度已经有所回落。板块技术面:7月之后创新药板块表现持续强于大盘。昨日板块长阳拉升,突破全部中短期均线,实现趋势反转。昨日收光头阳线,今日仍存在惯性冲高机会,但冲高之后短线分歧会加大。猛料五:大厂接连涨价,AI带动功率半导体维持高景气!事件:2026年全球功率半导体大厂开启多轮调价。安森美发布涨价通知,全系列产品上调价格,新价格自2026年10月10日起执行。安森美表示,原材料、制造、能源及基建成本持续上涨,是本次调价主要原因。点评:利好半导体板块。本轮功率半导体涨价的核心逻辑,来自IDM厂商库存策略发生结构性变化。业内人士提到,瑞萨电子将成品、晶圆裸片、原材料全链条库存目标,从120天上调至150天,主动增加备货应对供给缺口。和2021年渠道投机囤货不同,这次是原厂基于真实供需缺口做出的经营调整,印证本轮行业景气具备持续性。同时强茂、台半等台系功率厂商计划10月现货产品再度提价10%—15%,全球涨价梯队完整,行业共振信号明确。半导体是AI算力重要分支,也是近期市场核心主线,板块交投十分活跃。板块资金面:过去一个多月,半导体产业链多个细分方向获得机构大额买入,PCB板块买入规模最高,其次是半导体材料。功率半导体在产业链中资金关注度相对偏弱,但只要行业景气不变,能够跟随AI算力主题一起走强。板块技术面:半导体板块指数7月大跌之后,8月走势整体平稳。直到近一周,主力资金回流,板块才出现翘头补涨。截至昨日收盘,板块指数已经站上全部短期均线,完成趋势反转!【龙虎榜/北向/主力机构调仓分析】北向资金重点狙击(单位万):深股通:我爱我家(房地产)6895.02、广合科技(PCB)2274.46、中材科技(半导体材料)21349.58、德尔未来(半导体设备)7993.92、通宇通讯(商业航天)9122.21;沪股通:诺禾致源(医疗服务)2138.03、鼎阳科技(通用设备)5885.67、大连圣亚(旅游酒店)8588.59、华发股份(房地产)1643.58。北向资金整体调仓:前一交易日游资净买入超1000万个股共9只,净卖出超1000万个股共7只。北向资金板块调仓:小幅加仓半导体材料、半导体设备、房地产、商业航天、医疗服务、通用设备、旅游酒店;中幅减仓CPO,小幅卖出农业、白酒、家居用品、乳业。机构资金单日买入(1000万+):金丹科技,化工,5家机构买入3家机构卖出,机构净买入10513.28万,为昨日机构净买入最高标的。中岩大地,PCB+地下管网,4家机构买入4家机构卖出,机构净买入4021.22万,净买入占比6.58%,是昨日机构净买入占比最高个股。机构资金10日内连续买入(1000万+):电科思仪,CPO,9月10日-9月21日,机构两次净买入,9月21日净买入2763.45万,买入力度较前期明显下降。中岩大地,PCB,9月18日-9月21日,机构两次净买入,9月21日净买入4021.22万,买入力度基本持平。德尔未来,半导体设备,9月18日-9月21日,机构两次净买入,9月21日净买入6024.32万,买入力度大幅提升。西陇科学,半导体材料,9月18日-9月21日,机构两次净买入,9月21日净买入3065.44万,买入力度明显减弱。机构资金整体动向分析:前一交易日机构净买入超千万个股12只,净卖出超千万个股15只。周一机构买盘小幅释放,卖盘力度加大,多空剪刀差扩大,机构资金由上周五小幅卖出转为中幅卖出,存在借大盘反弹拉高减仓的动作。机构资金板块流向分析:主线热点板块内,CPO、PCB、AI应用、创新药出现小幅减仓。与此同时,主力机构连续多日向半导体方向调仓,周一继续中幅买入半导体设备、小幅加仓半导体材料。非主线热点板块:机器人获中幅加仓,化工、风电、次新股、物流小幅买入;专用设备遭到中幅卖出,华字辈、纺织服装、商业航天、医疗器械、包装印刷、旅游酒店、地下管网小幅流出。总体来看,周一内外资机构分歧明显。内资买卖盘同时释放,但抛压更强,机构资金由上周五小幅净流出转为中幅净流出,已经连续三天逢高减仓。外资虽然依旧保持加仓,但净流入规模从上周五的大幅流入收缩至小幅流入。大盘连续反弹之后,内外资机构都暂缓加仓,预示接下来几个交易日盘面分化会加剧。板块资金流上,内外资没有继续加仓前期主线,同步减仓CPO;但合力布局半导体材料、半导体设备,资金正在AI算力赛道内部,从光通信方向向半导体硬件调仓。