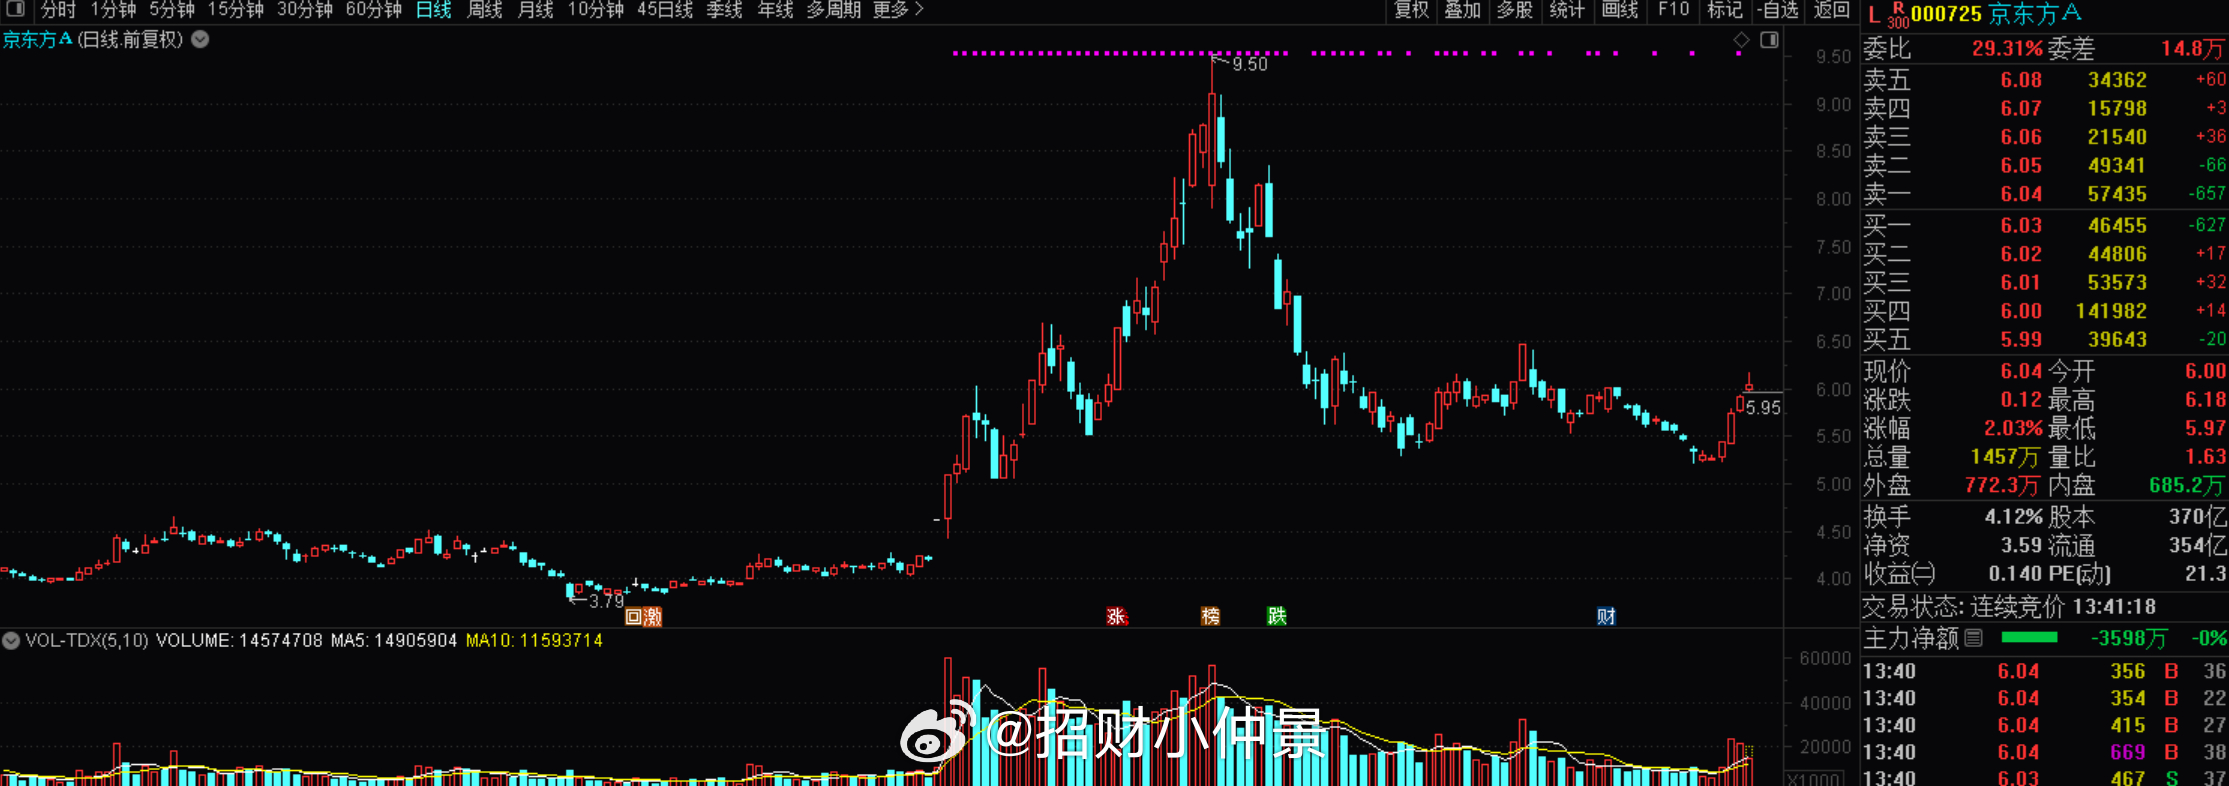
$京东方A sz000725$ :面板涨价+开支大幅缩减+折旧减少+玻璃基板的期权
除了股东人数太多点之外,没什么毛病
【中信电子】继续强烈推荐京东方:玻璃基板良率提升,加速布局先进封装,面板首发涨价函,持续看好!
加速布局玻璃基载板先进封装、光互联等半导体产业链,利润/估值空间有望进一步打开。1)公司前瞻布局玻璃基载板业务,可有效解决当前封装载板封装尺寸物理极限、高密高速互联的瓶颈,公司在上市公司中具备稀缺的全制程玻璃基载板能力,目前已实现TGV开孔、深孔填铜、增层及布线等全流程工艺拉通,同时深度携手康宁,完成制程探索及认证及下游市场开拓,目前公司中试线良率提升超预期,预计年底产能提升至1000片/月,产品性能、交付品质得到客户认可,量产线布局节奏加快,公司目标27H2实现量产;2)公司前瞻布局国内最大单体Micro LED芯片产线并积极进军Micro LED CPO光互连,已产出相关样品并为客户送样,综合进度行业领先。公司积极拥抱AI浪潮,结合自身优势基因积极切入半导体/先进封装产业链,我们看好公司未来相关新兴业务的利润和估值弹性。
我们26Q3已外发玻璃载板行业深度跟踪,欢迎参考:小程序://研究服务/rsDoWY5xVrY262F
礼物主营业务利润释放趋势明确:上周以京东方、TCL为代表的头部面板厂历史上首发涨价函,背后是供给侧格局强化、中游面板议价权的全面提升,目前大尺寸TV面板稼动率可达85%–90%左右,9月底~Q4大尺寸TV面板价格有望上涨;展望后续,随着大尺寸化、高端化的持续落地,我们认为TV面板有望自27年起进入供需紧平衡状态,价格及盈利中枢将获得更强支撑,叠加资本开支、折旧、综合成本的下降,未来数年面板的利润释放趋势将持续强化,京东方作为全球面板龙头有望充分受