省会领衔,群城共舞:中国省份竞争的“集团军”逻辑
过去,人们习惯用省会城市的GDP来评判一个省的经济实力。武汉强,则湖北强;成都强,则四川强。但如今,这种单一的“龙头论”正在失效。
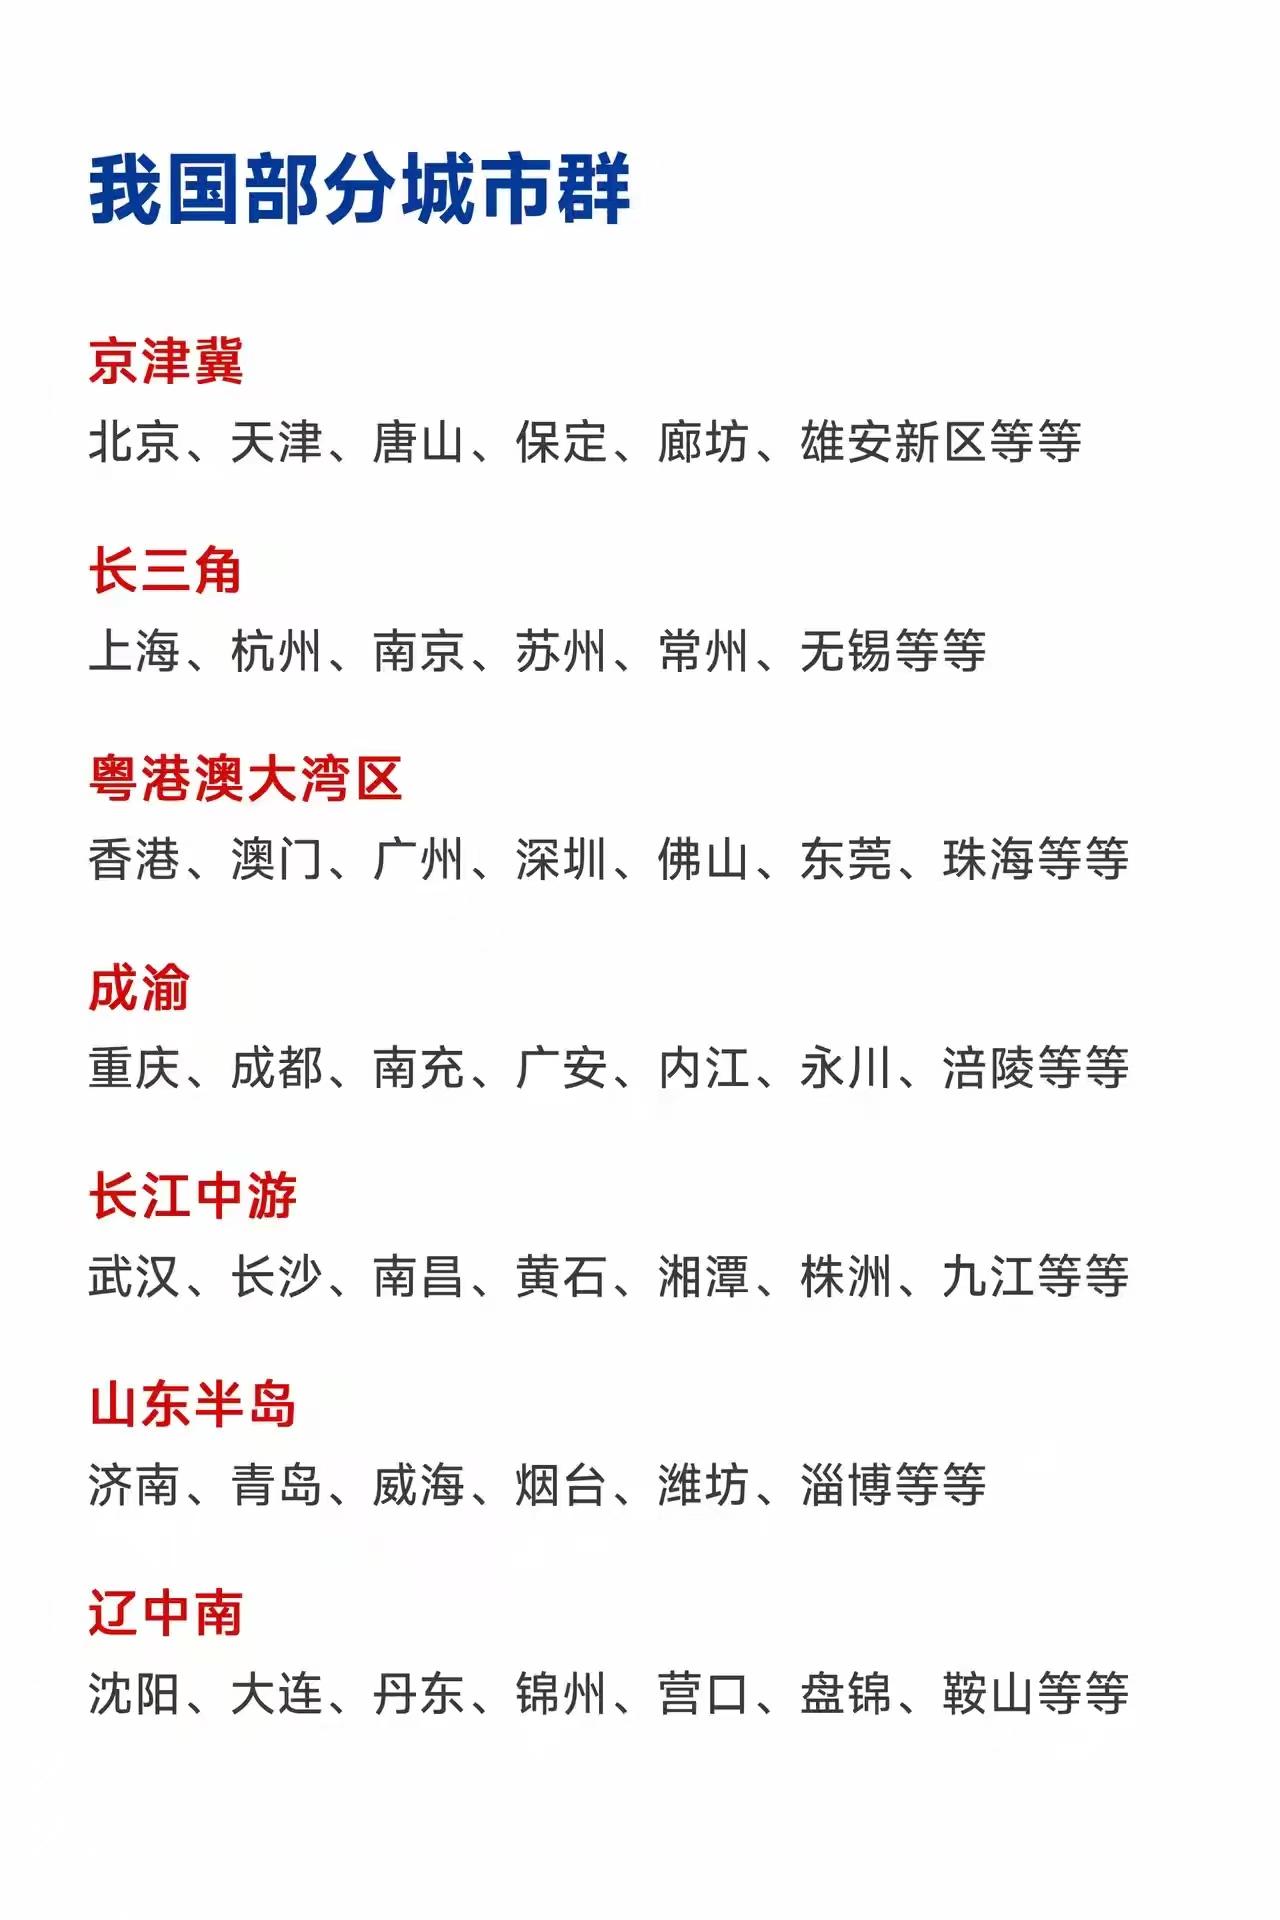
2026年的中国区域经济竞争,已经进入了“集团军作战”的时代。
真正的较量,不再是单核城市的孤军奋战,而是以省会为龙头,以副中心城市和产业重镇为两翼,展开的一场涵盖经济、文化、交通、人才的全维度博弈。在这场博弈中,中部六省的排兵布阵,最具代表性。
一、 龙头的厚度:从“一枝独秀”到“多核驱动”
看一个省的竞争力,首先看它的“集团军阵容”厚度。
在中部六省中,湖北的阵容最为扎实。武汉作为绝对龙头,上半年GDP突破1.12万亿,稳居中部第一。但湖北的底气不只在于武汉,更在于宜昌和襄阳。这两座省域副中心城市,上半年GDP双双逼近3000亿大关,构筑了“一主两副”的坚实格局。这种梯次分明的结构,让湖北在面对外部竞争时,拥有极强的抗风险能力。
相比之下,其他省份的“集团军”厚度则各有隐忧。
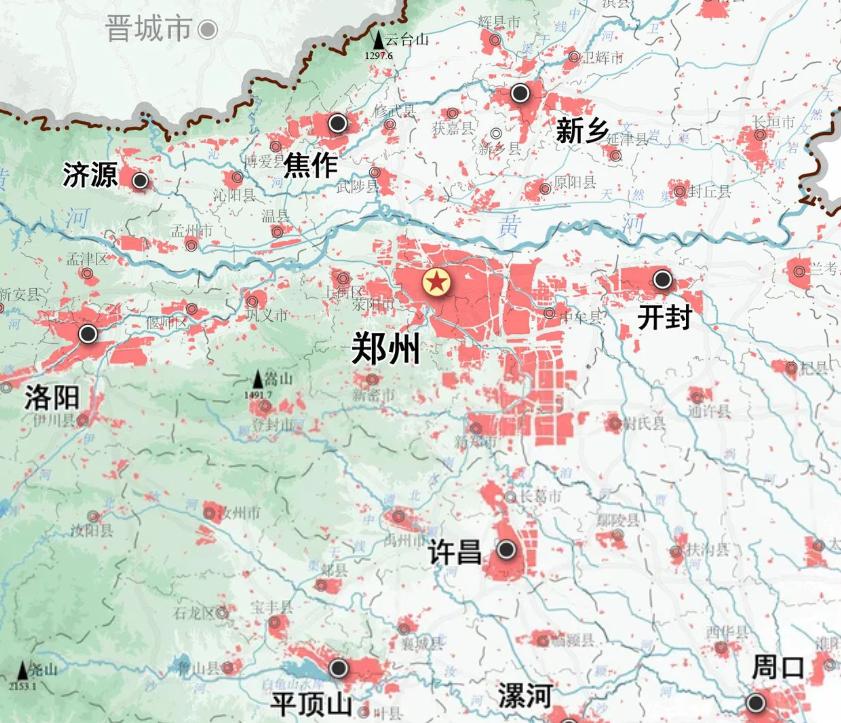
湖南的长沙虽然以7858亿暂居中部第二,但增速放缓至2.5%,且岳阳、常德等副中心城市的体量与长沙的梯度差较大,缺乏像宜昌、襄阳那样强有力的支撑点。河南的郑州与洛阳虽然构成了“双子星”,但洛阳上半年3099亿的体量,在面对湖北双副中心的夹击时,显得独木难支。
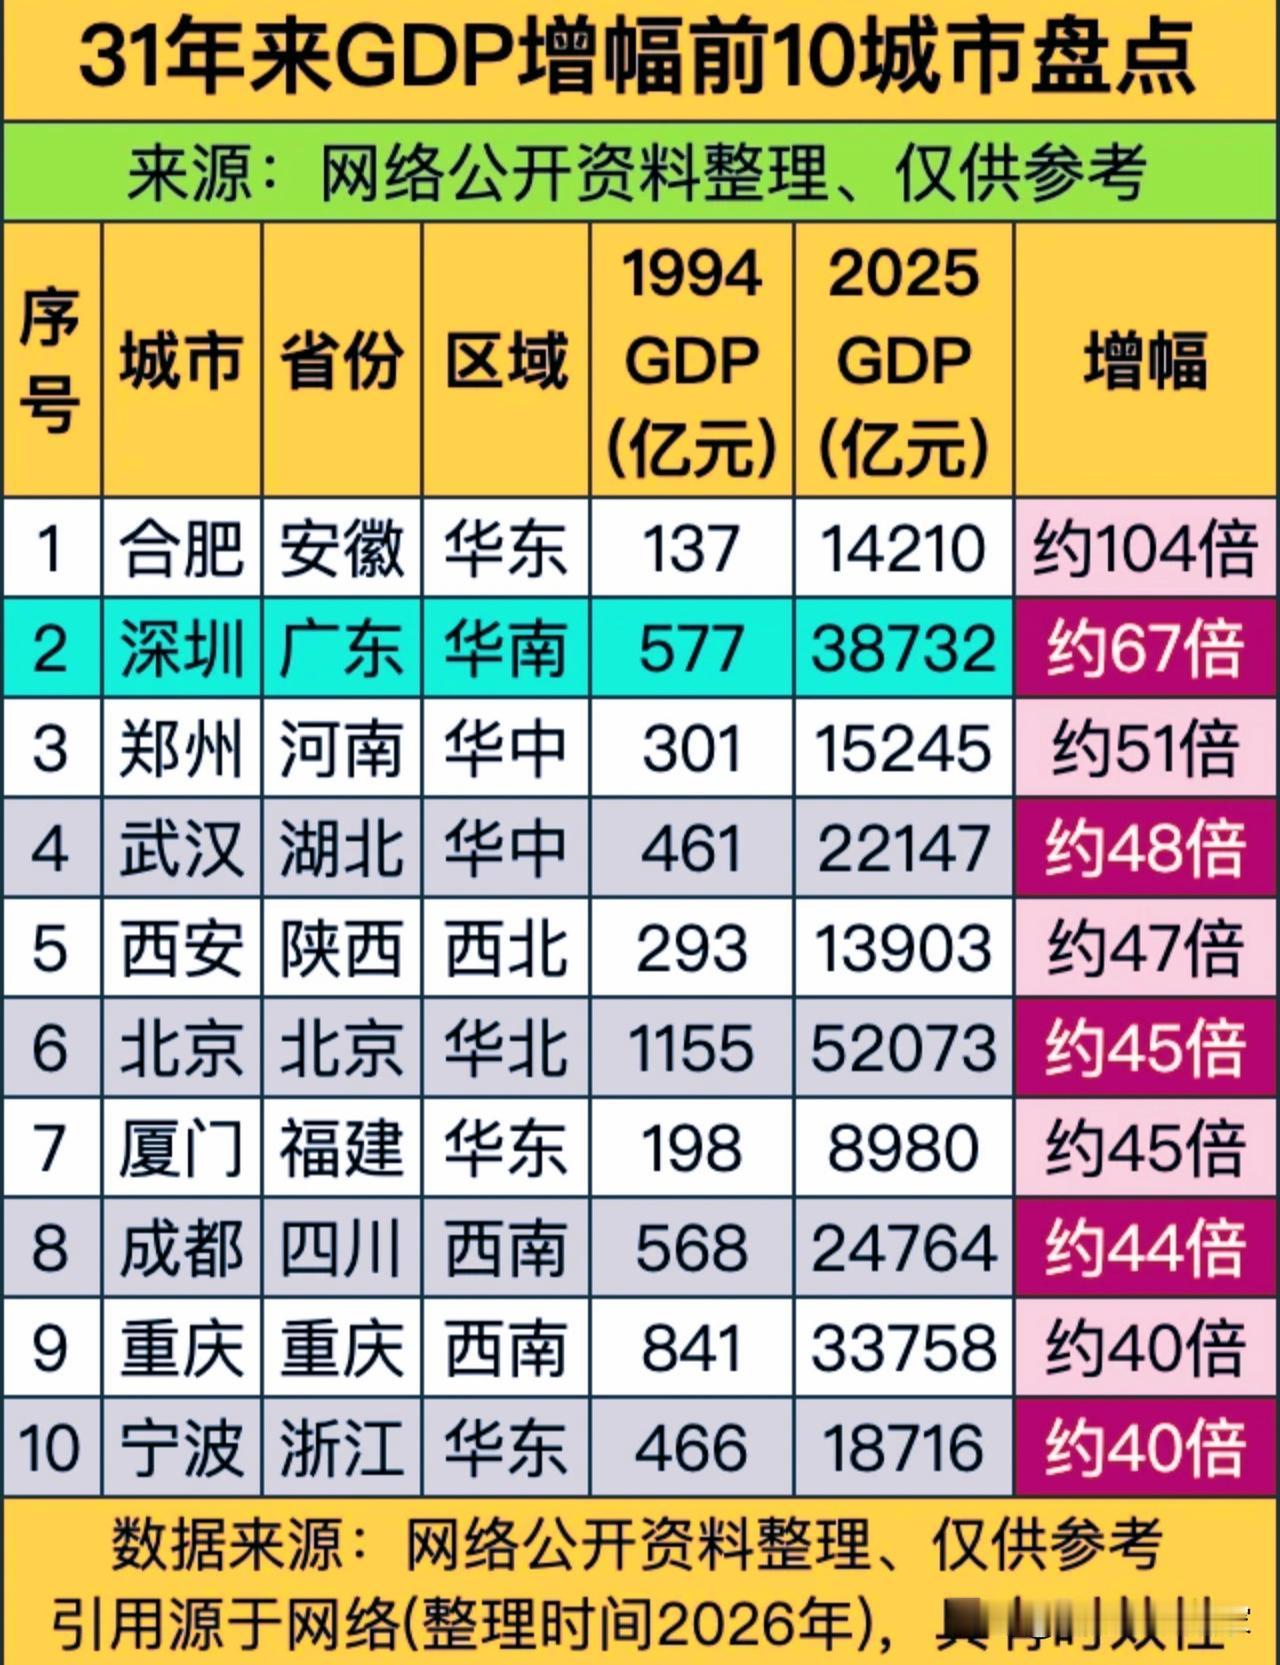
安徽则是另一种打法。合肥以7073亿、6.8%的增速强势崛起,芜湖以2782亿紧随其后。安徽的策略是“强省会+强副中心”双轮驱动,试图通过合肥的科创溢出效应,带动芜湖等沿江城市的制造业升级。
二、 产业的生态位:拒绝同质化,寻找“独门绝技”
“集团军”作战的核心,不是简单的兵力堆砌,而是兵种配合。中部六省最大的痛点,在于产业雷同——都在搞汽车、电子信息、新材料。
聪明的省份,已经开始在“十五五”规划中明确各自主力城市的生态位。
武汉主攻“光芯屏端网”,打造全球数字经济一线城市;合肥押注半导体与新能源汽车,长鑫科技带动全产业链爆发,规上工业增加值增速高达25.6%;郑州则发挥枢纽优势,发力智能制造与物流经济。
这种差异化分工,避免了省内城市之间的内耗,形成了“1+1>2”的合力。
三、 南昌的突围:龙头必须“站起来”
在这场集团军竞赛中,江西的位置略显尴尬。
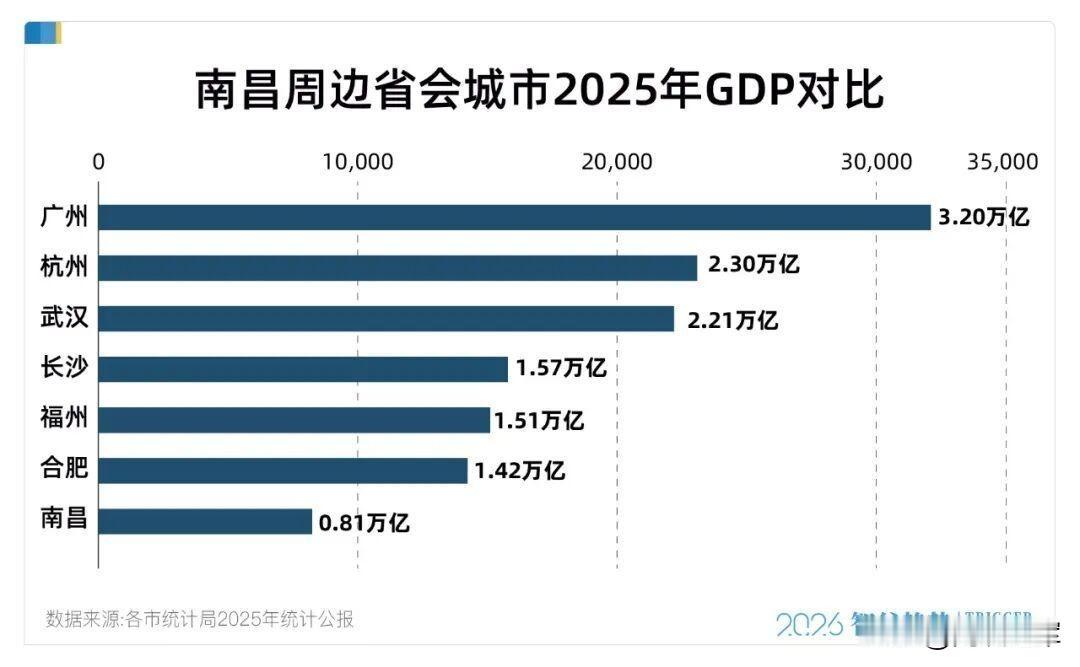
南昌上半年GDP为3998亿,虽然增速达到4.6%,但在中部省会中仍处于追赶者角色。更关键的是,江西缺乏像湖北宜昌、襄阳那样强有力的副中心城市。赣州虽然一季度增速高达6.9%,首次跻身中部十强,但体量仅1243亿,难以形成双核驱动。
这也正是南昌冲刺万亿的紧迫性所在。
南昌已明确以2030年为限冲刺万亿。只有省会龙头真正“站起来”,达到万亿俱乐部的量级,才能产生足够的辐射效应,带动赣州、九江等副中心城市共同成长,形成江西自己的“集团军”优势。
四、 结语:竞争的本质是“厚度”
现在的省份竞争,本质上是“厚度”的竞争。
武汉的厚度,在于“一主两副”的梯次结构;合肥的厚度,在于“科创+产业”的爆发力;郑州的厚度,在于“枢纽+制造”的双引擎。
而对于南昌而言,未来的五年,不仅是冲刺万亿的五年,更是构建江西“集团军”厚度的关键五年。只有龙头昂起,群狼共舞,才能在中部崛起的版图中,写下属于江西的精彩篇章。