俄罗斯咬住250美元不松口,等中国先低头。结果呢?中方转身就跟美国签了20年长约。2026年9月14日,中燃宏大与维吉CP2子公司敲定协议:每年50万吨LNG,离岸交付,挂钩亨利港价加固定液化费,2030年首批启动
麻烦看官老爷们右上角点击一下“关注”,感谢您的支持!
9月14日,一份天然气长期协议引起了我的注意。
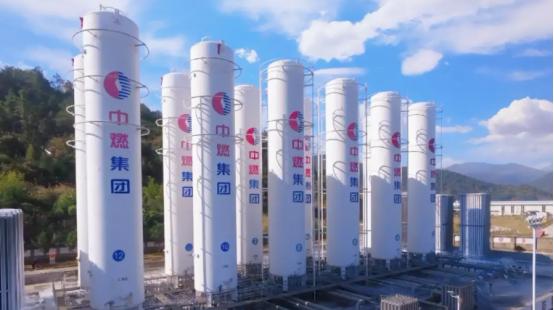
中国燃气与美国Venture Global签署了一份新的液化天然气长期购销协议,约定从2030年开始,每年采购50万吨美国LNG,合同期限20年。
Venture Global当天公布的信息显示,加上此前的长期协议,中国燃气与Venture Global现有长期承购规模将达到每年250万吨。
乍一看,每年50万吨似乎并不算一个特别夸张的数字。可我觉得,真正值得琢磨的恰恰不是这50万吨,而是“20年”这三个字。
能源生意和普通商品生意不太一样。今天市场上天然气便宜,不代表明年还便宜;今年供应充足,也不代表几年以后不会遇到价格大涨或者运输受阻。
对于一个天然气企业来说,提前锁定一部分长期资源,本质上就是给未来留一条稳定的供应渠道。
更重要的是,中国燃气这次买的不是单纯一船两船的现货,而是一份跨越20年的长期合同。
这意味着什么?我理解,就是把一部分未来的天然气供应提前安排好了。至于这是不是“押注美国”,我认为倒没有必要这么解读。能源采购最怕的从来不是跟某一个国家做生意,而是把鸡蛋全部放进一个篮子里。
这一点,从中国整体能源进口格局也能看得很清楚。
国家统计局发布的信息显示,2025年我国天然气净进口量达到1765亿立方米。
同时,我国不断优化进口来源和通道布局,进口来源覆盖中东、俄罗斯、中亚、非洲、拉美等多个区域,东北、西北、西南和海上四大油气进口通道稳定运行。官方给出的概括非常明确,就是形成“陆海联动、多通道并行”的能源进口格局。
所以从这个角度看,中国燃气签美国LNG长约,并不是突然把俄罗斯天然气扔到一边,而是继续增加供应来源。
再看合同本身,还有一个容易被忽略的地方,那就是价格和交付安排。
这份协议属于美国LNG长期承购合同,价格机制与美国天然气市场基准挂钩。
这样的合同和单纯买现货不一样,企业可以提前规划未来的资源,同时也需要承担长期合同本身的市场风险。天然气价格未来到底涨还是跌,没有谁能提前二十年算得一清二楚。
所以长约真正的价值,不是保证“永远买到最低价”,而是让企业在价格剧烈波动或者市场供应紧张的时候,手里至少还有一部分确定的资源。
这就让我想到了最近受到关注的“西伯利亚力量2号”。
9月9日,《南华早报》援引知情人士报道称,中俄关于“西伯利亚力量2号”的谈判在天然气价格问题上出现停滞。
报道所引人士称,中方希望价格能够接近俄罗斯国内气价,而俄方希望参考“西伯利亚力量1号”的价格水平,双方在价格预期上存在明显差距。
需要强调的是,这属于媒体援引匿名消息人士的说法,并非中俄双方公开确认的最终谈判结果。
这里我觉得最值得看的,不是所谓“谁向谁低头”,而是天然气谈判本身的商业逻辑。
对于买方来说,管道天然气有管道的优势,长期稳定、运输连续,而且一旦基础设施建成,双方的联系往往非常紧密。
但买方同样会考虑价格。如果一种气源价格明显高于其他替代来源,那么再大的长期合作,也要经过商业账本的计算。
而对于卖方来说,建设大型管道意味着巨额投资,也希望通过长期合同保证回报。因此双方在价格、采购量、付款机制等问题上出现拉锯,并不奇怪。
我反而认为,这正是中国为什么需要多种天然气来源的原因。
管道气是一张牌,LNG是一张牌,国内天然气生产也是一张牌。不同来源之间未必是谁取代谁,而是共同构成一个能源供应体系。
国际能源署今年发布的天然气市场报告也显示,2026年中国天然气需求和LNG进口受到国内天然气增产、需求变化等因素影响,市场结构本身就在不断变化。
这意味着未来的天然气采购,不可能只看“跟谁关系好”。
价格、运输距离、供应稳定性、基础设施、合同期限、市场变化,都必须放进同一本账里。
所以我并不认同“俄罗斯开价,中国转身就投美国”这种过于简单的叙事。
9月14日这份协议,更准确地说,是中国燃气增加了一条长期LNG供应渠道。每年50万吨,20年,2030年开始交付,这些都是已经公布的合同信息。至于它未来到底能不能比其他气源更便宜,现在没有人可以替市场提前下结论。
但有一点其实非常清楚:能源安全从来不是押一个国家,而是尽可能把供应链做得有弹性。