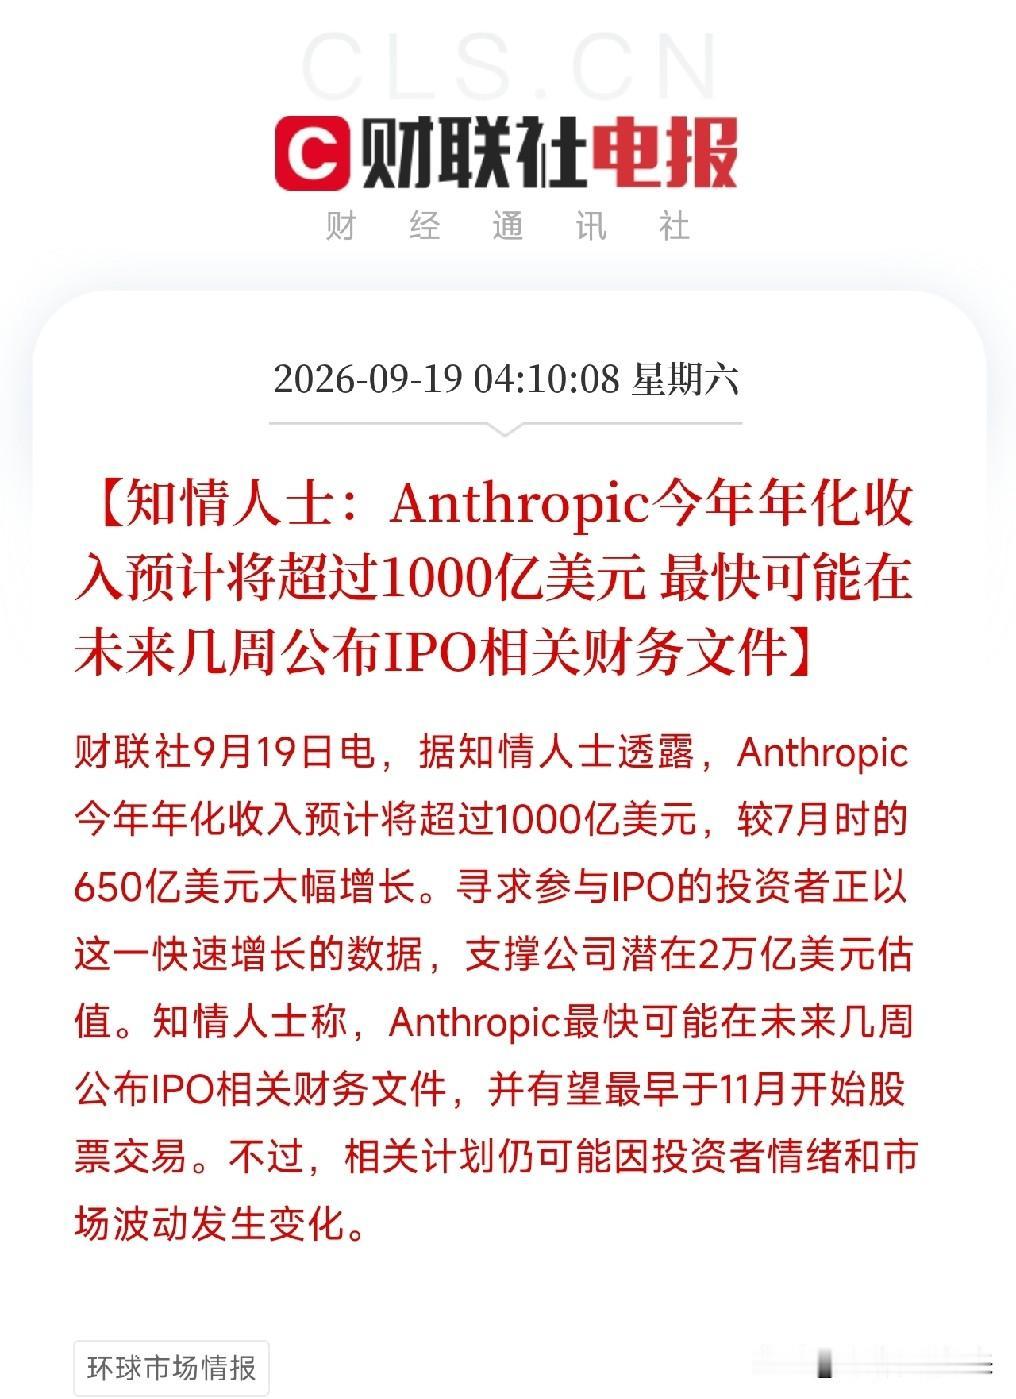
凌晨四点多,两条关于Anthropic的消息连着弹出来。很多人还在睡梦中,但盯着AI赛道的人,已经清醒了
第一条:Anthropic将原定的IPO推迟至11月。
第二条:Anthropic今年年化收入预计将超过1000亿美元,较7月时的650亿美元大幅增长。投资者正以这一快速增长的数据,支撑公司潜在2万亿美元估值。最快可能在未来几周公布IPO相关财务文件,有望最早于11月开始股票交易。
1000亿美元年化收入,是什么概念?
比大多数标普500公司的收入都高。
接近特斯拉2025年全年营收。
是OpenAI 2025年收入的数倍。
从7月的650亿到现在的1000亿,两三个月增长超过50%。
这不是线性增长,是指数级爆发。
Anthropic的收入来自哪里?
Claude API调用,企业和开发者按Token付费。
Claude Science平台,诺和诺德刚宣布用它加速新药研发。
企业级AI解决方案,金融、医疗、法律等垂直行业。
与云厂商的收入分成,AWS、谷歌云都在卖Claude。
为什么收入能涨这么快?
因为AI推理需求在爆炸。中国电信研究院预测,2026年全国Token年消耗量将达10亿亿,2030年超过3500亿亿。
Anthropic是美国推理市场核心的玩家之一。
IPO为什么推迟到11月?
市场环境:美联储刚加息,日本刚加息,全球利率环境在收紧,等加息落地后的消化期。
财务文件准备:从公布文件到正式交易,通常需要一到两个月。
等更好的定价窗口:1000亿年化收入是最好的路演材料。
竞争节奏:OpenAI说2026年不IPO,Anthropic抢在竞争对手之前拿到公开市场资金。
把Anthropic的数据和前几天的事件串起来:
英伟达要投Anthropic 100亿,卖铲子的直接入股挖金矿的。
诺和诺德与Anthropic合作,AI制药商业化落地。
智谱融资50亿美元,全球资本对我国AI资产的需求同样旺盛。
对A股来说,
AI算力链继续被强化:GPU、光模块、液冷、存储、电力设备。
国产AI大模型的估值锚被抬升:DeepSeek筹备科创板IPO,智谱融资50亿美元。
AI应用和算力ETF持续受益。
AI安全板块继续被强化。
存储和网络是一大受益方向:闪迪涨11%,美光涨3%,Anthropic的推理需求拉动HBM和DRAM。
但必须冷静。
1000亿美元是年化收入预测,不是已实现收入。
2万亿美元估值对应的收入倍数极高,如果增速放缓,估值泡沫会很惨烈。
美联储刚加息,日本刚加息,全球利率环境在收紧。
AI版权诉讼、AI安全监管、数据合规,都是Anthropic面临的不确定性。
真正能走出来的,是有真实订单、有产能、有客户验证的公司。
Anthropic用1000亿年化收入,把AI大模型的估值锚拉到了2万亿美元。
你手里的AI票,是在给推理算力卖铲子,还是在等别人的模型施舍?
答案,决定你能不能吃到这轮AI推理爆发的红利。