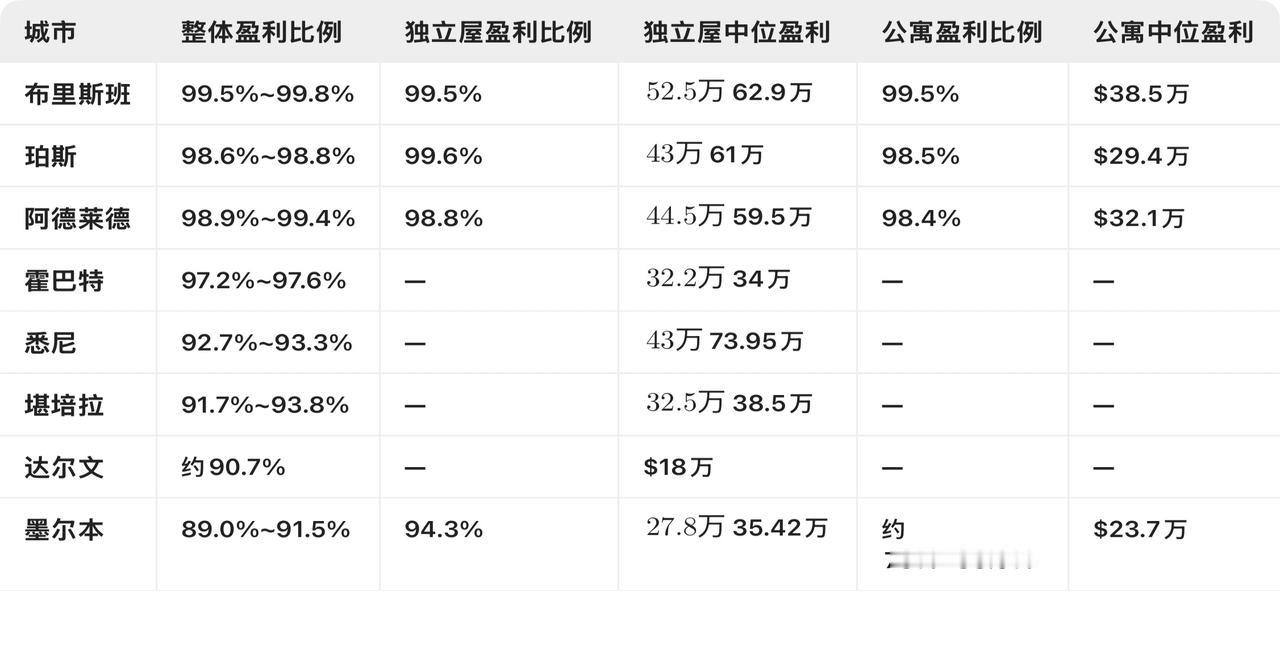
澳洲房产数据中心Cotality(原 CoreLogic)最新发布的《Pain and Gain Report》核心结论非常清晰:在澳洲房产市场,持有时间仍然是决定转售盈亏的最关键变量之一,尤其在独立屋市场,这一规律表现得极为显著。
1. 全国层面的盈亏分界线
根据最新数据,全澳范围内盈利转售的中位持有期为 9.1~9.2 年,而亏损转售约为 8.1~8.2 年。虽然整体差距约 1 年看似不大,但背后反映的是两类完全不同的持有逻辑:
- 盈利卖家:多数穿越了至少一个完整的房产周期(澳洲完整周期约为 7~10 年),充分享受了长期增值红利。
- 亏损卖家:虽然平均持有期也不短,但往往是在市场高点附近购入,随后遭遇利率上升、房价回调等逆风,未能等到市场回暖便被迫出售。
2. 独立屋:持有时间差距被急剧放大
真正值得关注的是独立屋市场。数据显示:
- 盈利独立屋的中位持有期:9.3~9.4 年
- 亏损独立屋的中位持有期:仅 4.4 年
这一近 5 年的巨大差距说明,独立屋的亏损转售高度集中在"短持"群体——尤其是疫情期间(2021~2022 年)市场高点入场的买家。他们在短短 4 年左右就面临出售压力,恰逢房价从峰值回落,亏损几乎是必然的。
3. 为什么独立屋对持有时间如此敏感?
独立屋的亏损转售比例全国仅约 3%,整体盈利能力极强,但短持者恰恰是最脆弱的群体:
- 买入时机集中:大量独立屋短持亏损集中在 2021~2022 年市场峰值期购入的房产,持有 4 年左右正好撞上加息周期和价格回调。
- 土地增值需要时间:独立屋的核心价值在于土地,而土地增值是长期趋势,短期波动反而更大。
- 交易成本摊薄:印花税、中介费等交易成本在短期持有中被集中分摊,进一步压缩了利润空间。
4. 关键启示
- 7~10 年是安全线:澳洲房产完整周期约为 7~10 年,持有时间越长,穿越周期波动的能力越强。
- 4 年以内是高风险区:超过三分之一的亏损转售持有期不足 4 年,短持在当前市场环境下风险极高。
- 地段和供应量同样关键:即使持有 9 年以上,如果位于公寓供应激增的区域(如悉尼 Parramatta、墨尔本内城区),仍可能面临亏损。
简而言之,"时间在市场"远比"择时进出市场"更重要——这组数据再次印证了澳洲房产投资中最朴素也最核心的规律。
5. 根据Cotality(原CoreLogic)盈亏统计,澳洲公寓亏损出售大多集中在持有3‑5年的短线投资者,交易成本叠加市场波动,很容易折价离场。即便持有拉长至5‑10年,公寓增值本身弱于独立屋,随着楼龄增长,Strata物业费逐年上涨,还可能遭遇大额Special Levy特别维修征费,账面涨幅会被持续侵蚀。就算持有10‑15年以上,公寓转售亏损概率依旧远高于大地独立屋。独立屋风险主要来自市场周期;而公寓除行情之外,还背负共管大楼老化的时间隐患,楼龄越久,维修风险对套现收益的干扰就越大。
6. 对比澳洲各州的持有期与盈亏数据