架空闻泰后,荷兰安世悄悄转移芯片产能,140亿美元投向印度。
“安世之乱”仍未平息,荷兰这边又把目光转向了印度。
9月17日,荷兰安世正式宣布与印度塔塔电子达成合作。按照声明内容,安世计划将部分产品交由印度晶圆厂制造,这仅是前端环节;在后端,安世还把封装与测试授权给印度工厂,两个项目合计投资规模达140亿美元。
网友评论:这哪是合作,分明是金蝉脱壳,产能一走,闻泰手里的安世还剩什么?
整个过程没有大张旗鼓的宣传,荷兰总部那边只发了一份措辞克制的新闻稿,但里面藏着的信号足够让整个功率半导体行业重新审视这家公司的走向。
这份协议的核心内容其实很直白。安世把自家的MOSFET产品线交给塔塔在古吉拉特邦多莱拉正在建设的300毫米晶圆厂去做前端制造,同时把分立器件的封装和测试放到了塔塔位于阿萨姆邦贾吉罗阿德的工厂里。这两个工厂合在一起,塔塔方面对外说的投资规模是140亿美元。
这140亿美元的数字不是安世掏的。塔塔自己出钱建厂,安世带着产品和技术进来占产能。这种合作模式在半导体行业不算新鲜,但放在安世当下的处境里看,意味就完全不一样了。
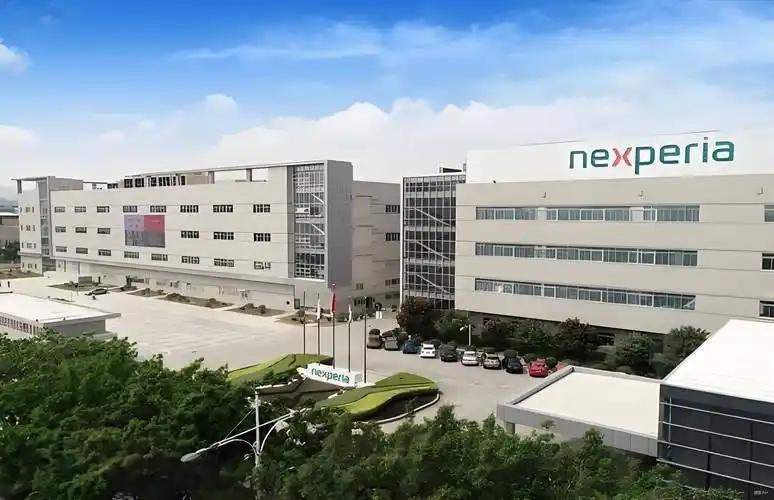
安世中国那边今年年初就已经在推进“接近百分之百本土化生产”了,东莞工厂的封测产能占安世全球总量的七成左右。荷兰总部这边停了对东莞的晶圆供应,东莞那边也断了给荷兰总部的封测支持。
两边实际上已经各走各的路。荷兰安世现在手里握着的是欧洲的研发体系、马来西亚和菲律宾的部分封测产能,以及那堆MOSFET和分立器件的产品定义权。缺的是大规模、低成本、能撑住出货量的制造基地。印度塔塔这两个还在建设中的厂,就是冲着填补这个缺口去的。
真正值得琢磨的地方在于时间点。安世和闻泰之间的控制权纠纷到现在已经拖了一年多。荷兰企业法庭今年2月维持了暂停张学政职务的决定,还启动了正式调查程序。
闻泰在东莞提起了诉讼,索赔80亿人民币,中国法院也在8月底冻结了安世相关主体2.14亿元的资产。这些动作说明法律层面的拉锯远没有结束。但荷兰安世的管理层显然不打算等判决结果了,他们选择在法庭程序还在走的时候,直接把产能布局往印度推。
这种“边打官司边搬家”的做法,本质上是在制造既成事实。如果安世在印度的产线跑通了,荷兰总部对中国供应链的依赖就会从“不得不”变成“可以不要”。到那时候,就算闻泰在法律上赢回了什么,拿回来的也可能只是一个被抽掉了核心制造环节的空壳。
塔塔这边当然乐见其成。印度政府这几年一直在推半导体本土制造,塔塔作为最大的本土财团,手上有钱有地有人,缺的就是成熟的技术合作方。安世虽然不是台积电那个级别的角色,但它在分立器件和功率半导体领域的积累是实打实的。这种合作对塔塔来说,等于用别人的产品和技术来验证自己的产线,风险和成本都有人分担。
反过来说,安世选择塔塔也不是随便抓的救命稻草。塔塔在多莱拉的晶圆厂规划的是28纳米到110纳米之间的成熟制程,正好覆盖安世主力产品需要的工艺节点。而且印度和欧盟之间的技术和贸易关系这两年升温很快,塔塔的CEO在声明里专门提了这一点。把产能放到印度,对安世在欧洲的客户来说,比放到东南亚或者别的地方更容易解释。
但这里有一个很难绕过去的问题。安世的很多产品最终是要卖给汽车客户的,汽车客户对供应商的产线变更有一套非常严格的认证流程。把MOSFET从原来的产线搬到塔塔的新厂,需要重新做车规认证,这个过程短则一年,长则两三年。安世管理层现在就把协议签了,说明他们心里清楚,留给荷兰总部重建供应链的时间窗口并不宽裕,必须提前动手。
从更大的格局来看,这件事其实是一个缩影。过去几年全球半导体行业一直在讲“供应链韧性”,讲“去风险化”,安世和塔塔的这笔交易就是这句话的具体落地。一家荷兰公司,被中资收购后又因为地缘政治原因被剥离了控制权,然后转头把产能往印度搬。这里面每一层变化都不是市场自发的结果,而是政治干预之后的连锁反应。
安世中国那边今年8月在上海开了一场全球产品发布会,中国区CEO当时说了一句话,大意是安世中国独立运营不是为了对抗谁,是为了保护客户不再为供应问题操心。这句话放在今天安世和塔塔合作的新闻背景下看,两边都在说同一件事:我们都能活,但各活各的。
荷兰安世把140亿美元的产能押在印度,赌的是欧洲和印度之间的产业合作关系能撑起这条新链条。赌的是塔塔的工厂能按时建起来、良率能爬上去、车规认证能顺利过。赌的是在官司尘埃落定之前,自己已经不需要回头看中国工厂了。
这几个赌注里只要有一个出问题,安世荷兰的处境就会比现在更难受。但至少从9月17日这份协议来看,他们决定不等了。