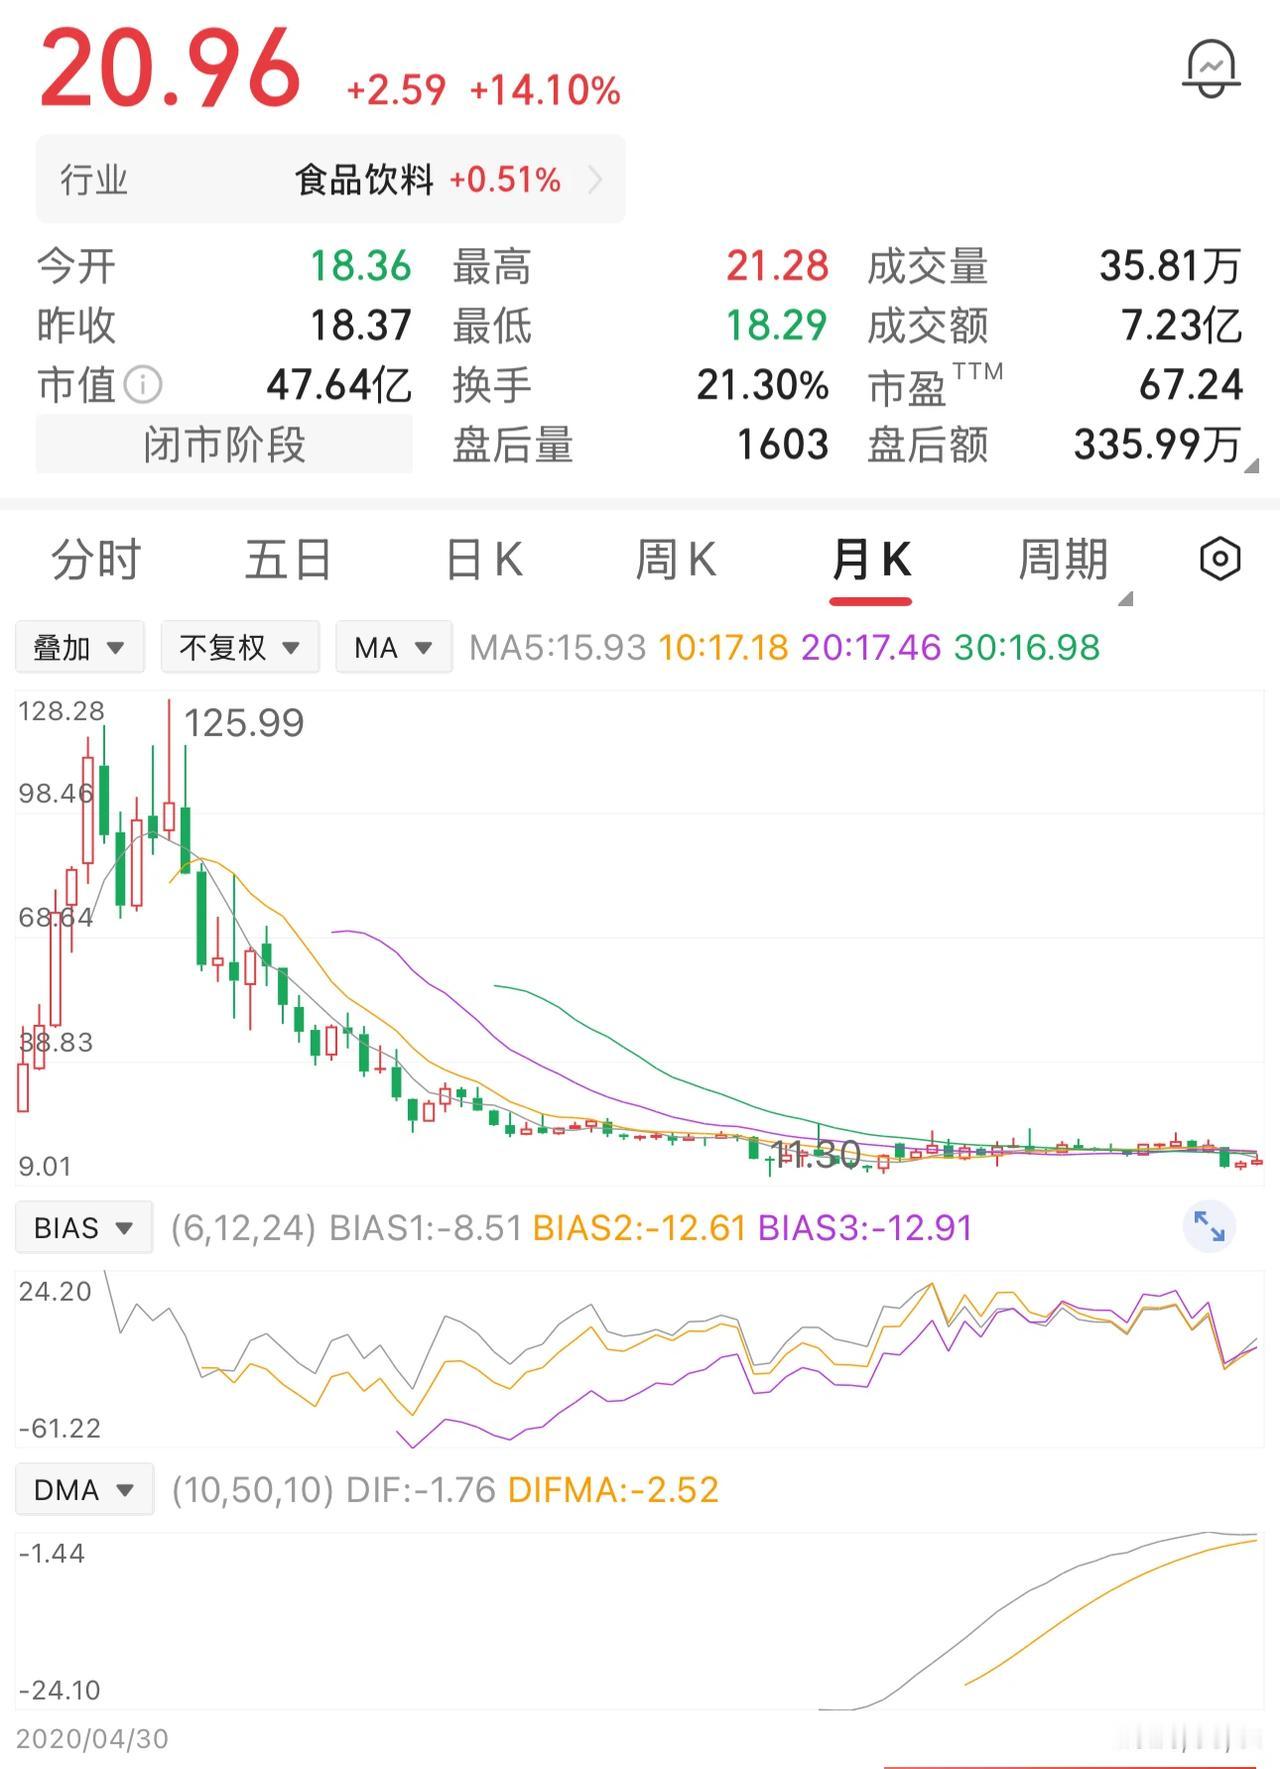
一位股民在120元买入2000股。投入24万。短暂冲高到125元的时候,本来有机会脱身,可他一心盼着股价继续往上走,没有卖出。谁也没想到125元就是这只股票的顶部,之后股价便开启漫漫下跌之路。
实在不忍心狠心割肉,他就开始不断补仓摊薄亏损。60元补5000股,30元补5000股,20元补10000股,15元再补10000股,前后累计投入本金104万元,一共持有32000股。反复补仓之后,他的平均持仓成本被摊到32.50元每股。
如今股价长期在20元左右来回震荡,不上也不下。账户账面亏损还有37万元。
我认为,这个故事最值得讨论的,不是“32.5元什么时候能回来”,而是一个更容易被忽略的问题:这位股民到底是在投资一家公司,还是在不断给自己的买入错误找一个更低的平均价。
看这笔账就很直观,若他只保留最早那2000股,股价跌到20元,亏损是20万元。
一路补到32000股后,平均成本的确从120元降到了32.50元,可股价20元时,整体亏损变成了40万元。
成本线看起来离得近了,暴露在这只股票上的资金却从24万元扩到了104万元。
我更愿意说,他不是简单地把风险摊薄了,而是把一部分“价格风险”变成了更大的“仓位风险”,这两件事经常被混在一起。
还有个数字很容易被忽略,从20元涨回32.50元,不是涨12.50元这么简单,而是要上涨62.5%。
若按20.94元算,回到32.50元也要上涨大约55%。
很多被套投资者盯着成本线,会觉得“就差十来块钱”,可市场看的是涨跌比例,不会照顾任何人的心理成本。
那他该咋办?我的看法是,别再把“回本”当成唯一目标。
回本价只是账户里的历史记录,不是上市公司的价值中枢,更不是市场必须兑现给某位持有人的价格。
今天真正该问的是:假设手里一股都没有,账户里放着六十多万元现金,按现在这个价格、这家公司的基本面、估值、行业前景,自己还愿不愿意一次买进这么大的仓位?这个问题很重要。
如果答案是否定的,仅仅为了“不想认亏”继续拿着,投资逻辑其实已经变成了被过去的成本牵着走。
如果答案是肯定的,也不能只凭“已经跌很多了”去判断便宜,还得去看营收、利润、现金流、负债、行业景气、竞争格局和估值有没有变化。
中国证监会长期倡导理性投资、价值投资,也反复提醒投资者量力而行,不跟风、不盲从。证监会公开风险提示还明确提醒投资者不要卖房炒股、借钱炒股。
这里面的道理其实很朴素:买股票前得先想明白自己能承受多大的损失,不能等股价一路下来了,再靠一笔又一笔追加资金解决心理上的不甘心。
人民网转引证监会风险提示时提到,新投资者不能只看到炒股赚钱的可能,也要充分认识亏损风险,投资要做足功课、量力而行,不能盲目跟风。
站在普通投资者角度,我觉得比“猜哪天解套”更有价值的,是提前给自己立几条真正能执行的规则:单只股票最多占多少资金,哪些基本面变化出现后必须重新评估,追加仓位要满足什么条件,家庭生活备用金无论行情多诱人都不碰。
这才叫风险管理,还有一点得说清,原故事没有给出股票名称、证券代码、买入日期,也没给出125元见顶和20元附近长期震荡所对应的行情区间。
缺了这些关键信息,就没法通过交易所公开行情确认“125元就是顶部”究竟是不是真实历史,也没法确认20元附近究竟震荡了多久。
写成一个投资教育案例没问题,写成“某只股票真实发生过的完整交易记录”,证据就不够。
我认为,这个故事真正有价值的地方,不是教大家补仓,也不是劝大家看到亏损就卖,而是提醒一个很现实的问题:平均成本下降,只能证明账户里的买入均价变低,不能证明投资风险跟着下降。
越跌越买,可以是经过研究、仓位规划和现金安排之后作出的决定,也可能只是舍不得承认前面的判断出了问题。两个动作看起来一模一样,底层逻辑完全是两回事。
再看这位股民,最初只投入24万元,后面的补仓资金却达到80万元,持股数量也从2000股增加到32000股,足足扩大到原来的16倍。
这才是整个故事里最容易被忽略的一组数字。
很多人看到的是“成本从120元降到了32.50元”,我看到的却是“为了等待回本,他把原本24万元的问题扩大成了104万元的仓位”。
这不代表补仓一定错,也不代表割肉一定对。
真正该看的,是公司值不值得继续持有,这笔仓位自己能不能承担,未来的判断有没有足够事实支撑,而不是账户里的成本价看起来舒不舒服。
投资最难的地方,往往不是算术,而是能不能把过去的成本和未来的判断分开。
尊重市场规律,敬畏投资风险,量力而行,把家庭生活和投资风险隔开,比押注一次“终于回本”更重要。
理性看待盈亏、依法合规投资、通过长期学习提高金融素养,才更符合普通投资者保护自己财富的实际需要。