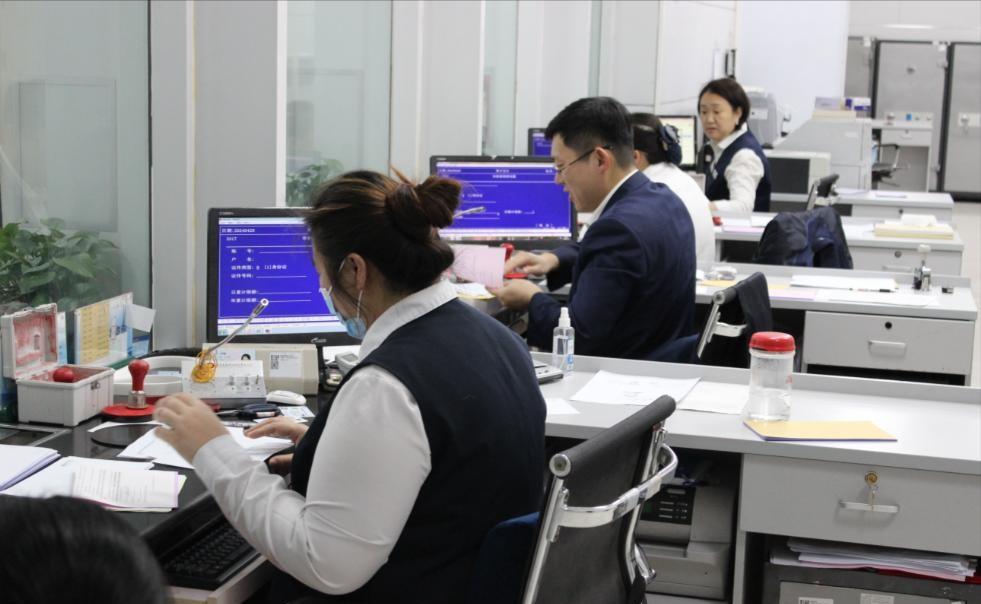
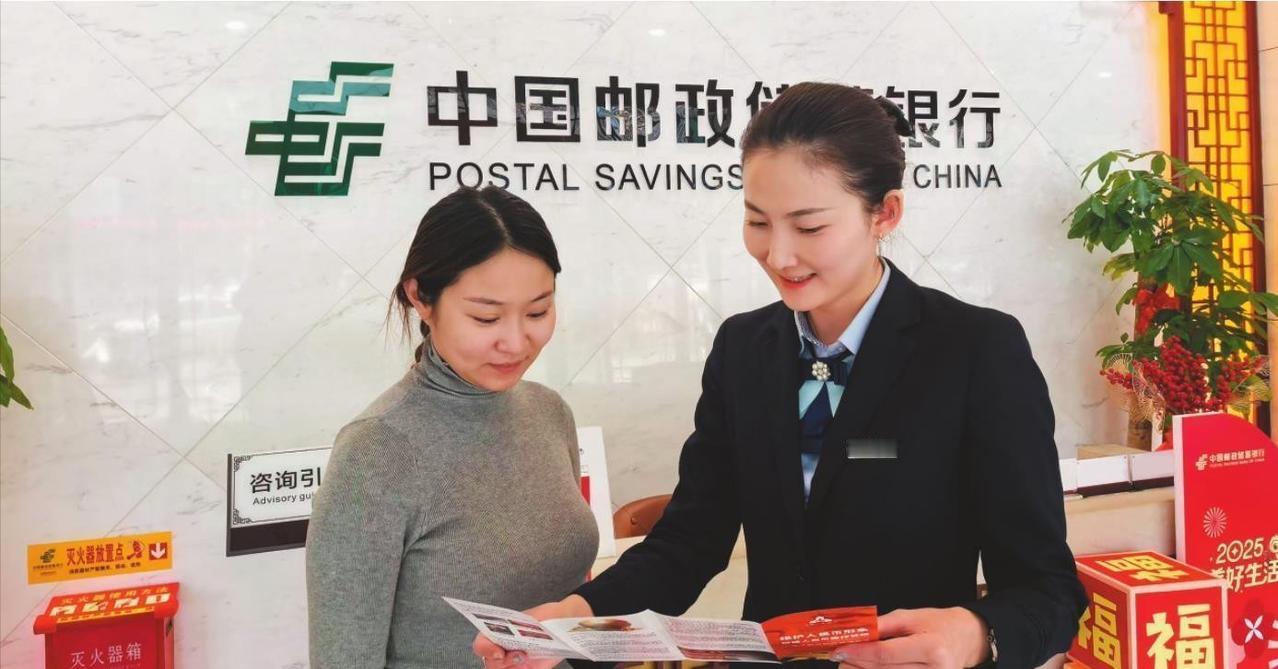
踏入 2026 年的银行网点,你会发现,五个服务窗口仅开放两个,其余位置全都换成智能柜员机。工作人员不再忙着清点钞票、加盖印章,反倒像手机门店的导购,张口闭口都在推介手机银行和线上业务。
更耐人寻味的是,银行并不是经营困难。恰恰相反,2026 上半年六大国有银行总营收首次突破两万亿,盈利持续上扬,迎来自 2022 年以来难得的营收利润同步上涨。
那么疑问来了,收入持续走高,一线人员却在缩减?
很多人第一反应,是银行赚了钱就开始裁员缩减服务,可真相完全不是这么简单。
现在银行业的离柜率早就突破九成,绝大多数基础业务,转账、查流水、交水电费,年轻人根本不会踏进网点大门。到网点排队的,大多是上了年纪、习惯用现金,或是需要办理挂失、公证这类必须线下核验的复杂业务。
以前银行靠铺网点、多开窗口抢客户,那个时代早就结束了。一个线下网点,房租、人工、安保、设备维护,一年就是几百万的硬性开销。基础业务不断往线上转移,网点里传统柜台的工作量大幅缩水,继续保留大量人工窗口,就是一笔持续烧钱的亏本买卖。
银行的算盘很直白,把简单重复的业务交给智能柜员机。一台机器可以全天运转,不用发工资,不用轮休,一次性投入之后,长期运营成本远低于柜员。原来坐在窗口里面点钞办业务的柜员,很多被调岗到大堂,变成引导客户操作设备、推广手机银行、理财信贷的营销人员。岗位没有全部消失,只是从后台柜台,挪到了大堂。
这也是大家到网点,总被工作人员推荐下载手机银行的根本原因。银行要把客户的基础交易行为迁移到线上,减少线下网点的业务压力,降低运营成本。省下的人工和房租开支,就直接变成财报里的利润。
可矛盾也随之暴露出来。数字化转型,对年轻人来说是省时省力,对于不会用智能手机的老年人,却多了一道门槛。不少老人到银行,想办个简单的存取款业务,窗口少,只能排队等智能设备,看不懂屏幕操作,还要等大堂工作人员有空才能帮忙。遇到系统卡顿、设备故障,办事的难度会更高。
有人会问,既然利润在涨,为什么不能多留几个窗口兼顾老人?核心在于净息差持续收窄。银行赚钱主要靠存贷款之间的利息差,近些年息差不断变薄,每一笔业务的利润空间被压缩。哪怕营收规模上涨,银行也必须精打细算控制成本,线下网点的人力开支,自然成了优先压缩的对象。
但这不代表银行在大规模关掉所有网点。它们采取的是取舍策略,城市核心区人流量低、产出差的网点逐步关停合并,同时把网点资源向县域、乡镇倾斜,守住基层金融服务阵地。网点不是全盘消失,而是减量提质,不再做单纯的交易大厅,转型成理财、信贷、财富管理的线下洽谈场所。
这种模式,是全球银行业都在走的路。线下网点的功能,已经从处理日常交易,变成承接复杂业务、维系高价值客户。简单的存取转账,交给线上和自助设备完成。
普通人能直观感受到的变化,就是柜台变少,机器变多,大堂人员的工作重心变成引导线上操作。
当然,监管层面也提出了要求,网点不能一刀切取消人工窗口,必须保留适老化服务,保障老年人等群体可以正常办理业务。只是在降本增效的大目标之下,人工窗口不再是网点的主力配置。
一边是持续上涨的营收利润,一边是不断收缩的线下柜台,这组反差背后,是银行业一次彻底的底层转型。银行赚钱的逻辑,早已不再依靠柜台里一个一个办理存取款。
未来,这种趋势只会继续推进。线下网点会越来越像金融服务的体验门店,基础业务交给线上自助,人工窗口只留给那些必须当面核验的复杂业务。只是在效率提升的同时,如何照顾到不会使用智能设备的群体,依然是摆在所有银行面前,绕不开的一道考题。