翻遍主流券商对银行股的深度报告,你几乎找不到一份用现金流折现(DCF)算出来的目标价。银行是最"标准"的金融企业:报表规范、数据齐全、历史长达百年。可偏偏最经典、听起来也最"高级"的估值方法,在这里失灵了。

银行没有直接的自由现金流概念
这不是分析师的偷懒。在银行身上套 DCF,得到的往往是一个精确的错误。
自称“研究者”的荒谬观点
DCF 到底在算什么DCF 的逻辑很像给一家面包店估价:把这家店未来每年能剩下的现金算出来,再按一个合适的回报率折回今天,加总就是它的价值。这套方法成立的前提只有一个——你得能说清楚"每年剩下多少现金"。
面包店能说清楚。卖面包收钱是经营,买烤箱是投资,两者泾渭分明,剩下的现金流就是股东能拿走的钱。
银行的问题恰恰出在这里:银行的主营业务,就是买卖资金本身。

DCF的五个前提,银行一条都不满足
DCF 的五个前提,银行一条都不满足先看最要命的第一条。银行吸收存款、发放贷款,这些本金往来在会计上全部计入经营活动。一家银行今年多投放一千亿贷款,现金流量表上就是一千亿的"经营现金流出"。这个数字大到足以把净利润淹掉,而且方向会随流动性安排来回翻转。于是你算出来的那个"自由现金流",不传递任何关于盈利能力的信息。
第二条,面包店的增长要靠买烤箱,银行的增长要靠资本。监管要求银行把资本充足率维持在特定水平之上,贷款扩张必须同步补充资本:要么把利润留下来,股东当期拿不到现金;要么再融资,稀释老股东。在这门生意里,增长不是现金流的来源,而是现金流的消耗。
第三条,面包店的营运资本变动只是小额扰动;银行"营运资本"的变动量级,是净利润的几十倍。
第四条更微妙。银行是唯一把折现率的输入变量当商品卖的行业:利率上行会推高折现率,同时也会扩大银行的利差收入。你在模型里同时拨动了两个方向相反的杠杆,却没办法验证它们相抵之后究竟剩下什么。
第五条,终值往往占了模型价值的绝大部分,而银行的永续增长率、永续 ROE 并不取决于竞争力,取决于未来的资本监管要求——这是一个不可预测的外生变量。
还有一层容易被忽略的干扰麻烦也来自会计。银行的贷款减值准备依赖管理层对宏观前景的前瞻判断,金融资产的分类也存在选择空间。这意味着报表利润本身可以被跨年度地"腾挪"。DCF 要求输入真实的经济利润,而你手里的这个数字,是被会计政策和监管规则共同修饰过的输出。
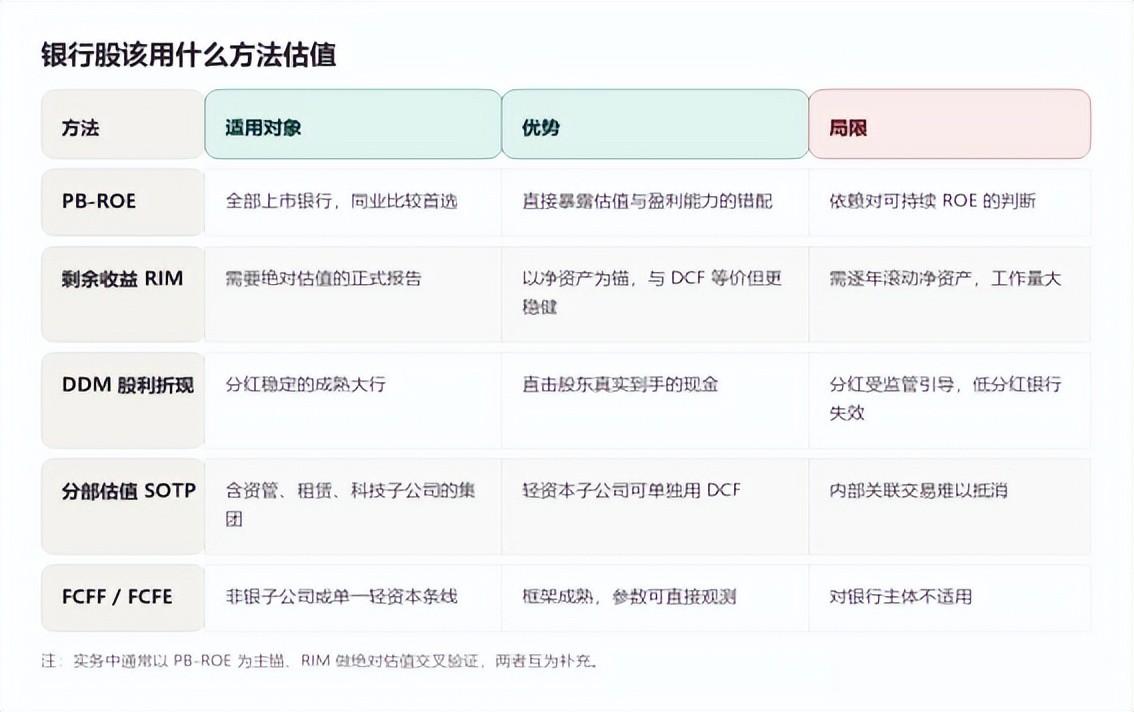
银行股该怎么估值
银行股该用什么方法估值实务中的标准答案,是以市净率与净资产收益率的组合(PB-ROE)为主锚。道理很直白:银行的价值锚是净资产,而净资产收益率决定这份净资产值不值溢价。把一个行业的 PB 和 ROE 画在同一张散点图上,回归线就是它的合理估值中枢,偏离越远越值得研究。
需要给出绝对估值时,就把 DCF 改写成剩余收益模型(RIM)。它与 DCF 在数学上等价,但把起点从"不可预测的现金流"换成了"资产负债表上已经确认的净资产"。

DCF 的正确打开方式:剩余收益模型
注意公式里那个减号:只有当 ROE 高于股权成本 r 时,银行才在创造超额收益,估值才能站上净资产;反过来,银行的扩张反而在毁灭价值。这解释了为什么有些银行越扩张、股价越弱。
最后,无论用哪种方法,银行估值真正的胜负手都不是折现率,而是净资产会不会被信用损失吃掉。一轮扎实的资产质量压力测试,比在小数点后两位上精修折现率有用得多。
三个常见误解误解一:银行不能做 DCF,是因为现金流不稳定,把参数调平滑就行了。 这不是稳定性问题,而是定义问题。由营运资本变动主导的"现金流"本身没有经济含义,调参只会把它调成一个更精致的错误。
误解二:PB 低于 1 就是便宜。 破净本身不说明任何事,必须和 ROE 放在一起看。净资产收益率长期低于股权成本的银行,破净是合理定价,不是机会。
误解三:模型越复杂越专业。 当风险集中在少数几个无法验证的参数上时,模型输出的精确感是伪精确。估值的价值在于想清楚关键变量,而不在于算得细。
写在最后DCF 没有错,错的是把它用在了前提不成立的地方。对银行来说,折现的对象应该是净资产创造的超额收益,而不是现金流。想通这一点,比记住任何一条公式都重要。
本文为估值方法科普,仅供研究参考,不构成个人投资建议。